E-Invoicing sa 2026: Alamin ang Scope Ninyo, Pagkatapos Sundan ang Invoice
Kasalukuyang mga opisyal na checkpoint para sa sampung merkado, kasama ang praktikal na invoice journey sa pamamagitan ng structured data, validation, delivery, corrections at payment.
Awtor
Anichur Rahaman
3 buwan ang nakalipas10 min ang pagbabasa184 na views
Ang customer ng isang wholesaler ay humihiling ng structured invoices. Puwede magpadala ang finance manager ng malinis na PDF, ngunit kailangan ng system ng buyer ang mga field na kaya nitong i-process: tax identifiers, line amounts at purchase reference. Ang unang problema niya ay hindi paggawa ng mas magandang invoice. Kailangan niyang tiyakin ang tama at tama na dumadaloy ang umiiral na business data.
Ang wholesaler ay isang halimbawang pinagtutunan. Ipagpalagay na ang bawat isa sa 600 invoice kada buwan ay nangangailangan ng minuto ng manu-manong pag-type: 100 oras ng posibleng trabaho. Hindi ito nasusukat na pagtitipid. Maaaring alisin ng structured exchange ang ilang muling pagpasok ng data, ngunit tumatagal pa rin ang data cleanup, review, exceptions at connection support.
Sinusuri ng gabay na ito ang napiling mga opisyal na kinakailangan hanggang 5 Nobyembre 2026. Iniisa nito ang legal scope mula sa software capability at ang delivery acknowledgement mula sa aktuwal na payment. Ang mga bansa ay gumagamit ng iba’t ibang modelo, kaya hindi ito ang eksaktong listahan ng lahat ng obligasyon o exemption.
Unawin ang dokumento bago pumili ng connection
Ang structured e-invoice ay may mga tiyak, machine-readable na field. Hindi sapat ang ordinaryeng PDF na ipinapadala sa email para sa mga mandate na nangangailangan ng structured data. Ang EN 16931 ay isang European semantic model; ang UBL at UN/CEFACT CII ay mga syntax na ginagamit upang irepresenta ito. Maaaring kailangan ng destination ang isang partikular na profile, version o local extension, hindi lamang kahit anong XML.
Pinagsasama ng mga hybrid Factur-X/ZUGFeRD file ang nababasa na PDF at structured XML. Depende sa tinatanggap na version/profile at mga naaangkop na patakaran ang qualification; hindi nagiging compliant ang pag-attach ng kahit anong XML. Panatilihing magkatugma ang mga representasyon at mapanatili ang mga orihinal na component na kinakailangan ng batas.
Magkaiba ang format, exchange network at tax reporting. Pinagkokonekta ng Peppol ang sender, sender access point, recipient access point at recipient—ang apat na sulok. Maaari itong umiral kasama ng pag-uulat sa awtoridad. Idinadagdag ng clearance ang validation ng awtoridad sa issuance path; hindi kailangan ng post-audit arrangements ang parehong pre-clearance. Dahil may iba’t ibang modelo ang mga bansa, hindi ito ang tatlong mutually exclusive na product choice. Tingnan ang opisyal Peppol BIS Billing documentation para sa aktuwal na profiles at validation rules.
Halimbawa, iba ang treatment ng Saudi standard tax invoices at simplified invoices sa clearance/reporting; mapanliloko ang isang pangkalahatang flow na “ipadala sa tax authority, pagkatapos ay sa buyer”. Tanungin kung aling aktuwal na uri ng dokumento, route at reporting obligation ang naaangkop sa inyong transaksyon. Nakatalawan ang pagkakaiba sa teknikal na gabay ng ZATCA.
Gawing sarili ninyong obligasyon ang pangunahing deadline
Tukoyin ang legal seller at buyer, establishment/VAT status, domestic o cross-border supply, kategoryang B2B/B2C/B2G, exemptions at turnover basis. Maaaring magkaiba ang mga petsa ng pagtanggap, pag- issuance, pag-uulat, pagtatalaga ng provider at penalty relief. Ang kagustuhan ng customer ay hindi sa kanya nang isang statutory mandate para sa lahat ng supplier.
Pinapanatili ng talahanayan ang sampung merkado mula sa orihinal na artikulo, kasama ang kasalukuyang opisyal na link sa halip na walang kwalipikasyon na pandaigdigang deadline. Maaaring baguhin ng mas naunang wave o exception ang sagot para sa isang partikular na entity. Itala kung sino ang nag-verify ng scope ninyo at magtakda ng petsa ng muling pagsusuri; hindi palaging maaaring umasa sa screenshot ng timeline.
Napiling mga checkpoint, sinuri noong 5 Nobyembre 2026
Ilang petsa ay dumating na. Ang pagiging small business ay hindi awtomatikong nakapag-aalis ng receiving duties. Maraming sector, transaction at entity exception ang hindi kasama sa buod sa ibaba; buksan ang link ng awtoridad para sa naaangkop na detalye.
Domestic B2B receiving mula noong 1 Ene 2025. Generally mula noong 1 Ene 2027 ang issuance para sa prior-year turnover na >€800,000, kung hindi ay 1 Ene 2028, saksubject sa exemptions/EDI transition. Hindi awag ang small-business issuance exemption sa pagtanggap.
Domestic B2B structured exchange na saklaw mula noong 1 Ene 2026. Ang Peppol ang default na route; kailangan ng hiwalay na pagsusuri para sa isang kasunduang compliant na Alternatibo at mga statutory exception. Hindi lamang “rekomendado ang Peppol”.
Domestic B2B: mula noong 1 Ene 2026, nag-i-issue at tumatanggap ng VAT-system taxpayers nang may fiscalisation. Ang kaugnay na mga non-VAT taxpayers ay tumatanggap noong 2026 at magsisimulang mag-issue mula noong 1 Ene 2027.
KSeF receiving mula noong 1 Peb 2026; issuance noong 1 Peb para sa 2024 na VAT-inclusive sales na higit sa PLN 200m, at 1 Abr para sa iba pa. Ang monthly invoiced gross sales na ≤PLN 10,000 ay maaaring i-defer ang issuance hanggang 2026 sa ilalim ng mga transitional conditions.
Receiving na saklaw mula noong 1 Set 2026; mga large/ETI entity ang nag-i-issue mula nang aynon; mga SME/micro entity mula noong 1 Set 2027. Hindi kategorya ng SME ang ETI. May kahalagahan ang approved-platform at hiwalay na e-reporting scope.
Pinapaikot ng Order HAC/1028/2026 na epektibong 6 Okt 2026 ang simula ng countdown: ang saklaw na prior-year turnover na >€8m ay mula noong 6 Okt 2027; iba naman ay 6 Okt 2028. May karagdagang phased rules ang reporting ng payment status. Hindi na naghihintay ang order.
Saklaw na revenue na ≥AED 50m: pagtatalaga sa ASP noong 30 Okt 2026; implementation noong 1 Ene 2027. Para sa mas mababang revenue: pagtatalaga noong 31 Mar 2027, implementation noong 1 Jul 2027; government implementation noong 1 Okt 2027. Suriin ang kasalukuyang scope/exclusions at ang hiwalay na pilot.
ZATCA Wave 25: revenue na saklaw ng VAT na >SAR 187,500 sa alinman sa 2022–2025; nabigyan ng abiso ng integration bago o sa 1 Peb 2027. Nananatili pa rin ang mga tungkulin ng mga naunang wave. Sundin ang inyong abiso at ang mga clearance/reporting rules para sa uri ng dokumento.
Kasalukuyang HASiL exemption ay annual turnover/revenue na <RM 3m, kasama ang mga exception para sa related entity/shareholder. Generally, Phase 4 ay 1 Ene 2026; magkaiba ang mga petsa para sa new business. Kailangan ng kasalukuyang Guidelines 4.8/Specific 4.9 para sa eligibility at conditional relaxation hanggang 31 Dis 2027; hindi na napapanahon ang lumang RM 1m headline.
Ang ViDA cross-border B2B digital reporting ay batay sa mandatory e-invoicing mula 1 Hulyo 2030. Nananatili ang mga masagang domestic mandate; isa itong universal na 2026/2028 start date.
Hindi dapat ipagkamali ang hiwalay na billing-software/SIF rules ng Spain, kasama ang mga opsyon sa VERI*FACTU, sa mga petsa ng B2B e-invoice exchange. Ang consolidated RD 1007/2023 schedule ay nagtatakda ng 1 Enero 2027 para sa mga espesipikong corporate-tax cohort at 1 Hulyo 2027 para sa iba pang saklaw na taxpayer.
Gawin ang dalawang representasyon mula sa iisang approved na talaan
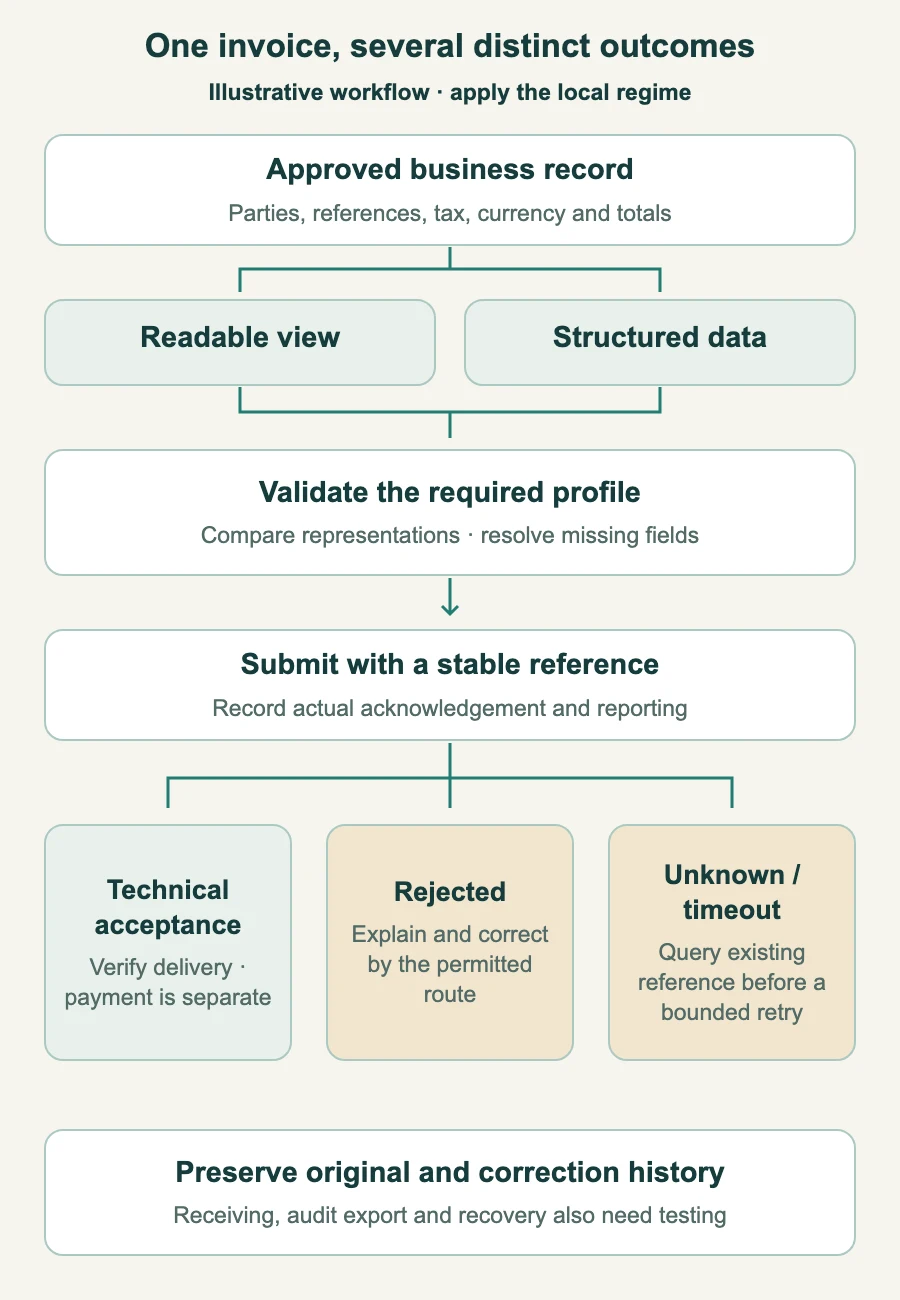
Gumamit ng controlled invoice record na naglalaman ng legal parties, tax determination, units, quantity, prices, allowances, currency, dates, terms, at routing/buyer references. Mula rito, i-generate ang structured file at readable view, pagkatapos ay i-validate ang dalawa. Binabawasan ng shared source data ang disagreement; hindi nito pinipigilan ang rounding o formatting bugs.
Para sa arithmetic lamang, isaalang-alang ang tatlong unit sa 30: subtotal 90, 10% line discount 9, taxable net 81. Sa assumed na 20% tax, tax 16.20 at total 97.20. Hindi itong tax advice para sa anumang market. Suriin ang kinakailangang line/header rounding, allowance, at tax-category rules, hindi lamang kung nag-parse ang XML.
Maaaring nangangailangan ng iba't ibang correction ang nawawalang buyer reference, invalid identifier, o maling tax treatment. Ilang reference ay profile/customer requirements sa halip na universal fields. Depende ang tax sa aktuwal na transaksyon at parties, hindi lamang sa fixed rate na nakakabit sa isang produkto. I-validate ang tax IDs kung mayroong authoritative checks, at kontrolin ang mga pagbabago sa routing o bank information.
Hindi automatic na mali ang outbound conversion o inbound extraction, ngunit kailangan nito ng verified mapping at controls. Kung available ang orihinal na approved data, ang pag-convert nito sa PDF at pagkatapos ay m recovering ito sa pamamagitan ng OCR ay nagdaragdag ng avoidable na reconstruction step.
Isang generic control flow ito, hindi pag-claim na gumagamit ang bawat bansa ng clearance o parehong correction procedure. Hindi katumbas ng payment ang acceptance.
Sabayin ang delivery, legal acceptance, at pera
Magtago ng immutable business reference at provider/authority identifiers, kasama ang status history. Magkaiba ang local validation, submission, technical acceptance, delivery, buyer response, at payment. Hindi pinapatunayan ng authority acceptance na commercially correct, na aprubado para sa payment, o na nabayaran ang invoice. Panatilihin ang immutable business reference at provider/authority identifiers, kasama ang status history.
Kapag nag-time out ang isang connection, tanungin ang umiiral na reference bago isumite muli. Gumamit ng duplicate protection, bounded backoff para sa retryable outages, at named exception owner. Huwag tahimik na gumawa ng bagong invoice number kapag hindi alam ang resulta. Ayusin ang invalid data o credentials sa halip na paulit-ulit na ipadala ang parehong rejection.
Maaaring kailangan ng kansela sa loob ng pinapayagang window, correction document, credit/debit note, o replacement na may prescribed references para sa invoice na nai-issue o nai-tanggap na. Depende sa regime at error ang eksaktong ruta; hindi lahat ng pagbabago ay “credit note plus new invoice”. Panatilihin ang orihinal na ebidensya at gumamit ng authorized corrections sa halip na burahin ang history.
Kasunduin ang legal na outage/offline procedures at reporting deadlines para sa bawat regime. Hindi awtomatikong pinapayagan ang generic fallback PDF o delayed retry. Itahi ang hiwalay na reporting obligations kahit natanggap na ng buyer ang dokumento.
Bahagi ng proyekto ang pagtanggap at pag-archive
Kumpirmahin na dumadaan sa tamang legal entity at accounts-payable queue ang mga incoming file, na maaaring i-render, i-validate, at i-match sa supplier/order/receipt, at may assigned owner para sa mga exception. Ang pagtanggap ng e-invoice ay hindi awtomatikong pag-apruba ng tax, payment, o supplier-bank change.
Ituring ang attachments bilang untrusted input. Gumamit ng controlled parsing, malware protection, at restricted storage; hindi public marketing image ang isang invoice. Limitahan sa pamamagitan ng role/entity ang access ng staff at AI, at panatilihin ang original files, required components, acknowledgements, at corrections sa naangkop na panahon.
Subukan ang readable audit export at restore, kasama ang provider exit. Ang provider portal o backup lamang ay hindi katibayan na natutugunan ninyo ang retention, integrity, at accessibility obligations. Walang iisang worldwide retention period na nalalapat.
Subukan ang buong journey, pagkatapos ay sukatin ang kapaki-pakinabang na trabaho
Ipagbigay sa finance ang ownership ng scope/tax, sa sales o master-data owners ang responsibilidad sa customer details, at sa operational owner ang connection, credentials, renewal, at outages. Ihambing ang onboarding, per-document charges, support, data export, service levels, at exit terms. Ang “e-invoicing ready” badge ng isang software vendor ay hindi katibayan na may accredited connection sa bawat bansa.
Sa isang pinapayagang test environment, patakbuhin ang karaniwang sales, discounts, partial credits, cancellation/correction, foreign parties, nawawalang buyer references, duplicate sends, expired credentials, timeouts, at incoming invoices. Suriin ang aktuwal na acknowledgements, legal references, reporting, at archive retrieval—hindi lamang ang successful PDF preview.
Magsimula sa isang controlled customer group kung legal na pinapayagan, pagkatapos ay palawakin pagkatapos ng reconciliation at training. Depende sa scope, data quality, at provider onboarding ang tagal ng proyekto; hindi universal na pangako ang isang quarter. Magpanatili ng manual na authorized exception process at sapat na kapasidad bago dumating ang mga mandatory date.
Sukatin ang verified re-entry time, review/support effort, rejection reasons, unresolved age, at time hanggang sa valid na delivered invoice. Ihiwalay ang mga pagpapabago mula sa late-payment behavior at cash savings. Ang 100-hour retyping scenario ng wholesaler ay baseline assumption; hindi nito pinapatunayan na nawawala ang 100 hours o na mas mabilis nagbabayaran ang mga customer.
Bumalik sa request ng buyer
Kayang magtanong ngayon ang finance manager ng isang kapaki-pakinabang na tanong: makikita ba namin ang isang invoice na tumutugma sa aming approved data, dumadaan sa tamang ruta sa buyer na ito, may tamang status, at maaaring i-correct at m retrieves sa bandang huli? Pagkatapos, itanong niya ang pareho para sa isang incoming invoice.
Mas matibay itong purchase criterion kaysa sa “exports XML”. Iniiwang din nito sa business ang malinaw na mga owner kapag nagbago ang susunod na rule, customer reference, o connection.
In-review noong 5 Nobyembre 2026. Si Anichur Rahaman ang gumagawa ng StoreConsole. Ang wholesaler, workload, at tax arithmetic ay mga halimbawang pang-edukasyon; ang napiling country checkpoints ay kumpletong pagtataya ng mga obligasyon ng isang entity.


 E-commerce