 E-commerce
Starting an Ecommerce Business: Orders, Delivery and Cash Flow
Connect ecommerce orders, stock, delivery, COD payments and customer care. A practical story with AI chat, Social Hub and room to grow into ERP.
Anichur Rahaman1주 전12분

10개 시장의 최신 공식 기준 시점과 함께 구조화 데이터, 검증, 전송, 수정 및 결제에 걸친 실무 invoice 흐름을 안내합니다.
작성자
Anichur Rahaman
도매업체의 고객이 구조화된 invoice를 요청했습니다. 재무 관리자는 깔끔한 PDF를 보낼 수 있지만, 구매자 시스템에는 처리할 수 있는 항목이 필요합니다. 세금 식별자, 라인 금액 및 구매 참조번호가 그에 해당합니다. 그녀의 첫 번째 문제는 더 보기 좋은 invoice를 만드는 것이 아닙니다. 기존 비즈니스 데이터를 올바르게 전달하는 것입니다.
도매업체 사례를 살펴보겠습니다. 매월 600장의 invoice를 각각 10분씩 다시 입력해야 한다면 총 100시간의 작업이 발생할 수 있습니다. 이는 측정된 절감액이 아닙니다. 구조화된 데이터 교환으로 일부 재입력을 줄일 수 있지만, 데이터 정리, 검토, 예외 처리 및 연결 지원에는 여전히 시간이 필요합니다.
이 가이드는 다음 날짜까지 확인된 일부 공식 요구 사항을 검토합니다 2026년 11월 5일. 법적 적용 범위와 소프트웨어의 기능, 전송 확인과 실제 결제를 구분합니다. 각 국가의 기준 시점은 출발점으로 활용할 수 있으며, 모든 의무 또는 예외를 빠짐없이 나열한 목록은 아닙니다.
구조화된 e-invoice에는 정의된 기계 판독 가능 항목이 포함됩니다. 일반 메일로 발송한 PDF만으로는 구조화 데이터를 요구하는 의무를 충족할 수 없습니다. EN 16931은 유럽의 의미론적 모델이며, UBL과 UN/CEFACT CII는 이를 표현하는 데 사용되는 구문입니다. 전송처에서는 단순히 XML이 아니라 특정 profile, version 또는 지역 확장을 요구할 수 있습니다.
Hybrid Factur-X/ZUGFeRD 파일은 읽기 쉬운 PDF와 구조화된 XML을 결합합니다. 적합성 여부는 허용되는 version/profile 및 적용 규칙에 따라 달라집니다. 임의의 XML을 첨부하는 것만으로 준수가 보장되지는 않습니다. 두 표현 방식의 일관성을 유지하고 법적으로 요구되는 원본 구성 요소를 보존해야 합니다.
형식, 교환 네트워크 및 세금 신고는 서로 다른 계층입니다. Peppol은 발신자, 발신자 access point, 수신자 access point 및 수신자를 연결하는 네 모서리로 구성됩니다. 관청에 대한 신고와 함께 사용할 수도 있습니다. Clearance는 발행 경로에 관청 검증을 추가하지만, 사후 심사 방식은 동일한 사전 clearance를 요구하지 않습니다. 국가별로 모델을 조합하므로 이 세 가지는 서로 배타적인 세 가지 제품 선택지는 아닙니다. 실제 profile 및 검증 규칙은 공식 Peppol BIS Billing 문서 에서 확인하세요.
예를 들어 사우디 표준 세금 invoice와 단순 invoice는 clearance/신고 처리 방식이 다릅니다. 모든 거래에 적용되는 단일 흐름인 ‘세무관청으로 전송한 후 구매자에게 전달’ 방식은 오해를 부를 수 있습니다. 해당 거래에 어떤 문서 유형, 경로 및 신고 의무가 적용되는지 확인하세요. 이 구분은 ZATCA 기술 가이드에 설명되어 있습니다.
법적 판매자와 구매자, 사업장/VAT 상태, 국내 또는 국경 간 공급, B2B/B2C/B2G 범주, 면제 및 매출 기준을 확인하세요. 수신, 발행, 신고, provider 선임 및 과태료 완화의 적용일은 서로 다를 수 있습니다. 고객의 선호만으로 모든 공급업체에게 법적 의무가 발생하는 것은 아닙니다.
아래 표에는 원문의 10개 시장을 유지하되, 일괄적인 글로벌 마감일 대신 현재 유효한 공식 링크를 제시합니다. 더 이른 단계의 의무나 예외에 따라 특정 사업체의 답이 달라질 수 있습니다. 적용 범위를 누가 확인했는지 기록하고 검토일을 설정하세요. 타임라인 캡처에 영구적으로 의존해서는 안 됩니다.
몇몇 적용일은 이미 도래했습니다. Small business라는 이유만으로 수신 의무가 자동으로 면제되지는 않습니다. 아래 요약에는 여러 산업, 거래 및 사업체 예외가 생략되어 있습니다. 해당 세부는 관청 링크에서 확인하세요.
| 시장 / 공식 출처 | 기준 시점 및 주요 적용 범위 |
|---|---|
| 독일 | 국내 B2B 수신은 2025년 1월 1일부터 적용됩니다. 발행은 전년도 매출이 €800,000을 초과하는 경우 대체로 2027년 1월 1일부터, 그 외에는 2028년 1월 1일부터 적용되나 면제/EDI 전환에 따릅니다. Small business 발행 면제는 수신 의무를 면제하지 않습니다. |
| 벨기에 | 적용 대상인 국내 B2B의 구조화된 데이터 교환은 2026년 1월 1일부터 적용됩니다. Peppol이 기본 경로이며, 합의된 준수 대안과 법적 예외는 별도로 확인해야 합니다. 단순히 ‘Peppol 권장’인 수준이 아닙니다. |
| 크로아티아 | 국내 B2B: VAT 시스템 과세자는 2026년 1월 1일부터 fiscalisation과 함께 invoice를 발행/수신합니다. 관련 비VAT 과세자는 2026년부터 수신하며 2027년 1월 1일부터 발행을 시작합니다. |
| 폴란드 | KSeF 수신은 2026년 2월 1일부터, 발행은 2024년 VAT 포함 매출이 PLN 200m을 초과하는 경우 2월 1일부터, 그 외에는 4월 1일부터 적용됩니다. 월간 invoice 총액이 PLN 10,000 이하인 경우는 전환 기간의 조건에 따라 2026년 말까지 발행을 유예할 수 있습니다. |
| 프랑스 | 적용 대상의 수신은 2026년 9월 1일부터 시작됩니다. 대형/ETI 사업체는 이 날짜부터 발행하고, SME/micro 사업체는 2027년 9월 1일부터 발행합니다. ETI는 SME 범주가 아닙니다. 승인된 플랫폼과 별도 e-reporting 적용 범위가 중요합니다. |
| 스페인 | 2026년 10월 6일 발효된 HAC/1028/2026 명령이 기준 시점을 정합니다. 적용 대상 중 전년도 매출이 €8m을 초과하는 사업체는 2027년 10월 6일부터, 그 외에는 2028년 10월 6일부터 발행해야 합니다. 결제 상태 신고에는 별도의 단계별 규칙이 적용됩니다. 이 명령은 더 이상 보류 상태가 아닙니다. |
| UAE | 적용 대상의 매출≥AED 50m: ASP 선임은 2026년 10월 30일, 구현은 2027년 1월 1일입니다. 매출이 더 낮은 집단: 선임은 2027년 3월 31일, 구현은 2027년 7월 1일이며, 정부 주체의 구현은 2027년 10월 1일입니다. 현재 적용 범위/제외 대상과 별도 pilot을 확인하세요. |
| 사우디아라비아 | ZATCA Wave 25: 2022~2025년 중 어느 한 해의 VAT 대상 매출이 SAR 187,500을 초과하는 사업체이며, 2027년 2월 1일까지 통합이 통보되어야 합니다. 앞선 Wave의 의무도 계속 적용됩니다. 고지 사항과 문서 유형별 clearance/신고 규칙을 따르세요. |
| 말레이시아 | 현재 HASiL 면제 기준은 연간 매출/수입<RM 3m이며, 관련 ENTITY 및 주주 관련 예외가 적용됩니다. Phase 4는 일반적으로 2026년 1월 1일부터 시작하며, 신규 사업자의 기준일은 서로 다릅니다. 적용 가능 여부와 2027년 12월 31일까지의 조건부 완화는 최신 Guidelines 4.8/Specific 4.9를 확인해야 합니다. 기존의 RM 1m 기준은 더 이상 유효하지 않습니다. |
| 유럽 연합 | ViDA는 2030년 7월 1일부터 의무 e-invoicing을 도입하는 국경 간 B2B 디지털 보고 체계입니다. 각국의 국내 의무 도입 시점은 앞서 정한 기준이 유지되므로, 2026년 또는 2028년으로 시작되는 보편적 기준을 적용할 수는 없습니다. |
스페인의 별도 청구 소프트웨어/SIF 규정과 VERI*FACTU 옵션은 B2B e-invoice 교환 일정과 혼동하지 않아야 합니다. 통합 RD 1007/2023 일정표 에서는 지정된 법인세 적용 대상군에는 2027년 1월 1일, 그 밖의 적용 대상 세금cqopa자에게는 2027년 7월 1일을 시행일로 정하고 있습니다.
말레이시아의 경우 실제 Guideline 4.8, sections 1.5–1.6 및 Specific Guideline 4.9, section 16을 확인해야 합니다. 완화 조치는 조건부이며, 모든 요구사항의 예외가 아닙니다. UAE의 개정 Decision 66/2026 은 AED 50m 이상 기준과 appointed date를 확인해 줍니다.
법적 당사자, 세액 산정, 단위, 수량, 가격, 할인, 통화, 날짜, 지급 조건 및 라우팅/구매자 참조 정보를 포함한 통제된 청구서 기록을 사용하세요. 여기에서 구조화 파일과 읽기 쉬운 보기를 모두 생성한 후 두 형식을 검증합니다. 공유 원천 데이터는 불일치를 줄이지만 반올림이나 서식 오류를 불가능하게 만들지는 않습니다.
계산 예시만 들면, 단가 30짜리 3개는 소계 90, 라인별 10% 할인 9, taxable net 81입니다. 세율을 20%로 가정하면 세금 16.20, 합계 97.20입니다. 이 가정 세율은 어떤 시장에서도 세금 자문이 아닙니다. XML 파싱 여부만 확인하지 말고, 필요한 라인/헤더 반올림, 할인 및 세금 범주 규칙을 점검하세요.
구매자 참조 정보 누락, 잘못된 식별자 또는 잘못된 세금 처리는 서로 다른 방식으로 수정해야 할 수 있습니다. 일부 참조 정보는 보편적으로 필요한 필드가 아니라 프로파일 또는 고객 요구사항입니다. 세금은 고정 세율만으로 정해지는 것이 아니라 실제 거래와 당사자에 따라 달라집니다. 권위 있는 조회 수단이 있는 경우 세금 ID를 검증하고, 라우팅 또는 은행 정보 변경을 통제하세요.
외부 전송 시 변환하거나 수신 시 추출하는 것 자체가 자동으로 잘못된 것은 아니지만, 검증된 매핑과 통제가 필요합니다. 원본 승인 데이터를 사용할 수 있다면 이를 PDF로 만든 뒤 OCR로 다시 추출하는 과정은 불필요한 재구성을 추가합니다.
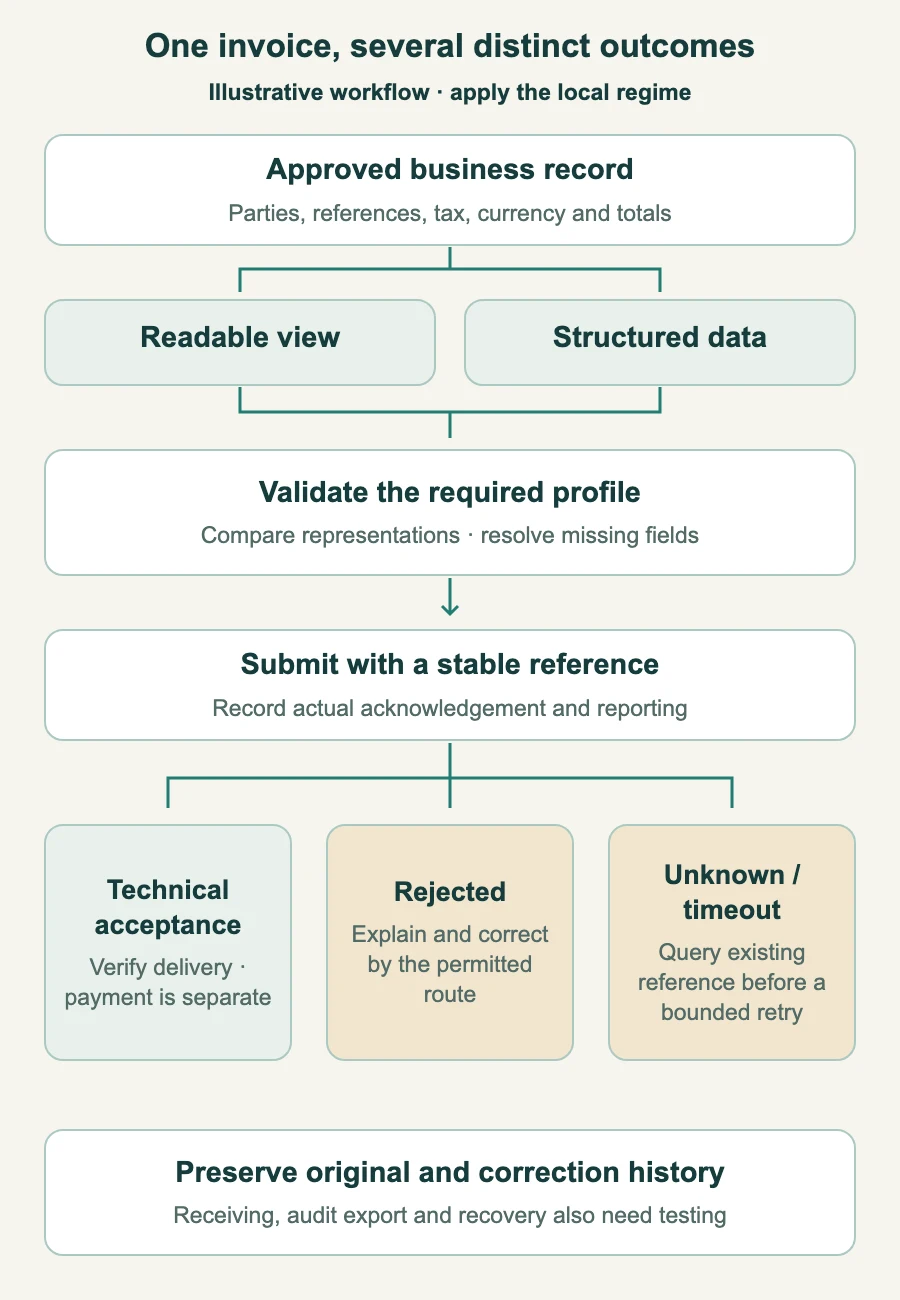
변경할 수 없는 비즈니스 참조 정보와 provider/authority 식별자 및 상태 이력을 보관하세요. 로컬 검증, 제출, 기술적 수락, 배송, 구매자 응답 및 지급은 서로 다른 사실입니다. authority의 수락만으로 청구서가 상업적으로 정확하거나, 지급 승인을 받았거나, 실제로 지급되었다고 볼 수는 없습니다.
연결이 time out되면 재제출하기 전에 기존 참조 정보를 조회하세요. 중복 방지 기능을 사용하고, 재시도 가능한 장애에는 제한된 backoff를 적용하며, 예외 책임자를 지정하세요. 결과가 불명확한 상태에서 새 청구서 번호를 임의로 생성하지 마세요. 같은 반려 문서를 반복해서 전송하는 대신 잘못된 데이터나 자격 증명을 수정하세요.
이미 발행되었거나 수락된 청구서는 허용된 기간 내 취소, 수정 문서, credit/debit note 또는 규정된 참조 정보를 포함한 대체 청구서가 필요할 수 있습니다. 정확한 절차는 제도와 오류 유형에 따라 달라지며, 모든 변경이 ‘credit note와 새 청구서’ 방식은 아닙니다. 원본 증빙을 보존하고 이력을 삭제하지 않은 상태에서 승인된 수정 사항을 적용하세요.
제도별 합법적인 장애/offline 절차와 보고 기한을 합의하세요. 일반적인 fallback PDF나 지연된 재시도가 자동으로 허용되는 것은 아닙니다. 구매자가 문서를 수신했더라도 각각의 보고 의무는 별도로 추적해야 합니다.
수신 파일이 올바른 법인 및 accounts-payable queue에 도달하는지, 렌더링과 검증이 가능하며 supplier/order/receipt와 매칭되는지, 예외 처리를 담당하는 사람이 있는지 확인하세요. e-invoice를 수신했다고 세금, 지급 또는 supplier의 은행 정보 변경이 자동으로 승인되는 것은 아닙니다.
첨부 파일은 신뢰할 수 없는 입력으로 취급하세요. 통제된 파싱, malware 방지 및 제한된 저장소를 사용하고, 청구서는 공개 마케팅 이미지가 아닙니다. 역할 및 법인에 따라 직원과 AI의 접근 범위를 제한하세요. 적용되는 기간 동안 원본 파일, 필수 구성요소, 수신 확인 및 수정 내역을 보관하세요.
읽기 쉬운 audit export와 복원, provider 종료 시나리오까지 테스트하세요. provider portal이나 backup만으로 retention, integrity 및 accessibility 의무를 충족한다는 것을 증명할 수는 없습니다. 전 세계에 적용되는 단일 보존 기간은 없습니다.
재무팀에 scope/tax를, 영업팀 또는 master-data 담당자에게 고객 정보 책임을, 운영 담당자에게 연결, 자격 증명, 갱신 및 장애 대응 책임을 배정하세요. onboarding, 문서당 요금, 지원, 데이터 export, service level 및 exit 조건을 비교하세요. 소프트웨어 vendor의 ‘e-invoicing ready’ 배지가 모든 국가에서 공인된 연결을 사용한다는 증거는 아닙니다.
허용된 테스트 환경에서 일반 판매, 할인, 부분 credit, 취소/수정, 해외 당사자, 구매자 참조 정보 누락, 중복 전송, 만료된 자격 증명, timeout 및 수신 청구서를 실행하세요. PDF 미리보기가 성공했는지만 확인하지 말고 실제 수신 확인, 법적 참조 정보, 보고 및 보관소 검색을 점검하세요.
법적으로 허용되는 경우 통제된 고객 그룹으로 시작하고, reconciliation과 교육 이후 범위를 확대하세요. 프로젝트 기간은 범위, 데이터 품질 및 provider onboarding에 따라 달라지며, 3개월이 보편적인 보장 기간은 아닙니다. 의무화된 시행일 전에 수동 승인 예외 절차와 충분한 처리 역량을 준비하세요.
검증된 재입력 시간, 검토/지원 투입, 반려 사유, 미해결 건의 경과 기간 및 유효하게 전달된 청구서까지 걸리는 시간을 측정하세요. 이러한 개선을 지연 지급 행태 및 현금 절감액과 구분해야 합니다. 도매업체의 100시간 재입력 시나리오는 기준 가정일 뿐이며, 100시간이 사라지거나 고객이 더 빨리 지급한다는 것을 입증하지 않습니다.
재무 관리자는 이제 유용한 질문을 할 수 있습니다. 승인된 데이터와 일치하고, 올바른 경로로 해당 구매자에게 전달되며, 정확한 상태를 갖고, 나중에 수정하고 검색할 수 있는 청구서 한 건을 입증할 수 있습니까? 이후 수신 청구서에 대해서도 같은 질문을 합니다.
이는 ‘XML을 export한다’보다 훨씬、采购 기준이 명확하고, 다음 규정, 고객 참조 정보 또는 연결이 변경될 때 업무 담당자를 분명히 정할 수 있다는 이점이 있습니다.
2026년 11월 5일 검토. Anichur Rahaman은 StoreConsole의 창작자입니다. 도매업체, 업무량 및 세금 계산은 교육용 예시이며, 일부 국가별 확인사항만으로 특정 법인의 의무를 완전히 판단할 수는 없습니다.
작성자 소개
Anichur Rahaman
계속 읽기