E-invoicing in 2026: ken je scope, volg dan de factuur
Actuele officiële controlepunten voor tien markten, plus een praktische factuurtraject via gestructureerde data, validatie, bezorging, correcties en betaling.
Auteur
Anichur Rahaman
3 maanden geleden10 min. leestijd184 weergaven
Een klant van een groothandel vraagt om gestructureerde facturen. De finance manager kan een verzorgde PDF sturen, maar het systeem van de koper heeft velen nodig die het kan verwerken: btw-identificatienummers, regelbedragen en een inkoopreferentie. Haar eerste probleem is niet een mooiere factuur maken, maar ervoor zorgen dat de bestaande bedrijfsgegevens correct worden doorgegeven.
De groothandel is een voorbeeld. Stel dat voor 600 maandelijkse facturen telkens tien minuten overtypen nodig is: 100 uur potentiële inspanning. Dit is geen gemeten besparing. Gestructureerde uitwisseling kan herinvoer deels voorkomen, maar opschoning, controle, uitzonderingen en ondersteuning bij de koppeling kosten nog steeds tijd.
Deze gids controleert geselecteerde officiële vereisten per 5 november 2026. De gids maakt onderscheid tussen de juridische scope, de functionaliteit van de software, een bezorgbevestiging en een daadwerkelijke betaling. De landelijke controlepunten zijn een startkaart, geen uitputtende lijst van verplichtingen of vrijstellingen.
Begrijp het document voordat je een koppeling kiest
Een gestructureerde e-factuur bevat vastgelegde, machineleesbare velden. Een gewone, per e-mail verzonden PDF volstaat niet voor verplichtingen die gestructureerde data vereisen. EN 16931 is een Europees semantisch model; UBL en UN/CEFACT CII zijn syntaxen om dit model weer te geven. De ontvanger kan een bepaald profiel, een specifieke versie of een lokale extensie vereisen, en niet zomaar elke XML.
Hybride Factur-X/ZUGFeRD-bestanden combineren een leesbare PDF met gestructureerde XML. De kwalificatie hangt af van de geaccepteerde versie of het profiel en de toepasselijke regels; het toevoegen van willekeurige XML zorgt niet voor naleving. Houd de weergaven consistent en behoud de wettelijk vereiste oorspronkelijke onderdelen.
Formaat, uitwisselingsnetwerk en belastingrapportage zijn verschillende lagen. Peppol verbindt afzender, toegangspunt van de afzender, toegangspunt van de ontvanger en ontvanger: de vier hoekpunten. Het kan naast rapportage aan een autoriteit worden gebruikt. Clearance voegt autoriteitsvalidatie toe aan het uitgifteproces; post-auditmaatregelen vereisen niet dezelfde voorafgaande clearance. Landen combineren modellen, dus dit zijn geen drie onderling uitsluitende productkeuzes. Zie de officiële Peppol BIS Billing-documentatie voor de actuele profielen en validatieregels.
Saudische standaardbtw-facturen en vereenvoudigde facturen hebben bijvoorbeeld een verschillende behandeling voor clearance en rapportage; een universele workflow van “naar de belastingautoriteit sturen en daarna naar de koper” zou misleidend zijn. Vraag welk documenttype, welk traject en welke rapportageplicht op jouw transactie van toepassing is. Het onderscheid wordt beschreven in de technische gids van ZATCA.
Maak van een algemene deadline jouw eigen verplichting
Bepaal de juridische verkoper en koper, de vestigings- en btw-status, binnenlandse of grensoverschrijdende levering, de B2B/B2C/B2G-categorie, vrijstellingen en de omzetgrondslag. Ontvangst, uitgifte, rapportage, aanwijzing van een provider en boetevrijstelling kunnen verschillende data hebben. Een klantvoorkeur is op zichzelf geen wettelijke verplichting voor elke leverancier.
De tabel behoudt de tien markten uit het oorspronkelijke artikel en gebruikt actuele officiële links in plaats van een algemene wereldwijde deadline. Een eerdere invoering of uitzondering kan het antwoord voor een specifieke entiteit veranderen. Leg vast wie je scope heeft gecontroleerd en stel een herzieningsdatum in; vertrouw niet voor altijd op een schermafbeelding van een tijdlijn.
Geselecteerde controlepunten, gecontroleerd op 5 november 2026
Verschillende data zijn al verstreken. Een klein bedrijf heeft niet automatisch minder ontvangstverplichtingen. De samenvatting hieronder laat veel sector-, transactie- en entiteitsuitzonderingen weg; open de link van de autoriteit voor de toepasselijke details.
Binnenlandse B2B-ontvangst sinds 1 januari 2025. Uitgifte doorgaans vanaf 1 januari 2027 bij een omzet in het voorgaande jaar van >€800.000, anders vanaf 1 januari 2028, met inachtneming van vrijstellingen en de EDI-overgangsperiode. De uitgifftevrijstelling voor kleine ondernemingen heft de ontvangstplicht niet op.
Gestructureerde uitwisseling voor binnenlandse B2B-transacties binnen scope sinds 1 januari 2026. Peppol is de standaardroute; een overeengekomen compliant alternatief en wettelijke uitzonderingen moeten afzonderlijk worden gecontroleerd. Niet slechts “Peppol aanbevolen”.
Binnenlandse B2B: btw-plichtigen geven vanaf 1 januari 2026 facturen uit en ontvangen ze met fiscalisatie. Relevante niet-btw-plichtigen ontvangen in 2026 en gaan vanaf 1 januari 2027 facturen uitgeven.
KSeF-ontvangst vanaf 1 februari 2026; uitgifte vanaf 1 februari voor btw-inclusieve verkoop in 2024 boven PLN 200 miljoen, vanaf 1 april voor overige gevallen. Maandelijkse gefactureerde brutoverkoop ≤PLN 10.000 kan de uitgifte onder overgangsvoorwaarden uitstellen tot en met 2026.
Ontvangst binnen scope vanaf 1 september 2026; grote entiteiten en ETI's geven dan facturen uit, mkb- en micro-ondernemingen vanaf 1 september 2027. ETI is niet de mkb-categorie. De reikwijdte van goedgekeurde platforms en afzonderlijke e-rapportage zijn van belang.
Order HAC/1028/2026, in werking sinds 6 oktober 2026, start de klok: entiteiten binnen scope met een omzet in het voorgaande jaar van >€8 miljoen vanaf 6 oktober 2027; overige entiteiten vanaf 6 oktober 2028. Rapportage van de betalingsstatus kent gefaseerde aanvullende regels. Het order is niet langer in afwachting.
Entiteiten binnen scope met inkomsten ≥AED 50 miljoen: aanwijzing van de ASP op 30 oktober 2026; implementatie op 1 januari 2027. Cohort met lagere inkomsten: aanwijzing op 31 maart 2027, implementatie op 1 juli 2027; implementatie voor de overheid op 1 oktober 2027. Controleer de actuele scope, uitsluitingen en de afzonderlijke pilot.
ZATCA Wave 25: aan btw onderworpen inkomsten >SAR 187.500 in een van de jaren 2022–2025; aangemelde integratie uiterlijk 1 februari 2027. Verplichtingen uit eerdere waves blijven gelden. Volg je melding en de regels voor clearance en rapportage per documenttype.
De huidige HASiL-vrijstelling geldt voor een jaarlijkse omzet/inkomsten van minder dan RM 3 mln, met uitzonderingen voor verbonden entiteiten/aandeelhouders. Fase 4 startt doorgaans op 1 januari 2026; voor nieuwe ondernemingen gelden andere data. Voor de voorwaarden en de tijdelijke versoepeling tot 31 december 2027 zijn de huidige Richtlijn 4.8/Specificatie 4.9 nodig; de oude RM 1 mln als hoofdcriterium is verouderd.
ViDA voor grensoverschrijdende digitale B2B-rapportage, gebaseerd op verplichte e-facturering vanaf 1 juli 2030. Eerdere nationale verplichtingen blijven gelden; er is geen universele startdatum in 2026/2028.
De afzonderlijke Spaanse regels voor facturatie-software/SIF, inclusief VERI*FACTU-opties, mogen niet worden verward met de data voor de uitwisseling van B2B-e-facturen. De geconsolideerde RD 1007/2023-schema stelt 1 januari 2027 in voor de specifieke cohort met vennootschapsbelasting en 1 juli 2027 voor andere belastingplichtigen binnen de reikwijdte.
Bouw beide representaties vanuit één goedgekeurd gegeven
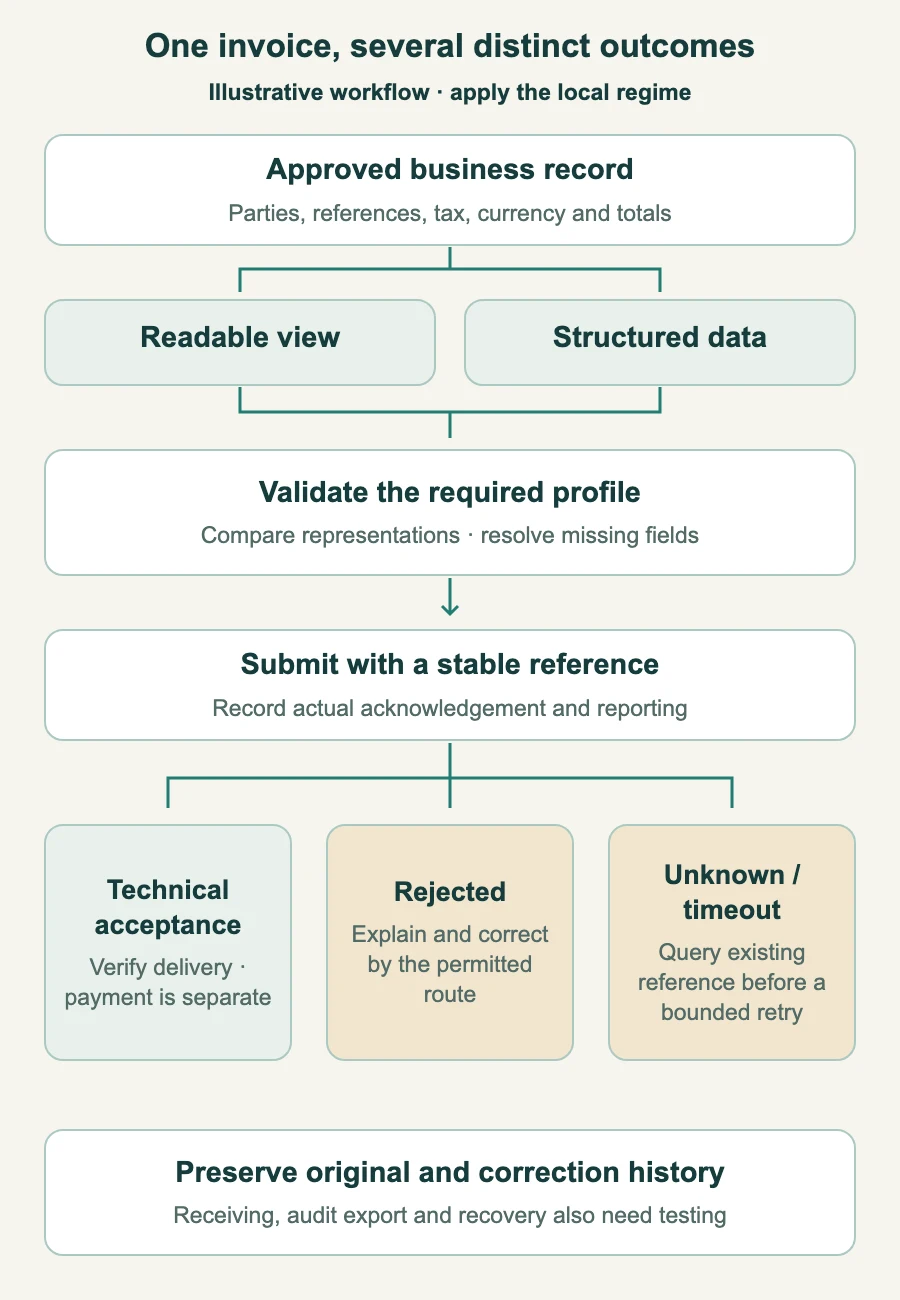
Gebruik een beheerde factuurgegevensrecord met de juridische partijen, belastingbepaling, eenheden, hoeveelheden, prijzen, toeslagen, valuta, datums, voorwaarden en routerings-/kopersreferenties. Genereer daaruit zowel het gestructureerde bestand als de leesbare weergave en valideer beide. Gedeelde brongegevens verminderen tegenstrijdigheden, maar sluiten afrondings- of opmaakfouten niet uit.
Overweeg voor uitsluitend rekenkundige doeleinden drie eenheden tegen 30: subtotaal 90, een regelkorting van 10% van 9, belastbaar netto 81. Bij een verondersteld belastingtarief van 20% is de belasting 16,20 en het totaal 97,20. Dit verzonnen tarief is geen belastingadvies voor enige markt. Controleer de vereiste afronding per regel en kop, de toeslagregels en de belastingcategorieën, en niet alleen of de XML kan worden verwerkt.
Een ontbrekende kopersreferentie, ongeldige identificatie of onjuiste belastingbehandeling kan een andere correctie vereisen. Sommige referenties zijn vereisten voor een profiel of klant en geen universele velden. De belasting hangt af van de feitelijke transactie en partijen, niet alleen van een vast tarief bij een product. Valideer belastingidentificatienummers waar gezaghebbende controles bestaan en beheer wijzigingen in routerings- of bankgegevens.
Uitgaande conversie of inkomende extractie is niet automatisch onjuist, maar vereist geverifieerde mapping en controles. Als de oorspronkelijke goedgekeurde gegevens beschikbaar zijn, is omzetten naar PDF en vervolgens teruglezen met OCR een vermijdbare extra stap.
Een algemene control flow, geen claim dat elk land clearing of dezelfde correctieprocedure gebruikt. Acceptatie is geen betaling.
Volg bezorging, juridische acceptatie en betaling afzonderlijk
Bewaar een onveranderlijke zakelijke referentie plus identificaties van de provider/autoriteit en de statusgeschiedenis. Lokale validatie, indiening, technische acceptatie, bezorging, reactie van de koper en betaling zijn verschillende feiten. Acceptatie door de autoriteit bewijst niet dat de factuur commercieel correct is, voor betaling is goedgekeurd of is betaald.
Wanneer een verbinding time-out geeft, raadpleeg eerst de bestaande referentie voordat u opnieuw indient. Gebruik duplicaatbeveiliging, begrensde backoff bij opnieuw te proberen storingen en wijs een verantwoordelijke persoon voor uitzonderingen aan. Maak nooit stilzwijgend een nieuw factuurnummer aan bij een onbekend resultaat. Corrigeer ongeldige gegevens of inloggegevens in plaats van dezelfde afwijzing steeds opnieuw te versturen.
Een reeds uitgegeven of geaccepteerde factuur vereist mogelijk annulering binnen een toegestaan termijn, een correctiedocument, een credit- of debetnota of een vervangende factuur met voorgeschreven referenties. De precieze route hangt af van het regime en de fout; niet elke wijziging is een ‘creditnota plus nieuwe factuur’. Bewaar het oorspronkelijke bewijs en pas geautoriseerde correcties toe in plaats van de geschiedenis te verwijderen.
Spreek voor elk regime wettelijke procedures voor storingen en offline werking af, evenals rapportagedeadlines. Een algemene terugvaloplossing in PDF of een vertraagde retry is niet automatisch toegestaan. Houd afzonderlijke rapportageverplichtingen bij, zelfs wanneer de koper het document heeft ontvangen.
Ontvangst en archivering maken deel uit van het project
Bevestig dat inkomende bestanden de juiste juridische entiteit en de juiste queue voor accounts payable bereiken, kunnen worden weergegeven, gevalideerd en gematcht met leverancier/order/ontvangst, en dat er een eigenaar is voor uitzonderingen. De ontvangst van een e-factuur keurt haar belasting, betaling of een wijziging van de bankgegevens van een leverancier niet automatisch goed.
Behandel bijlagen als niet-vertrouwen invoer. Gebruik beheerde parsing, malwarebescherming en beperkte opslag; een factuur is geen openbare marketingafbeelding. Beperk toegang voor personeel en AI op basis van rol/entiteit en bewaar de oorspronkelijke bestanden, vereiste onderdelen, bevestigingen en correcties gedurende de toepasselijke periode.
Test een leesbare audit-export en herstel, inclusief het beëindigen van een providerrelatie. Een providerportaal of back-up alleen bewijst niet dat u aan de verplichtingen voor bewaartermijnen, integriteit en toegankelijkheid voldoet. Er bestaat geen uniforme wereldwijde bewaartermijn.
Test de volledige klantreis en meet vervolgens het zinvolle werk
Geef finance eigendom van reikwijdte/belasting, laat sales of de eigenaars van master data verantwoordelijk zijn voor klantgegevens en wijs een operationele eigenaar aan voor de verbinding, inloggegevens, verlenging en storingen. Vergelijk onboarding, kosten per document, support, data-export, serviceniveaus en beëindigingsvoorwaarden. Een ‘e-invoicing ready’-label van een softwareleverancier bewijst niet dat er in elk land een geaccrediteerde verbinding is.
Voer in een toegestane testomgeving gewone verkoop, kortingen, gedeeltelijke credits, annulering/correctie, buitenlandse partijen, ontbrekende kopersreferenties, dubbele verzendingen, verlopen inloggegevens, time-outs en inkomende facturen uit. Controleer de daadwerkelijke bevestigingen, juridische referenties, rapportage en het opvragen uit het archief, en niet alleen een geslaagde PDF-preview.
Begin waar wettelijk toegestaan met een beheerde klantgroep en breid pas uit na reconciliatie en training. De projectduur hangt af van de reikwijdte, datakwaliteit en onboarding bij de provider; een kwartaal is geen universele belofte. Zorg vanaf het begin voor een geautoriseerd handmatig uitzonderingsproces en voldoende capaciteit vóór de verplichte data.
Meet de geverifieerde herinvoertijd, de inspanning voor beoordeling/support, afwijzingsredenen, de leeftijd van onopgeloste dossiers en de tijd tot een correct bezorgde factuur. Maak die winst onderscheiden van het gedrag rond late betaling en besparingen op liquiditeit. Het scenario van de groothandel met 100 uur overtypen is een uitgangsassumptie; het bewijst niet dat er 100 uur verdwijnen of dat klanten sneller betalen.
Terug naar de vraag van de koper
De finance manager kan nu een nuttige vraag stellen: kunnen we aantonen dat één factuur overeenkomt met onze goedgekeurde gegevens, deze koper via de juiste route bereikt, de juiste status heeft en later kan worden gecorrigeerd en opgevraagd? Daarna stelt zij dezelfde vraag voor een inkomende factuur.
Dat is een sterkere aankoopcriterium dan ‘XML exporteren’. Het laat de onderneming ook met duidelijke eigenaren achter wanneer de volgende regel, klantreferentie of verbinding verandert.
Gereviewd op 5 november 2026. Anichur Rahaman is de maker van StoreConsole. De groothandel, de werklast en de belastingberekeningen zijn voorbeelden ter instructie; de geselecteerde controlepunten voor landen vormen geen volledige bepaling van de verplichtingen van een entiteit.


 E-commerce