E-Invoicing в 2026: определите свой scope, затем работайте с invoice
Актуальные официальные ориентиры по десяти рынкам, а также практический путь invoice через структурированные данные, валидацию, доставку, корректировки и оплату.
Автор
Anichur Rahaman
3 месяца назад10 мин. чтенияПросмотров: 184
Покупатель оптового поставщика просит structured invoices. Финансовый директор может отправить аккуратный PDF, но системе покупателя нужны поля, которые она умеет обрабатывать: налоговые идентификаторы, суммы строк и ссылка на закупку. Первая задача — не нарисовать счёт получше, а обеспечить корректную передачу имеющихся бизнес-данных.
Оптовый поставщик — это учебный пример. Допустим, 600 ежемесячных счетов по десять минут пришлось бы перенабирать: это 100 часов потенциальной работы. Это не измеренная экономия. Structured exchange снимает часть ручного ввода, но чистка данных, проверка, исключения и поддержка подключения по-прежнему требуют времени.
В этом руководстве проверены отдельные официальные требования по состоянию на 5 ноября 2026 года. Здесь чётко разделены правовой scope и возможности ПО, а также подтверждение доставки и фактическая оплата. Ориентиры по странам — это стартовая карта, а не исчерпывающий перечень обязанностей или исключений.
Поймите документ, прежде чем выбирать подключение
Structured e-invoice содержит определённые машиночитаемые поля. Обычный PDF, отправленный по email, не подходит для требований, предполагающих structured data. EN 16931 — европейская семантическая модель; UBL и UN/CEFACT CII — синтаксисы, через которые её представляют. На стороне получателя могут требоваться конкретный профиль, версия или локальное расширение, а не любой XML.
Гибридные файлы Factur-X/ZUGFeRD сочетают читаемый PDF со structured XML. Соответствие требованиям зависит от принимаемой версии/профиля и применимых правил; приложение произвольного XML само по себе не создаёт compliance. Поддерживайте представления согласованными и сохраняйте юридически обязательные исходные компоненты.
Формат, сеть обмена и налоговая отчётность — это разные уровни. Peppol связывает отправителя, access point отправителя, access point получателя и получателя — четыре угла. Его можно совмещать с отчётностью в налоговый орган. Clearance добавляет валидацию налоговым органом в путь выставления; post-audit arrangements такого же предварительного clearance не требуют. Страны комбинируют модели, поэтому это не три взаимоисключающих варианта продукта. Смотрите официальную документацию Peppol BIS Billing за фактическими профилями и правилами валидации.
Например, стандартные налоговые счета и упрощённые счета в Саудовской Аравии по-разному регулируются с точки зрения clearance и отчётности; универсальный сценарий «отправить в налоговый орган, затем покупателю» вводил бы в заблуждение. Уточните, какой именно тип документа, маршрут и обязанность по отчётности применимы к вашей сделке. Различие описано в техническом руководстве ZATCA.
Превратите публичный дедлайн в собственную обязанность
Определите юридического продавца и покупателя, статус места деятельности и VAT, внутреннюю или трансграничную поставку, категорию B2B/B2C/B2G, исключения и базу оборота. Для получения, выставления, отчётности, привлечения провайдера и освобождения от штрафов могут действовать разные даты. Предпочтение клиента само по себе не превращается в законодательный мандат для каждого поставщика.
В таблице сохранены десять рынков из оригинальной статьи с актуальными официальными ссылками, а не единый глобальный дедлайн без оговорок. Более ранняя волна или исключение может изменить ответ для конкретной организации. Зафиксируйте, кто проверил ваш scope, и назначьте дату пересмотра; не полагайтесь вечно на скриншот сроков.
Отдельные ориентиры, проверено 5 ноября 2026 года
Некоторые даты уже наступили. То, что вы малый бизнес, автоматически не снимает обязанностей по получению счетов. Приведённая ниже сводка опускает множество отраслевых, сделных и организационных исключений — откройте ссылку на налоговый орган за применимыми подробностями.
Внутренний B2B: получение с 1 января 2025 года. Выставление в целом с 1 января 2027 года при обороте за предыдущий год >€800 000, иначе с 1 января 2028 года — с учётом исключений и переходного периода EDI. Освобождение малого бизнеса от выставления не снимает обязанности по получению.
Обязательный внутренний B2B structured exchange с 1 января 2026 года. Peppol — маршрут по умолчанию; согласованный compliant альтернативный вариант и законодательные исключения требуют отдельной проверки. Речь не просто о том, что «Peppol рекомендуется».
Внутренний B2B: плательщики VAT выставляют и получают счета с фискализацией с 1 января 2026 года. Соответствующие неплательщики VAT получают счета в 2026 году и начинают выставлять с 1 января 2027 года.
Получение через KSeF с 1 февраля 2026 года; выставление — 1 февраля при продажах с VAT за 2024 год свыше PLN 200 млн, 1 апреля для остальных. Ежемесячные выставленные счета с валовыми продажами ≤PLN 10 000 могут отложить выставление до конца 2026 года при соблюдении переходных условий.
Обязанное по scope получение с 1 сентября 2026 года; крупные организации и ETI выставляют счета с этой даты, SME и микропредприятия — с 1 сентября 2027 года. ETI — не категория SME. Важны approved-platform и отдельный scope e-reporting.
Приказ HAC/1028/2026 в силе с 6 октября 2026 года запускает отсчёт: подпадающие под scope с оборотом за предыдущий год >€8 млн — с 6 октября 2027 года; остальные — 6 октября 2028 года. Для отчётности о статусе оплаты действуют дополнительные поэтапные правила. Приказ больше не находится на рассмотрении.
Подпадающий под scope доход ≥AED 50 млн: назначение ASP — 30 октября 2026 года; внедрение — 1 января 2027 года. Для группы с меньшим доходом: назначение — 31 марта 2027 года, внедрение — 1 июля 2027 года; для государственного сектора внедрение — 1 октября 2027 года. Проверьте актуальный scope, исключения и отдельный пилотный этап.
Волна 25 ZATCA: доход с VAT >SAR 187 500 в любом из годов 2022–2025; уведомление об интеграции — до 1 февраля 2027 года. Обязанности более ранних волн сохраняются. Следуйте своему уведомлению и правилам clearance и отчётности по типам документов.
Текущее исключение HASiL действует при годовом обороте/доходе <RM 3m и охватывает отдельные исключения для связанных лиц и акционеров. Этап 4 в целом начинается 1 января 2026 года; для новых компаний сроки отличаются. Для определения права на применение и условий смягчения до 31 декабря 2027 года нужны актуальные Guidelines 4.8/Specific 4.9; прежний порог RM 1m уже неактуален.
ViDA предусматривает трансграничный цифровой B2B-обмен отчётности на основе обязательного e-invoicing с 1 июля 2030 года. Более ранние национальные требования остаются в силе; единой даты начала 2026/2028 года не существует.
Отдельные правила Испании для биллингового ПО и SIF, включая варианты VERI*FACTU, нельзя смешивать со сроками обмена B2B e-invoice. Сводный RD 1007/2023 устанавливает 1 января 2027 года для определённой категории корпоративных налогоплательщиков и 1 июля 2027 года для других охваченных налогоплательщиков.
Формируйте оба представления из одной утверждённой записи
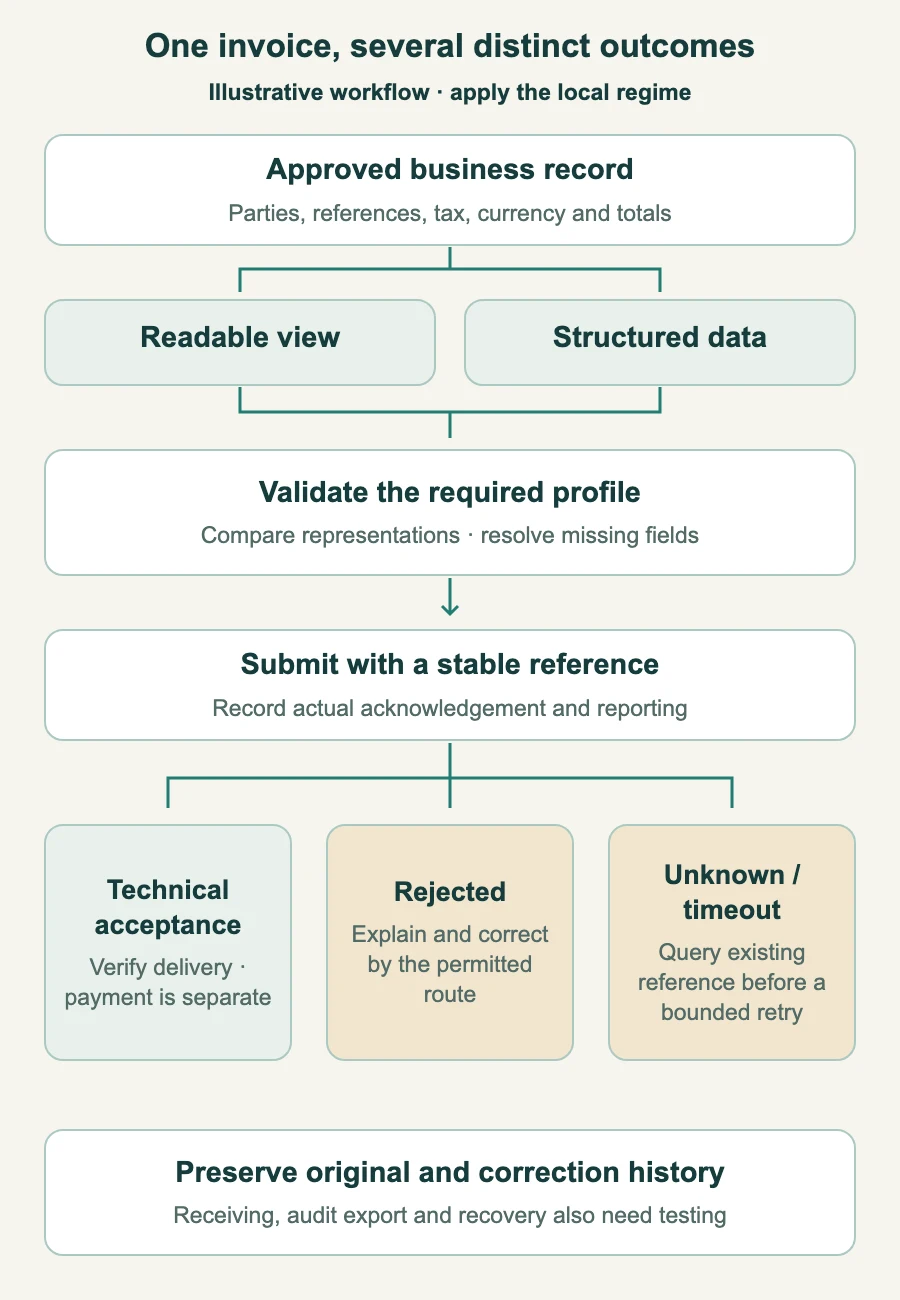
Используйте контролируемую запись счёта, содержащую юридические стороны, налоговый расчёт, единицы, количество, цены, скидки, валюту, даты, условия и ссылки для маршрутизации/покупателя. Создавайте из неё структурированный файл и читаемое представление, а затем проверяйте оба. Общие исходные данные сокращают расхождения, но не исключают ошибок округления или форматирования.
Только для иллюстрации арифметики рассмотрим три единицы по 30: промежуточная сумма 90, скидка по позиции 10% — 9, налогооблагаемая нетто-сумма 81. При предполагаемой ставке 20% налог составит 16.20, а итог — 97.20. Эта условная ставка не является налоговой консультацией для какого-либо рынка. Проверяйте правила округления по позициям и заголовку, скидок и налоговых категорий, а не только возможность разбора XML.
Отсутствующая ссылка на покупателя, недействительный идентификатор или неверное налогообложение могут потребовать разных исправлений. Некоторые ссылки являются требованиями профиля или клиента, а не универсальными полями. Налог зависит от фактической операции и её сторон, а не только от фиксированной ставки, привязанной к товару. Проверяйте налоговые идентификаторы там, где доступны достоверные проверки, и контролируйте изменения маршрутизации или банковских реквизитов.
Исходящая конвертация или извлечение входящих данных не ошибочны сами по себе, однако требуют проверенного сопоставления и контроля. Если исходные утверждённые данные доступны, их преобразование в PDF с последующим извлечением через OCR добавляет лишний этап восстановления.
Это общий процесс управления, а не утверждение о том, что каждая страна применяет клиринг или одну и ту же процедуру исправления. Принятие не означает оплату.
Отслеживайте доставку, юридическое принятие и оплату отдельно
Сохраняйте неизменяемую бизнес-ссылку, а также идентификаторы провайдера/органа и историю статусов. Локальная проверка, отправка, техническое принятие, доставка, ответ покупателя и оплата — разные факты. Принятие органом не подтверждает коммерческую корректность счёта, разрешение на оплату или факт оплаты.
При тайм-ауте соединения запросите данные по существующей ссылке, прежде чем отправлять документ повторно. Используйте защиту от дубликатов, ограниченный интервал повторных попыток при временных сбоях и назначьте ответственного за исключения. Не создавайте новый номер счёта для неизвестного результата. Исправляйте недействительные данные или учётные данные, а не отправляйте повторно один и тот же отклонённый документ.
Уже выставленный или принятый счёт может потребовать отмены в допустимый срок, исправительного документа, кредит-ноты/дебет-ноты либо замены с предписанными ссылками. Конкретный порядок зависит от режима и ошибки; не каждое изменение оформляется как «кредит-нота плюс новый счёт». Сохраняйте исходные доказательства и применяйте санкционированные исправления, не удаляя историю.
Согласуйте допустимые процедуры на период сбоев/работы офлайн и сроки отчётности для каждого режима. Универсальный резервный PDF или отложенный повтор не допускаются автоматически. Отслеживайте отдельные обязательства по отчётности даже после получения документа покупателем.
Получение и архивирование являются частью проекта
Убедитесь, что входящие файлы поступают в правильное юридическое лицо и очередь расчётов с поставщиками, могут отображаться, проверяться и сопоставляться с заказом/поставкой/получением, а также имеют ответственного за исключения. Получение e-invoice автоматически не подтверждает правильность его налогообложения, разрешение на оплату или изменение банковских реквизитов поставщика.
Считайте вложения недоверенными входными данными. Используйте контролируемый разбор, средства защиты от вредоносного ПО и ограниченное хранилище; счёт — не публичное маркетинговое изображение. Ограничивайте доступ сотрудников и AI по роли/юридическому лицу и сохраняйте исходные файлы, обязательные компоненты, подтверждения и исправления в течение применимого срока.
Протестируйте читаемый экспорт для аудита и восстановление, включая выход из провайдера. Портал провайдера или одна только резервная копия не подтверждают выполнение требований о хранении, целостности и доступности. Единый worldwide срок хранения не применяется.
Протестируйте полный цикл, затем измеряйте полезную работу
Передайте финансовой функции ответственность за объём и налогообложение, владельцам продаж или master data — за сведения о клиентах, а операционному владельцу — за соединение, учётные данные, продление и сбои. Сравните онбординг, стоимость за документ, поддержку, экспорт данных, уровни сервиса и условия выхода. Значок поставщика ПО «e-invoicing ready» не подтверждает наличие аккредитованного соединения в каждой стране.
В разрешённой тестовой среде проведите обычные продажи, скидки, частичные кредиты, отмену/исправление, операции с иностранными сторонами, отсутствующие ссылки на покупателя, повторные отправки, истёкшие учётные данные, тайм-ауты и входящие счета. Проверяйте фактические подтверждения, юридические ссылки, отчётность и извлечение из архива, а не только успешную предварительную версию PDF.
Начните с контролируемой группы клиентов, где это разрешено законом, и расширяйте её после сверки и обучения. Длительность проекта зависит от объёма, качества данных и подключения провайдера; квартал не является универсальным сроком. До наступления обязательных дат внедрите утверждённый процесс ручной обработки исключений и обеспечьте достаточную ресурсную ёмкость.
Измеряйте проверенное время повторного ввода, трудозатраты на проверку/поддержку, причины отклонений, возраст нерешённых вопросов и срок доставки корректного принятого счёта. Отделяйте эти улучшения от поведения при поздней оплате и денежных сбережений. Сценарий дистрибьютора с повторным вводом за 100 часов — базовое допущение; он не доказывает, что исчезнут 100 часов работы или клиенты начнут платить быстрее.
Возвращаемся к запросу покупателя
Теперь финансовый менеджер может задать полезный вопрос: можем ли мы продемонстрировать один счёт, который соответствует нашим утверждённым данным, доставлен этому покупателю по правильному маршруту, имеет корректный статус, а позднее может быть исправлен и найден? Затем она задаёт тот же вопрос о входящем счёте.
Это более сильный критерий выбора, чем «экспортирует XML». Он также оставляет бизнесу чётко определённых владельцев, когда в следующий раз изменятся правила, ссылка на клиента или соединение.
Проверено 5 ноября 2026 года. Anichur Rahaman — автор StoreConsole. Дистрибьютор, рабочая нагрузка и налоговая арифметика приведены как учебные примеры; выборочные проверки по странам не constitute полного определения обязательств юридического лица.


 E-commerce