2026'da E-Fatura: Kapsamınızı Öğrenin, Ardından Faturayı Takip Edin
On piyasa için güncel resmi kontrol noktaları; ayrıca yapılandırılmış veri, doğrulama, iletim, düzeltme ve ödeme sürecini kapsayan pratik fatura yolculuğu.
Yazar
Anichur Rahaman
3 ay önce10 dakika okuma184 görüntülenme
Bir toptancının müşterisi yapılandırılmış faturalar istiyor. Finans yöneticisi düzenli bir PDF gönderebilir, ancak alıcının sistemi işleyebileceği alanlara ihtiyaç duyar: vergi kimlik numaraları, kalem tutarları ve satın alma referansı. İlk sorunu daha iyi bir fatura hazırlamak değil; mevcut iş verilerini doğru şekilde aktarmaktır.
Toptancı, öğretici bir örnektir. Ayda 600 faturanın her biri için yeniden yazım yaklaşık on dakika alsa, potansiyel iş yükü 100 saattir. Bu ölçülmüş bir tasarruf değildir. Yapılandırılmış veri aktarımı bir kısmı yeniden giriş ihtiyacını ortadan kaldırabilir; ancak veri temizleme, inceleme, istisnalar ve bağlantı desteği hâlâ zaman gerektirir.
Bu kılavuz, aşağıdaki tarih itibarıyla seçilmiş resmi gereklilikleri inceler: 5 Kasım 2026. Yasal kapsamı, yazılım yeteneklerinden ve teslimat onayından gerçek ödemeden ayırır. Ülke bazlı kontrol noktaları, yükümlülük veya muafiyetlerin eksiksiz listesi değil, başlangıç haritasıdır.
Bir bağlantı seçmeden önce belgeyi anlayın
Yapılandırılmış bir e-fatura, tanımlanmış ve makine tarafından okunabilir alanlar içerir. Yapılandırılmış veri gerektiren düzenlemeler için e-postayla gönderilen sıradan bir PDF yeterli değildir. EN 16931, Avrupa'da kullanılan anlamsal bir modeldir; UBL ve UN/CEFACT CII ise bu modeli temsil etmek için kullanılan sözdizimleridir. Hedef sistem belirli bir profil, sürüm veya yerel eklenti isteyebilir; yalnızca herhangi bir XML yeterli olmayabilir.
Hibrit Factur-X/ZUGFeRD dosyaları, okunabilir bir PDF ile yapılandırılmış XML'i birleştirir. Uygunluk, kabul edilen sürüm/profil ile geçerli kurallara bağlıdır; keyfî XML eklemek uyumluluk sağlamaz. Temsilleri tutarlı tutun ve yasal olarak zorunlu özgün bileşenleri koruyun.
Format, değişim ağı ve vergi raporlaması farklı katmanlardır. Peppol; gönderici, gönderici erişim noktası, alıcı erişim noktası ve alıcıyı, yani dört köşeyi birbirine bağlar. Bir makamla yapılacak raporlamayla birlikte kullanılabilir. Ön kontrol, fatura oluşturma yoluna yetkili makamın doğrulamasını ekler; denetim sonrası düzenlemeler aynı ön kontrolü gerektirmez. Ülkeler bu modelleri farklı şekillerde birleştirdiğinden bunlar birbirini dışlayan üç ürün seçeneği değildir. Gerçek profilleri ve doğrulama kuralları için resmi Peppol BIS Billing belgelerine bakın.
Örneğin, Suudi Arabistan'da standart vergi faturaları ile basitleştirilmiş faturaların ön kontrol ve raporlama uygulaması farklıdır; her işlem için geçerli evrensel bir “önce vergi makamına gönder, sonra alıcıya gönder” akışı yanıltıcı olur. İşleminize hangi belge türünün, rotasının ve raporlama yükümlülüğünün uygulandığını sorun. Ayrım şu belgede açıklanmaktadır: ZATCA teknik kılavuzunda.
Genel bir son tarihi kendi yükümlülüğünüze dönüştürün
Yasal satıcı ve alıcıyı, işyeri/KDV statüsünü, yurt içi veya sınır ötesi teslimi, B2B/B2C/B2G kategorisini, muafiyetleri ve ciro esasını belirleyin. Fatura alma, düzenleme, raporlama, sağlayıcı atama ve ceza indirimi için farklı tarihler geçerli olabilir. Müşteri tercihi, tek başına her tedarikçi için yasal zorunluluk anlamına gelmez.
Tablo, özgün makalenin kapsadığı on piyasayı, koşulsuz bir küresel son tarih yerine güncel resmi bağlantılarla sunar. Daha erken bir uygulama dalgası veya istisna, belirli bir kuruluş için sonucu değiştirebilir. Kapsamınızı kimin doğruladığını kaydedin ve bir gözden geçirme tarihi belirleyin; bir zaman çizelgesi ekran görüntüsüne süresiz olarak güvenmeyin.
5 Kasım 2026 itibarıyla incelenmiş seçilmiş kontrol noktaları
Bazı tarihlerin geldiği görülüyor. Küçük bir işletme olmak, fatura alma yükümlülüğünüzü kendiliğinden ortadan kaldırmaz. Aşağıdaki özet; sektör, işlem ve kuruluş istisnalarının çoğunu dışarıda bırakır. Geçerli ayrıntılar için yetkili makam bağlantısını açın.
Kapsam dahilindeki yurt içi B2B faturaların alınması 1 Oca 2025'ten itibaren zorunlu. Fatura düzenleme genel olarak, önceki yıl cirosu >€800.000 olanlar için 1 Oca 2027, diğerleri için 1 Oca 2028'den itibaren zorunlu; muafiyetler/EDI geçiş hükümleri saklıdır. Küçük işletmelerin fatura düzenleme muafiyeti, fatura alma yükümlülüğünü kaldırmaz.
Kapsam dahilindeki yurt içi B2B yapılandırılmış veri aktarımı 1 Oca 2026'dan itibaren zorunlu. Peppol varsayılan rotadır; üzerinde anlaşılan uyumlu bir alternatif ile yasal istisnalar ayrıca incelenmelidir. Yalnızca “Peppol önerilir” değildir.
Yurt içi B2B: KDV sistemine tabi mükellefler, 1 Oca 2026'dan itibaren mali doğrulama ile fatura düzenler/alır. İlgili KDV mükellefi olmayanlar 2026'da fatura alır, 1 Oca 2027'den itibaren düzenlemeye başlar.
KSeF ile fatura alma 1 Şub 2026'dan itibaren; 2024 KDV dahil satışları PLN 200 milyonun üzerinde olanlar için fatura düzenleme 1 Şub, diğerleri için 1 Nis. Aylık faturalanan brüt satışları ≤PLN 10.000 olan mükellefler, geçiş koşullarına tabi olmak kaydıyla 2026 boyunca fatura düzenlemeyi erteleyebilir.
Kapsam dahilindeki fatura alma 1 Eyl 2026'dan itibaren; büyük/ETI kuruluşlar fatura düzenlemeye aynı tarihte başlar. KOBİ/mikro kuruluşlar için 1 Eyl 2027. ETI, KOBİ kategorisi değildir. Onaylı platformun kapsamı ile ayrı e-raporlama kapsamı önemlidir.
6 Eki 2026'da yürürlüğe giren HAC/1028/2026 numaralı karar süreci başlatır: kapsam dahilindeki ve önceki yıl cirosu >€8 milyon olan kuruluşlar için 6 Eki 2027, diğerleri için 6 Eki 2028. Ödeme durumu raporlamasına ilişkin ek aşamalı kurallar vardır. Karar artık beklemede değildir.
Kapsam dahilindeki ciro ≥AED 50 milyon: ASP ataması 30 Eki 2026; uygulama 1 Oca 2027. Daha düşük ciro grubu: atama 31 Mar 2027, uygulama 1 Tem 2027; kamu kurumu uygulaması 1 Eki 2027. Güncel kapsam/istisnaları ve ayrı pilot uygulamayı kontrol edin.
ZATCA Dalga 25: 2022–2025 yıllarından herhangi birinde KDV'ye tabi ciro >SAR 187.500; bildirilen entegrasyonun tamamlanması 1 Şub 2027. Önceki dalgalara ait yükümlülükler de devam eder. Size verilen bildirimi ve belge türüne ilişkin ön kontrol/raporlama kurallarını izleyin.
Mevcut HASiL muafiyeti, yıllık ciro/gelirin <RM 3m olmasına ve ilgili kuruluş/ortak istisnalarına bağlıdır. 4. Aşama genel olarak 1 Ocak 2026'dır; yeni işletme tarihleri değişebilir. Uygunluk ve koşullu olarak 31 Aralık 2027'ye kadar gevşetme için güncel Guideline 4.8/Specific 4.9 gereklidir; eski RM 1m başlığı güncel değildir.
ViDA sınır ötesi B2B dijital raporlaması, 1 Temmuz 2030'dan itibaren zorunlu e-faturaya dayanır. Önceden yürürlüğe giren iç düzenlemeler devam eder; evrensel bir 2026/2028 başlangıç tarihi söz konusu değildir.
İspanya'nın ayrı faturalama yazılımı/SIF kuralları, VERI*FACTU seçenekleri dâhil, B2B e-fatura takas tarihleriyle karıştırılmamalıdır. Birleştirilmiş RD 1007/2023 takvimi belirtilen kurumlar vergisi kapsamındaki işletmeler için 1 Ocak 2027, diğer kapsama alınan mükellefler için 1 Temmuz 2027 tarihini belirler.
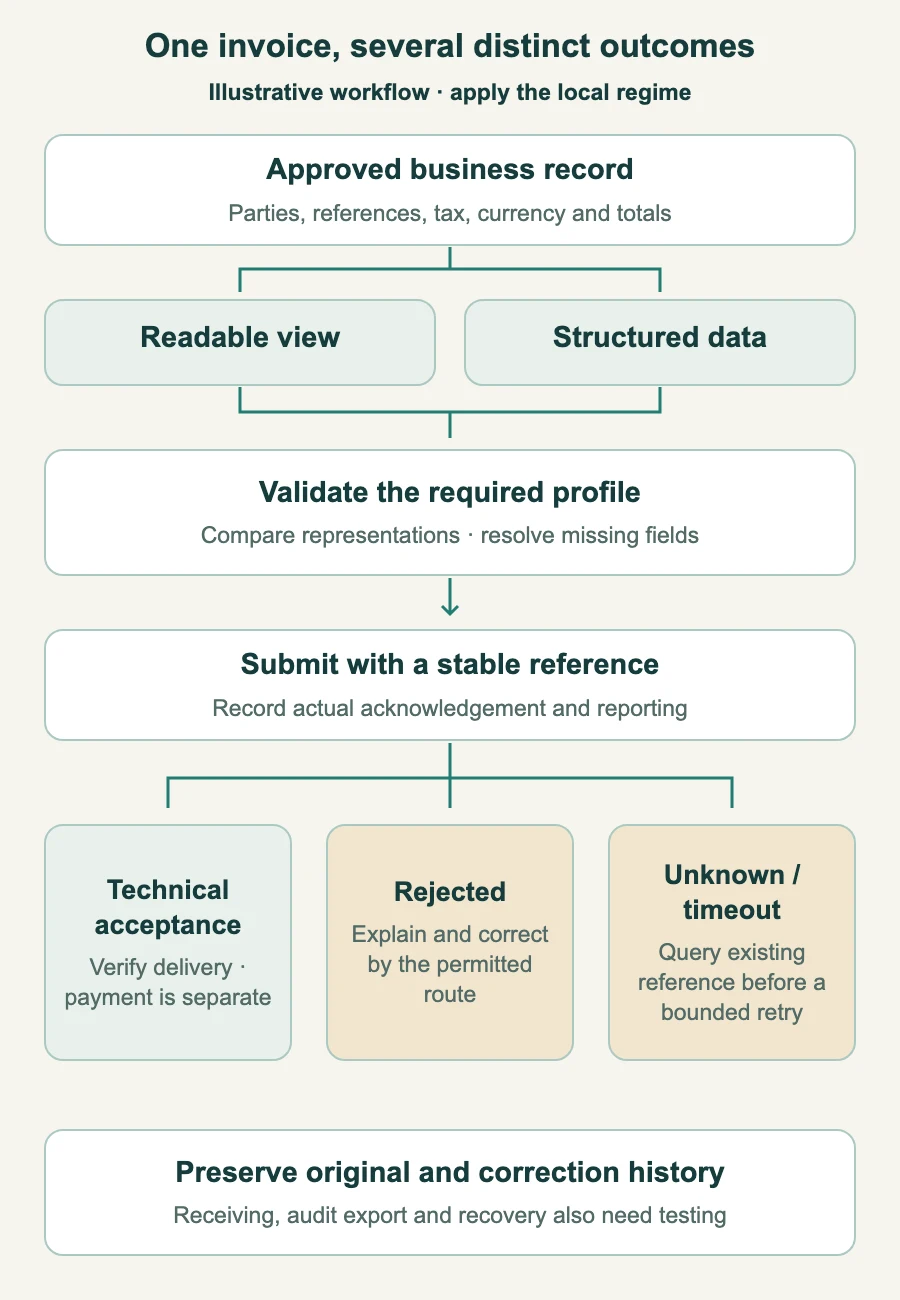
Hukuki tarafları, vergi belirlemesini, birimleri, miktarı, fiyatları, indirimleri, para birimini, tarihleri, ödeme koşullarını ve yönlendirme/alıcı referanslarını içeren kontrollü bir fatura kaydı kullanın. Yapılandırılmış dosyayı ve okunabilir görünümü bundan oluşturup ikisini de doğrulayın. Paylaşılan kaynak veri uyuşmazlığı azaltır; yuvarlama veya biçimlendirme hatalarını imkânsız kılmaz.
Yalnızca aritmetik için, birim fiyatı 30 olan üç birimi hesaplayın: ara toplam 90, %10 satır indirimi 9, vergiye tabi net 81. %20 varsayılan vergiyle vergi 16,20, toplam 97,20 olur. Bu uydurma oran hiçbir pazar için vergi tavsiyesi değildir. XML'in ayrıştırılıp ayrıştırılmadığını değil, zorunlu satır/başlık yuvarlama, indirim ve vergi kategorisi kurallarını kontrol edin.
Eksik alıcı referansı, geçersiz tanımlayıcı veya yanlış vergi uygulaması farklı bir düzeltme gerektirebilir. Bazı referanslar evrensel alanlar değil, profil/müşteri gereklilikleridir. Vergi, yalnızca ürüne bağlı sabit bir orandan değil, gerçek işlemden ve taraflardan bağımlıdır. Yetkili kontrollerin mevcut olduğu durumlarda vergi kimliklerini doğrulayın; yönlendirme veya banka bilgilerindeki değişiklikleri kontrol altına alın.
Giden dönüştürme veya gelen veri çıkarma işlemi kendiliğinden yanlış değildir; ancak doğrulanmış eşleme ve kontroller gerektirir. Orijinal onaylı veri mevcutsa, bunu PDF'e dönüştürüp ardından OCR ile geri elde etmek gereksiz bir yeniden oluşturma adımı ekler.
Bu, her ülkenin clearance veya aynı düzeltme usulünü kullandığı iddiası değil, genel bir kontrol akışıdır. Kabul, ödeme değildir.
Teslimatı, hukuki kabulü ve ödemeyi ayrı ayrı izleyin
Değiştirilemez bir iş referansı ile sağlayıcı/otorite tanımlayıcılarını ve durum geçmişini koruyun. Yerel doğrulama, gönderim, teknik kabul, teslimat, alıcı yanıtı ve ödeme farklı olgulardır. Otoritenin kabulü, faturanın ticari olarak doğru, ödemeye uygun onaylı veya ödenmiş olduğunu kanıtlamaz.
Bir bağlantı zaman aşımına uğradığında, yeniden göndermeden önce mevcut referansı sorgulayın. Yinelenen gönderimlere karşı koruma, yeniden denenebilir kesintiler için sınırlı backoff ve adı belirtilmiş bir istisna sorumlusu kullanın. Bilinmeyen bir sonuç için sessizce yeni bir fatura numarası oluşturmayın. Aynı ret mesajını tekrar tekrar göndermek yerine geçersiz verileri veya kimlik bilgilerini düzeltin.
Düzenlenmiş veya kabul edilmiş bir fatura, izin verilen süre içinde iptal, düzeltme belgesi, alacak/deborç notu veya belirtilen referanslarla değiştirme gerektirebilir. Kesin yol rejime ve hataya bağlıdır; her değişiklik “alacak notu ve yeni fatura” değildir. Orijinal kanıtları koruyun ve geçmişi silmek yerine yetkili düzeltmeler uygulayın.
Her rejim için yasal kesinti/çevrimdışı usullerini ve raporlama son tarihlerini belirleyin. Genel bir yedek PDF veya gecikmeli yeniden deneme otomatik olarak izinli değildir. Alıcı belgeyi almış olsa bile ayrı raporlama yükümlülüklerini izleyin.
Alma ve arşivleme projenin bir parçasıdır
Gelen dosyaların doğru hukuki kişiye ve borç hesapları kuyruğuna ulaştığını, işlenebildiğini, doğrulanabildiğini ve tedarikçi/sipariş/makbuz ile eşleştirilebildiğini ve istisnalar için bir sahibinin bulunduğunu doğrulayın. Bir e-faturanın alınması, vergisinin, ödemesinin veya tedarikçi banka bilgisi değişikliğinin otomatik olarak onaylanması anlamına gelmez.
Ekleri güvenilmeyen girdi olarak değerlendirin. Kontrollü ayrıştırma, kötü yazılım koruması ve kısıtlanmış depolama kullanın; fatura herkese açık bir pazarlama görseli değildir. Personel ve AI erişimini role/kuruluşla sınırlayın; geçerli süre boyunca orijinal dosyaları, gerekli bileşenleri, onayları ve düzeltmeleri saklayın.
Okunabilir denetim dışa aktarımını ve geri yüklemeyi, sağlayıcıdan çıkış dâhil, test edin. Yalnızca bir sağlayıcı portalı veya yedekleme, saklama, bütünlük ve erişilebilirlik yükümlülüklerinizi karşıladığınızın kanıtı değildir. Dünya genelinde geçerli tek bir saklama süresi yoktur.
Uçtan uca süreci test edin, ardından faydalı işi ölçün
Finans ekibine kapsam/vergi, satış veya ana veri sahiplerine müşteri ayrıntıları, operasyonel bir sahibe ise bağlantı, kimlik bilgileri, yenileme ve kesintiler sorumluluğunu verin. Devreye alma, belge başına ücretler, destek, veri dışa aktarımı, hizmet seviyeleri ve çıkış koşullarını karşılaştırın. Bir yazılım sağlayıcısının “e-invoicing ready” rozeti, her ülkede akredite bir bağlantıya sahip olduğunuzun kanıtı değildir.
İzin verilen bir test ortamında olağandaki satışları, indirimleri, kısmi alacakları, iptal/düzeltmeyi, yabancı tarafları, eksik alıcı referanslarını, yinelenen gönderimleri, süresi dolmuş kimlik bilgilerini, zaman aşımlarını ve gelen faturaları test edin. Yalnızca başarılı bir PDF önizlemesini değil, gerçek onayları, hukuki referansları, raporlamayı ve arşivden erişimi kontrol edin.
Yasal olarak izin verildiği yerde kontrollü bir müşteri grubuyla başlayın; ardından mutabakat ve eğitimden sonra genişletin. Proje süresi kapsama, veri kalitesine ve sağlayıcı devreye alma sürecine bağlıdır; bir çeyrek evrensel bir taahhüt değildir. Zorunlu tarihlerden önce manuel, yetkili bir istisna süreci ve yeterli kapasite sağlayın.
Doğrulanmış yeniden giriş süresini, inceleme/destek iş yükünü, ret nedenlerini, çözülmemiş kayıtların yaşını ve geçerli teslim edilmiş faturaya kadar geçen süreyi ölçün. Bu kazanımları geç ödeme davranışından ve nakit tasarrufundan ayırın. Toptancının 100 saatlik yeniden veri girişi senaryosu temel bir varsayımdır; 100 saatin ortadan kalktığını veya müşterilerin daha hızlı ödediğini kanıtlamaz.
Alıcının talebine dönüş
Finans yöneticisi artık faydalı bir soru sorabilir: onaylı verimizle eşleşen, doğru yolla bu alıcıya ulaşan, doğru durumda olan ve daha sonra düzeltilip erişilebilen tek bir faturayı gösterebilir miyiz? Ardından aynı soruyu gelen bir fatura için sorar.
Bu, “XML dışa aktarır” seçeneğinden daha güçlü bir satın alma ölçütüdür. Ayrıca sonraki kural, müşteri referansı veya bağlantı değiştiğinde işletmenin açık sahiplere sahip olmasını sağlar.
5 Kasım 2026'da incelendi. Anichur Rahaman, StoreConsole'un kurucusudur. Toptancı, iş yükü ve vergi aritmetiği öğretici örneklerdir; seçilen ülke kontrol noktaları bir kuruluşun yükümlülüklerinin eksiksiz belirlenmesi değildir.


 E-commerce