电子商务
从社交内容到真实销售:活动规划、定时发布与 AI 提示词
用 Store Console Social Hub 规划内容、定时发布并审核 Meta 广告。结合四个实用 AI 提示词和电商、ERP 订单记录,客观复盘营销效果。
Anichur Rahaman3 小时前7分钟
明确销售、库存、配送与现金指标的范围、分母和例外。用算例理解结果,不把未经验证的相关性说成原因。
作者
Anichur Rahaman

周一早晨。店主在一张报表看到净订单金额 50,000,在另一张看到已确认收入 52,000。她没有马上要求“把数字改对”,而是先问:每张报表究竟统计了什么?讨论由此转向:先把口径说清,再加图表。
这是教学场景,并非真实客户案例。有用的看板必须解释数值和它支持的决策;再多图表也补不上缺失的定义。
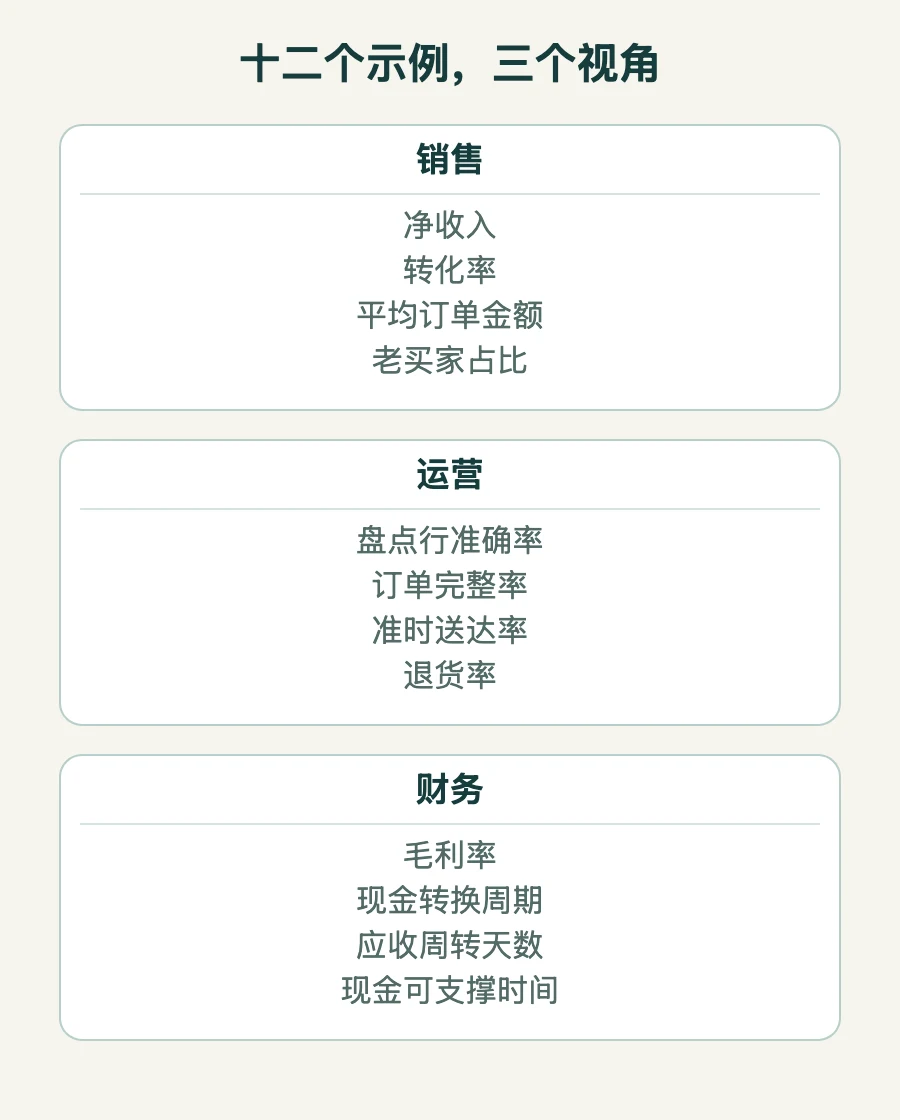
这份 2026 年指南提供十二个备选指标,并非每块看板都必须放十二项。先给每项明确口径、范围、负责人和用途,再用算例理解:红色提醒意味着需要调查,不代表原因已经确定。
两块看板可能统计不同事实:已接订单、已收款项或已确认收入。数字不同不一定是错误。请准确命名,核对时点与排除项,不要把三者都叫作“销售额”再强行拉平。
写出指标约定:分子、分母、统计对象、时区、币种、排除项、来源、数据新鲜度和版本。查询只是实现口径,不能替代业务判断。收入与成本政策由财务批准,订单或支付状态本身不决定收入确认。
统一口径可以进入受治理的报表模型,并不要求直接联查所有模块的数据表。快照和实时视图都可以,只要来源、权限边界和更新程度清楚。展示计算时间,以及哪些输入尚未到齐。
为口径保留版本。变更后标注趋势断点,或按可重现的方法明确重算历史,不能静默比较不同口径。报表库仍需角色和门店权限;数据放在一起,不代表收银员可以查看薪资、全部毛利或所有客户。
财务结果描述已完成活动,运营信号帮助排查接下来可能发生什么。转化率或库存准确率都不保证未来利润。指标之间的关系,在证据核验前只是待验证的假设。
销售、运营、财务回答不同问题。需求可能旺盛而履约不足,收入也可能增长而现金被占用。把总览当作菜单,再选择真正支持决策的指标。
安全、服务、隐私与合规控制,即使无法马上换算成利润也可能必要。非财务指标并非都是装饰。每项展示出来的指标都应有目的、负责人和适度的应对方式。
下列十二项都需要本地业务口径。比率公式按百分比表达。先固定统计对象;分母为零时显示“不适用”,不要直接判成零分。不能悄悄移除表现不佳的订单。
| KPI | 公式 | 频率 | 负责人 |
|---|---|---|---|
| 已确认净收入 | 财务批准口径下的已确认净收入,明确税费、折扣与退货处理。 | 每日 | 销售负责人 |
| 转化率 | 购买会话数 ÷ 合格会话数 × 100。 | 每日 | 电商负责人 |
| 平均订单金额 | 合格订单的净金额 ÷ 这些订单的数量。 | 每日 | 电商负责人 |
| 老买家占比 | 期初之前已有订单的本期买家 ÷ 本期买家 × 100。 | 每周 | 市场 |
| 盘点行准确率 | 一致的 SKU-仓位盘点行 ÷ 已检查行 × 100。 | 每周 | 库存经理 |
| 订单完整率 | 首次发运完整的订单 ÷ 已到首次发运期限的合格订单 × 100。 | 每日 | 运营负责人 |
| 准时送达率 | 按承诺送达的订单 ÷ 所有承诺期限已到的合格订单 × 100。 | 每日 | 运营负责人 |
| 退货率 | 同一明确且观察期已成熟组的退回件数 ÷ 已履约件数 × 100。 | 每周 | 运营负责人 |
| 毛利率 | (已确认净收入 − 销售成本)÷ 已确认净收入 × 100。 | 每周 | 财务 |
| 现金转换周期 | DIO + DSO − DPO,期间与基础一致。 | 每月 | 财务 |
| DSO | 平均贸易应收 ÷ 净赊销额 × 期间天数。 | 每月 | 财务 |
| 现金可支撑时间 | 不受限可用现金 ÷ 预测月净现金消耗,仅在消耗为正时适用。 | 每月 | 老板 |
订单完整率与按件满足率不同,盘点行准确率也不是库存金额准确率。准时交付的分母要包含已经到期却未送达的订单,否则最严重的延误会被隐藏。退货观察窗口尚未结束时,标注为暂定数据。
以下是使用虚拟货币单位的教学算例,不是行业目标。财务期间为 30 天,各运营统计组另行定义。净订单金额 50,000,已确认净收入 52,000;两者不能互换。 下表还单列了现金周期所需的 DIO 与 DPO 组成项。
| 指标 | 计算 | 结果 |
|---|---|---|
| 转化率 | 1,000 ÷ 40,000 × 100 | 2.5% |
| 平均订单金额 | 50,000 ÷ 1,000 | 50.00 |
| 老买家占比 | 312 ÷ 780 × 100 | 40.0% |
| 盘点行准确率 | 368 ÷ 400 × 100 | 92.0% |
| 订单完整率 | 940 ÷ 1,000 × 100 | 94.0% |
| 准时送达率 | 864 ÷ 1,000 × 100 | 86.4% |
| 退货率 | 168 ÷ 2,400 × 100 | 7.0% |
| 毛利率 | (52,000 − 33,800) ÷ 52,000 × 100 | 35.0% |
| DIO | 67,600 ÷ 33,800 × 30 | 60 天 |
| DSO | 6,000 ÷ 12,000 × 30 | 15 天 |
| DPO | 25,350 ÷ 33,800 × 30 | 22.5 天 |
| 现金转换周期 | 60 + 15 − 22.5 | 52.5 天 |
| 现金可支撑时间 | 54,000 ÷ 6,000 | 9.0 个月 |
400 − 368 = 32 行不符,不代表丢失了 8% 的件数或金额,也不证明它造成所有缺货订单。准时率为 86.4%,因为全部 1,000 笔已到期交付都在分母中。只除以已送达的 960 笔,会显示 90%,把未结的超时订单藏起来。应按 SKU、仓位和承运商调查原因。
营运资本计算使用同一 30 天和一致余额。DIO 用平均库存与销售成本,DSO 用平均贸易应收与净赊销,本文 DPO 用平均贸易应付与净赊购。缺少采购数据而以销售成本代替时,应标明近似。现金周期不是某笔银行入账日期的预测。
手机上减少卡片数量,保证文字可读,并使用无障碍状态提示。不要在所有屏幕硬塞十二个小方块。给出数值、背景、更新时间及获准访问的证据入口。
红色必须有含义,看板才有用。动手之前先问一句:是数字错了,还是生意出了问题?
检查缺失数据源、过期任务与口径变化的同时,也要保护受到真实运营问题影响的客户。两类问题可能并存;骤降不自动意味着管道故障。记录证据、假设、负责人、行动和复核日期,对快照更正保留可见历史。
回到那个虚构的周一早晨。店主现在能区分 50,000 的净订单金额与 52,000 的已确认收入,并查看对账。订单完整率为 94%。假设 60 笔不完整订单中,41 笔涉及相同六个 SKU,这是一条调查线索,而不是盘点问题已被证实。
库存负责人检查盘点、预占和拣货异常,运营负责人检查发运限制。证据确认问题后再决定更正与复核。价值是作出可解释的决定,而非承诺会议必定几分钟结束或保证省下多少工时。
审阅日期:2026 年 11 月 4 日。ACCA 解释营运资本比率和现金经营周期。IFRS 15 区分收入确认与单纯接单或收款;财务应采用适用的会计框架。本文分组、金额及情景属于教学示例,并非行业基准或客户结果。
Anichur Rahaman 是一名软件架构师,也是 StoreConsole 的创建者。他为成长型企业设计电商与 ERP 系统,专注于事件驱动架构、数据完整性和自托管部署。
作者简介
Anichur Rahaman
继续阅读