电子商务
从社交内容到真实销售:活动规划、定时发布与 AI 提示词
用 Store Console Social Hub 规划内容、定时发布并审核 Meta 广告。结合四个实用 AI 提示词和电商、ERP 订单记录,客观复盘营销效果。
Anichur Rahaman2 小时前7分钟
十个市场的最新官方要点,加上结构化数据、验证、交付、更正与付款的实用流程。
作者
Anichur Rahaman
批发商客户要求结构化发票。财务经理能寄出漂亮的 PDF,买方系统却需要可处理字段:税号、行金额及采购引用。首先要解决的不是把发票画得更美,而是让已有业务数据准确送达。
批发商是教学例子。假设每月600张发票,每张重录10分钟,就是100小时潜在工作量。这不是实测节省。结构化交换可减少部分录入,但清理、审核、异常及连接支持仍需时间。
本指南按2026年11月5日核查部分官方要求,区分法律范围、软件能力、送达回执与实际付款。各市场要点是起步地图,不是所有义务和豁免的完整清单。
结构化电子发票包含定义明确、机器可读的字段。要求结构化数据的制度下,普通邮件 PDF 不够。EN16931 是欧洲语义模型,UBL 与 UN/CEFACT CII 是表达它的语法。接收方可能要求特定配置、版本及本地扩展,而非任意 XML。
Factur-X/ZUGFeRD 混合文件把可读 PDF 与结构化 XML 合在一起。是否合格取决于认可版本/配置及适用规则,附上任意 XML 不会自动合规。应核对两种表示并保存法律要求的原始组件。
格式、交换网络及税务报告是不同层次。Peppol 的四角是发送方、其接入点、接收接入点及接收方,也可配合向税局报告。清算/预核准模式在开具流程加入税局验证,事后审计模式不要求相同预核准。各国会组合使用,并非三种互斥产品。实际配置及验证见官方 Peppol BIS Billing 文档。
例如沙特普通税票及简化税票采用不同核准/报告处理。统一画成“先税局、后买方”会误导。应确认实际票种、路线及报告义务,区别见ZATCA 技术指南。
确认法定卖方/买方、设立地及增值税身份、境内或跨境、B2B/B2C/B2G、豁免及营业额口径。接收、开具、报告、聘用服务商和罚则宽限可能日期不同。客户偏好本身并不对每个供应商形成法定义务。
下表保留原文十个市场,用当前官方链接替代笼统全球期限。较早批次或豁免可改变某主体的答案。记录谁核查范围及下次复核时间,不能永久依赖时间表截图。
不少日期已到。企业小不代表自动免于接收义务。以下省略多项行业、交易及主体例外,适用细节应打开税务机关链接查看。
| 市场 / 官方来源 | 当前要点及重要范围 |
|---|---|
| 德国 | 境内B2B自2025年1月1日起需接收。开具一般为前一年营业额>€800,000者自2027年1月1日,其他适用主体自2028年1月1日;另看豁免及EDI过渡。小企业开具豁免不等于接收豁免。 |
| 比利时 | 范围内境内B2B自2026年1月1日起结构化交换。Peppol为默认路线;约定的合规替代及法定例外另查,并非只是“推荐Peppol”。 |
| 克罗地亚 | 境内B2B:增值税体系纳税人自2026年1月1日起开具、接收并财政申报。相关非增值税纳税人2026年接收,2027年1月1日起开具。 |
| 波兰 | KSeF接收自2026年2月1日;2024含税销售>PLN2亿者2月1日开具,其余4月1日。月开票含税销售≤PLN10,000者可按过渡条件推迟至2026年底。 |
| 法国 | 范围内主体自2026年9月1日起接收,大型/ETI同时开具;SME/微型企业自2027年9月1日开具。ETI不是SME类别;须看认可平台及独立报告范围。 |
| 西班牙 | HAC/1028/2026令于2026年10月6日生效,开始计时:前一年营业额>€800万主体2027年10月6日,其余2028年10月6日。付款状态报告另有分期,命令已非待发布。 |
| 阿联酋 | 范围内收入≥AED5,000万:2026年10月30日前聘ASP,2027年1月1日实施。较低收入批次2027年3月31日前聘用、7月1日实施;政府10月1日。另查范围、排除及试点。 |
| 沙特阿拉伯 | 第25批:2022–2025任一年增值税应税收入>SAR187,500,通知集成期限2027年2月1日。较早批次仍适用;按自身通知及票种核准/报告处理。 |
| 马来西亚 | 当前HASiL豁免为年营业额/收入<RM300万,含关联主体/股东例外。第4期一般2026年1月1日,新企业日期不同。至2027年12月31日有条件宽限见指南4.8/专项4.9,旧RM100万标题过时。 |
| 欧盟 | ViDA跨境B2B数字报告以强制电子发票为基础,自2030年7月1日起。较早国内制度仍适用,并非统一2026/2028起步。 |
西班牙单独的软件/SIF规则(含VERI*FACTU选项)不能与B2B交换期限混同。合并版RD1007/2023规定指定公司税群体2027年1月1日,其他范围内纳税人2027年7月1日。
马来西亚应查指南4.8第1.5–1.6节及专项4.9第16节。宽限有条件,并非免除全部要求。阿联酋修订第66/2026号决定确认AED5,000万及以上门槛和聘用期限。
受控发票记录包含法定当事方、税务判定、单位、数量、价格、减让、币种、日期、条款及路由/买方引用。从中生成结构化文件与可读视图,再验证两者。同源减少分歧,不意味着不可能出现舍入或格式错误。
仅作算术例子:3件×30=90;行折扣10%即9,应税净额81。假定税率20%,税16.20,总额97.20。该税率不是任何市场的税务建议。应检查行/表头舍入、减让及税种规则,不只是 XML 能否解析。
买方引用缺失、标识无效及税务处理错误可能需要不同更正。有些引用属于配置/客户要求,并非全球必填。税取决于交易与当事方,而非只取商品固定税率。可用权威来源时验证税号,并控制路由及银行信息变更。
出站转换或入站提取并非必然错误,但需核实映射及控制。已有获批原数据时,先变成 PDF 再靠 OCR 重建,会增加可避免的重构步骤。
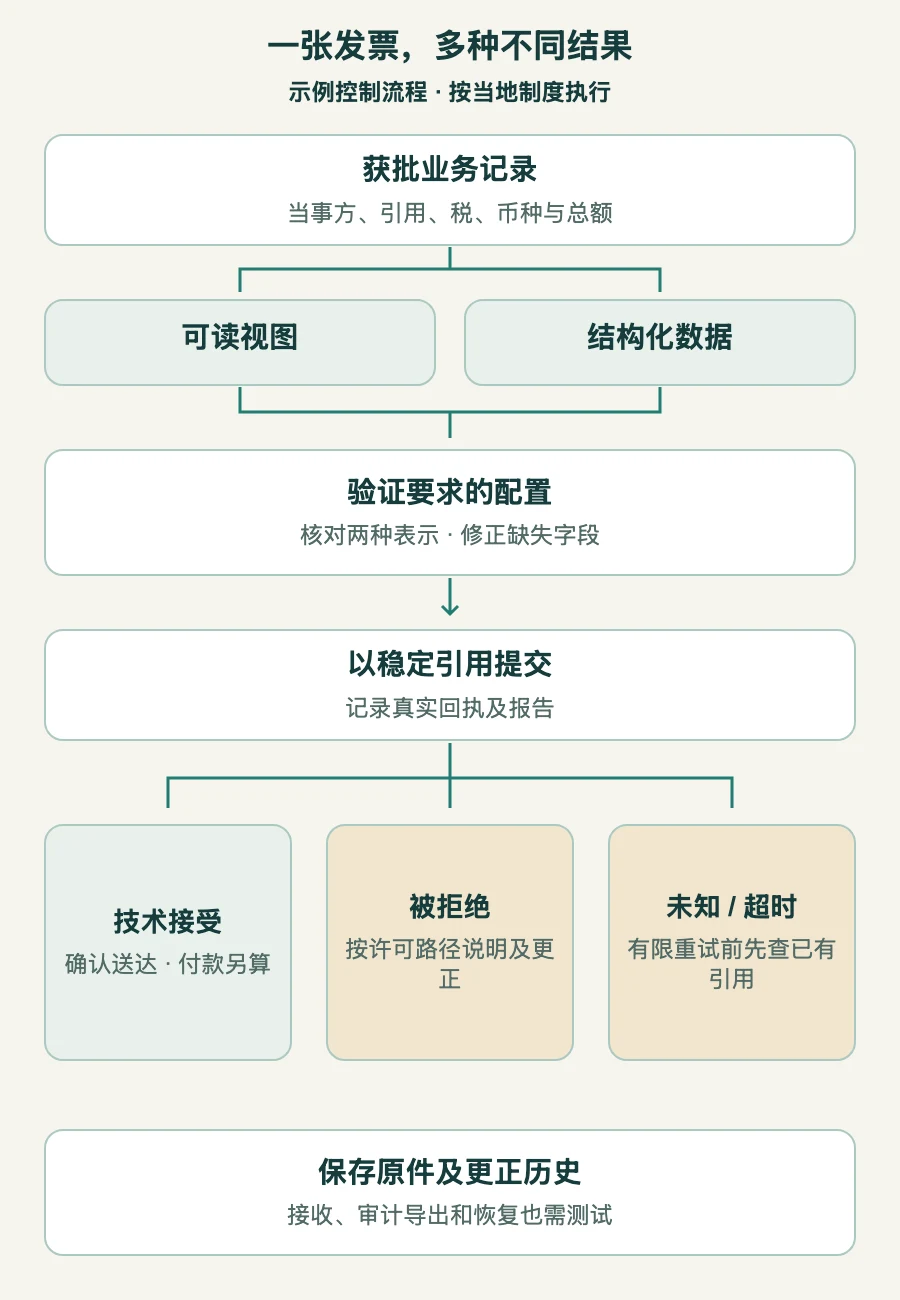
保留不可随意变更的业务引用、服务商/税局编号及状态历史。本地验证、提交、技术接受、交付、买方回应和付款是不同事实。税局接受不证明商业内容正确、付款获批或已经收款。
连接超时时,重传前先查已有引用。使用防重、有限退避及明确异常负责人。状态不明时不要悄悄创建新发票号。应修正无效数据或凭据,而非不断重复拒绝结果。
已开具/接受的发票,可能需要在允许窗口取消、出具更正文档、贷/借项通知或带规定引用替换。路径取决于制度及错误,并非每次都是“贷项加新发票”。保留原证据,授权更正,不删除历史。
分别确定合法故障/离线处理及报告期限。通用替代 PDF 或延迟重试不一定获准。买方收到文档后,独立报告义务也仍应跟踪。
核对入站文件进入正确法律主体及应付队列,能够呈现、验证、匹配供应商/采购单/收货,并有异常负责人。接收电子发票并不自动批准其税务、付款或供应商银行变更。
附件是不可信输入。采用受控解析、恶意软件防护及限权存储;发票不是公开营销图片。按角色/主体限制员工及 AI 访问,并在适用期限保存原文件、必要组件、回执及更正。
测试可读审计导出和恢复,包括更换服务商。供应商门户或备份本身不证明满足保留、完整性及可访问义务。不存在全球统一保留年限。
财务负责范围/税务,销售或主数据负责人负责客户资料,运营负责人管理连接、凭据、续期及故障。比较入驻、逐票费用、支持、导出、服务水平及退出条款。“支持电子发票”徽章不证明每个国家都有认可连接。
在获准测试环境跑普通销售、折扣、部分贷项、取消/更正、外国主体、缺失引用、重复发送、凭据过期、超时及入站发票。检查真实回执、法定引用、报告和归档提取,而非只看漂亮 PDF。
法律允许时,从受控客户群开始,核对及培训后扩大。工期取决于范围、数据及服务商接入,不能承诺普遍一个季度。在强制日期前准备授权人工异常处理及足够容量。
衡量实测重录时间、审核/支持、拒绝原因、未决龄期及有效送达耗时。与逾期付款行为和现金节省分开。例子的100小时是基线假设,不证明100小时消失或客户更快付款。
财务经理现在可以要求演示:一张发票是否与获批数据一致,沿正确路线到达买方,状态正确,以后可更正及找回?随后对收到的发票也要求同样证据。
这比“可以导出 XML”更适合作为采购标准,也让下一次规则、客户引用或连接变更时有明确负责人。
审阅于2026年11月5日。Anichur Rahaman 是 StoreConsole 创建者。批发商、工作量及税算术为教学示例;部分市场要点不构成某主体全部义务的完整认定。
作者简介
Anichur Rahaman
继续阅读