

 电子商务
从社交内容到真实销售:活动规划、定时发布与 AI 提示词
用 Store Console Social Hub 规划内容、定时发布并审核 Meta 广告。结合四个实用 AI 提示词和电商、ERP 订单记录,客观复盘营销效果。
Anichur Rahaman2 小时前7分钟
同一货架上的商品可能对应不同存货价值。沿采购、销售时点、迟到运费和退货,分清哪些差异有合理依据。
作者
Anichur Rahaman

月底,两位店主都数出货架剩150件。他们同样买入300件共3,600,卖出150件收入3,750。一张报表列存货2,000、毛利2,150;另一张是1,800与1,950。这里的USD均为教学数字,不是客户结果。差异可能来自合理成本分配政策,但必须解释得通。
存货计价将自有商品成本分配给已耗用/售出部分和剩余资产,不改变实物数量,也不会产生现金。比较毛利前,应统一所有权、计量单位、交易顺序、成本范围及会计政策。
FIFO优先分配较早取得的成本。加权平均混合合格成本:定期平均使用期间可供商品;移动平均按系统规则在相关入库/成本调整后更新。若销售夹在入库之间,金额可能不同。
实物拣选另行决定。易过期商品可能需要先到期先出FEFO,即使会计用FIFO或平均。批次/序列号追溯记录哪件货移动;仅有序列号不会自动把可互换商品变成会计上的不可互换商品。
IFRS基金会IAS2概述说明合适项目采用个别计价、可互换存货采用FIFO/加权平均。IAS2不允许LIFO。不要只为抬高本季毛利选择公式,应对适当商品组持续使用核准框架和当地税务规则。
假设没有期初库存、退货、税、损失或减值。采购100件×10=1,000,100×12=1,200,100×14=1,400,三批都在一次售出150件×25前到货。可供300件、成本3,600,收入3,750。单价已经包含全部合格成本。
FIFO出库100×10+50×12=1,600,剩余50×12+100×14=2,000。定期平均3,600÷300=12,销售成本与期末存货各1,800。因为没有中间销售,移动平均在销售前也达到12,与定期平均相同。
每行COGS加期末存货均为3,600,数量均剩150。毛利=收入−COGS,毛利率=毛利÷3,750,不是以成本为分母的加价率。FIFO在此涨价顺序下较高,并非所有库存历史均如此。这里未扣其他经营费用,也不能证明现金或应纳税额。
| 同一时间线,USD | COGS | 期末存货 | 毛利 | 毛利率 |
|---|---|---|---|---|
| FIFO | 1,600 | 2,000 | 2,150 | 57.33% |
| 定期加权平均 | 1,800 | 1,800 | 1,950 | 52.00% |
| 移动平均,所有入库先完成 | 1,800 | 1,800 | 1,950 | 52.00% |
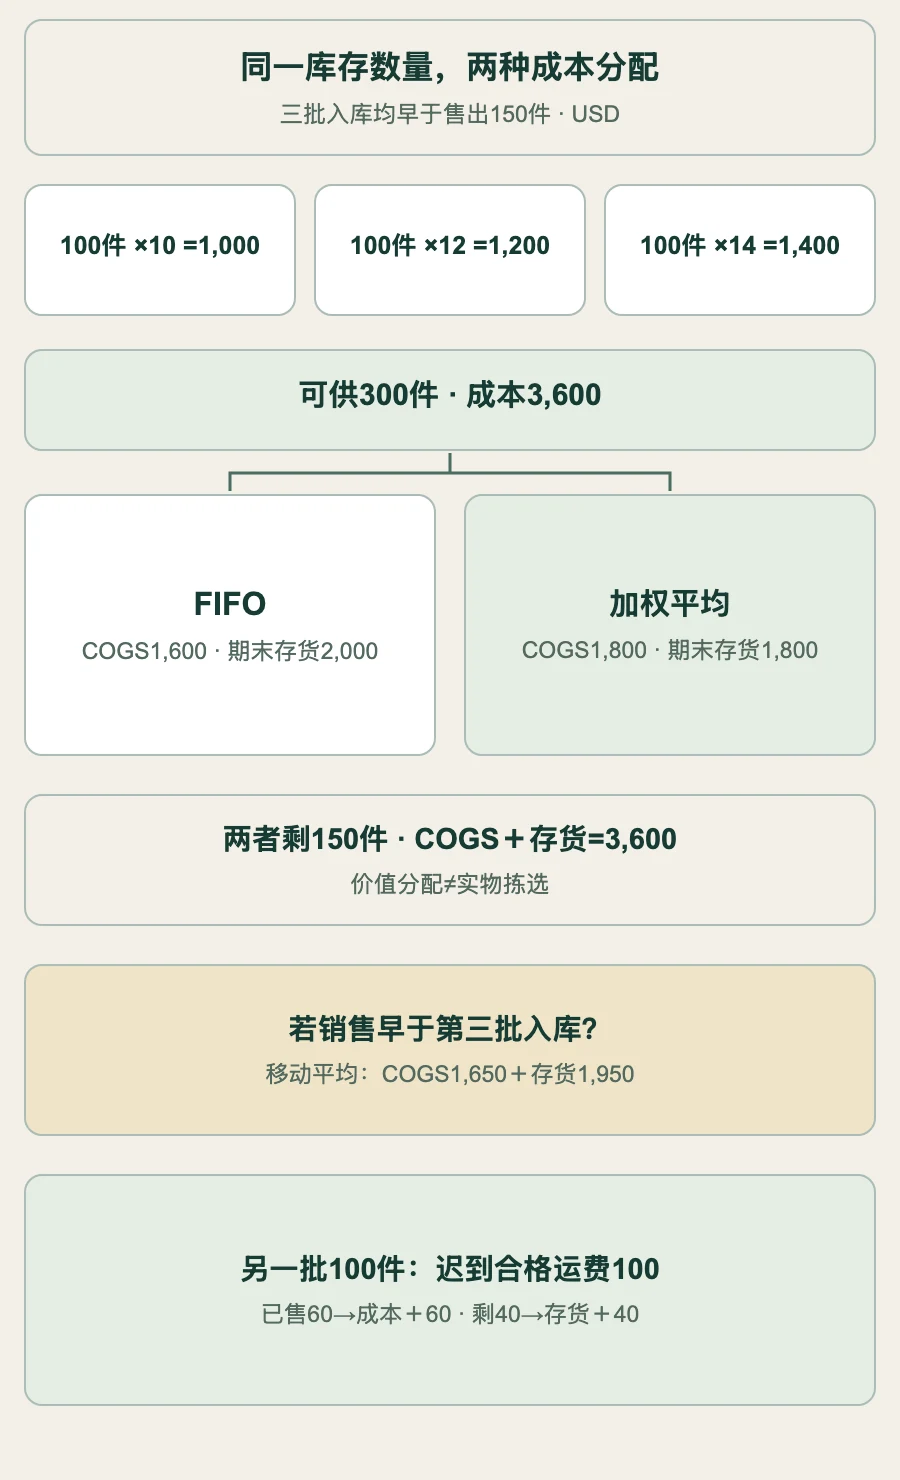
第二条时间线先收前两批,再卖150,随后收第三批。这是有意不同的顺序。销售前移动平均2,200÷200=11,出库成本1,650,剩50件/550。再加100件/1,400后,剩150件/1,950,新平均13。
同一期间的定期平均仍是COGS1,800、期末1,800。两者都核对为3,600,但时点基础不同。不要把第二条顺序的移动平均金额,混到声称所有到货都早于销售的表中。
倒签入库、供应商贷项和后续成本变化,要为受影响的后续出库明确核准重算或调整政策,保留原交易与更正证据。内部保留足够精度,核对货币总额,别悄悄逐步舍入平均数直至账簿漂移。
| 第二条时间线 | 变动 | 剩余件数 | 成本USD | 均价USD/件 |
|---|---|---|---|---|
| 首次入库 | +100 × 10 | 100 | 1,000 | 10 |
| 第二次入库 | +100 × 12 | 200 | 2,200 | 11 |
| 两次入库间销售 | −150 × 11 | 50 | 550 | 11 |
| 第三次入库 | +100 × 14 | 150 | 1,950 | 13 |
另有100件进口,假设折扣后采购10/件,入境运费总80、不可抵扣关税50、保险20和直接归属收货50。合格成本1,000+80+50+20+50=1,200,即12/件。本例可抵扣税不计入存货。售价25时,用10算毛利率60%,用12得52%。后者仍为正,所以前一错误不证明每单都亏损。
公开的NZ IAS2文本提供核心成本和计量原则。依适用标准判断资本化:异常损耗、销售费用和无关管理费用不能随意装进库存。储存成本有有限例外,普通仓库开支不自动成为采购附加成本。
共享合格账单按有记录且合理的依据分摊,适当时可用重量、体积或价值。数量只有符合成本驱动时才合理。保留入库/发票引用、计量单位与分摊总数;按箱采购、按件销售不能混成同一单位。
假设100件已售60、剩40,又收到合格运费100,相当于每原始件加1:已售成本加60,存货加40。原COGS720变780,存货480变520,总1,300。将100全压在剩40件上,会高估存货60。财务确定实际期间、预提/估计及调整分录。
仅对第一组FIFO算例,假设14成本批次的剩余100件预计售价13、完工成本1、必要销售成本1,NRV为11。减值100×(14−11)=300;其他剩余商品假设可按成本收回,因此期末2,000降为1,700。NRV包含完工成本,不只是标示转售价。
适用IAS2时重新评估可收回性,合格恢复转回不得超过原减值,账面不能超过成本与当前NRV孰低。若这100件仍在、NRV升到12.50,可回升150,总存货1,850,不是2,150。其他框架或税基可能不同,应核准并保留评估证据,不随意设方便的统一百分比。
关联退回商品的原出库成本及后续核准成本调整,再检查所有权、品相、回收成本和可收回价值。历史成本是起点证据,不是自动全额恢复许可。部分损坏仍可能有价值,暂不能销售并不总意味着全额报废。
客户退款是另一项义务。IFRS15提供收入框架适用时,财务也要妥善处理退货权、退款负债和回收资产。不要无差别反冲每条原分录,也别根据未经核实的退款申请增加可售数量。
退供应商同样需要原入库/成本引用、核准计价和匹配贷项/清算处理;运费、税与汇率差额未必同样反转。同一主体内部转库通常移动地点间的库存与成本,不形成新的外部销售,跨主体交易需另定政策。
适当场景下定期盘存是合法方法,不自动等于猜测。永续记录能更及时提供出库成本,但两者都需要实物、所有权、调整和估值核对。架上可能有代他人保管的货,自有货也可能在途。预留影响可用量,不自动生成COGS。
财务根据相关收入/控制确定账面成本何时费用化,创建订单不一定是该时点。合格供应商收货通常增加存货,对应核准应付/收货清算,而不是冲回COGS。销售/确认一般借记COGS、贷记存货;退货与减值有自身处理。
防止重复入账,区分会计待处理与库存已移动,并核对未完成工作。负库存、零数量却有成本余额、缺失期初层、单位转换和倒签修改要明确处理,不能编造零成本。可管理库存不自动意味着可查看采购成本或毛利。
独特或按项目隔离的商品可能需要个别计价。标准成本是计量技术,不是掩盖实际成本的自由:应接近合格成本,定期复核并妥善处理差异。不要一律规定按季/年更新,也不能无视商品及框架,仅允许FIFO/平均二选一。
IRS Publication538解释美国税务存货方法及变更,不是全球财务报告规则。财务账与税务处理可能不同并需调节,换计价不保证省税,企业仍有库存时差异也未必自动消失。
IAS8区分政策、估计和错误,政策追溯处理有例外与过渡规定。实际变更应获财务/税务批准,新的运费估计或更正凭证不自动变成新成本公式。
用代表性入库、穿插出库、退货、转库、迟到成本、减值及已关账期间演练。比较数量、成本层、COGS、调整及控制科目,只有一条获授权路径真实入账。保留期初历史、切换点和恢复计划,别为切换显得干净就清零库存或删除旧凭证。
回到两位店主,目标不是不惜代价得到相同毛利,而是都能解释核准方法,并从相同证据复现成本分配。请供应商,包括StoreConsole,在所售版本和模块演示核对及更正路径。
审阅于2026年11月5日。Anichur Rahaman,StoreConsole创建者。交易、价格与评估均为教学示例,实际财务报告、税务和经营政策须经批准。
作者简介
Anichur Rahaman
继续阅读

