电子商务
从社交内容到真实销售:活动规划、定时发布与 AI 提示词
用 Store Console Social Hub 规划内容、定时发布并审核 Meta 广告。结合四个实用 AI 提示词和电商、ERP 订单记录,客观复盘营销效果。
Anichur Rahaman2 小时前7分钟
用一个车间批次讲清 BOM 版本、良率、实际消耗、成本和批号追踪,并核对未用包装退回及产出。
作者
Anichur Rahaman

车间表格说有14 kg乳木果脂,老板实际只找到10 kg。之前一批用了4 kg,没有登记领料。她答应周五交100罐产品,供应商又来问某批原料流向。这是虚构场景,但问题实际:能生产什么、用了什么、去了哪里?
小制造商需要的不只是配方文件。计划、实物移动、质量判断和成本须一致。软件能连接记录,员工仍要及时准确录入并调查差异。工单本身不能让缺失的移动自动成为事实。
以下用虚构价格演示计划与核算,不是经过验证的化妆品配方或安全规范。重点是从批准原料到放行成品的完整证据链。
BOM规定某一产出的部件、数量和单位。把膏体基料与罐、标签、纸箱分开。基料可以有自己的BOM,先生产入库或另批制造。消耗已有基料时,不应再次消耗其原料。
记录批准版本、生效日期、产出基准、转换及损耗口径,在放行工单上固定版本或不可变快照。后续修改走受控变更,不重写历史。替代料和返工各要批准与记录。
BOM版本控制的一个实现例子见 Microsoft BOM 文档。应核实所用系统实际审批和消耗行为。
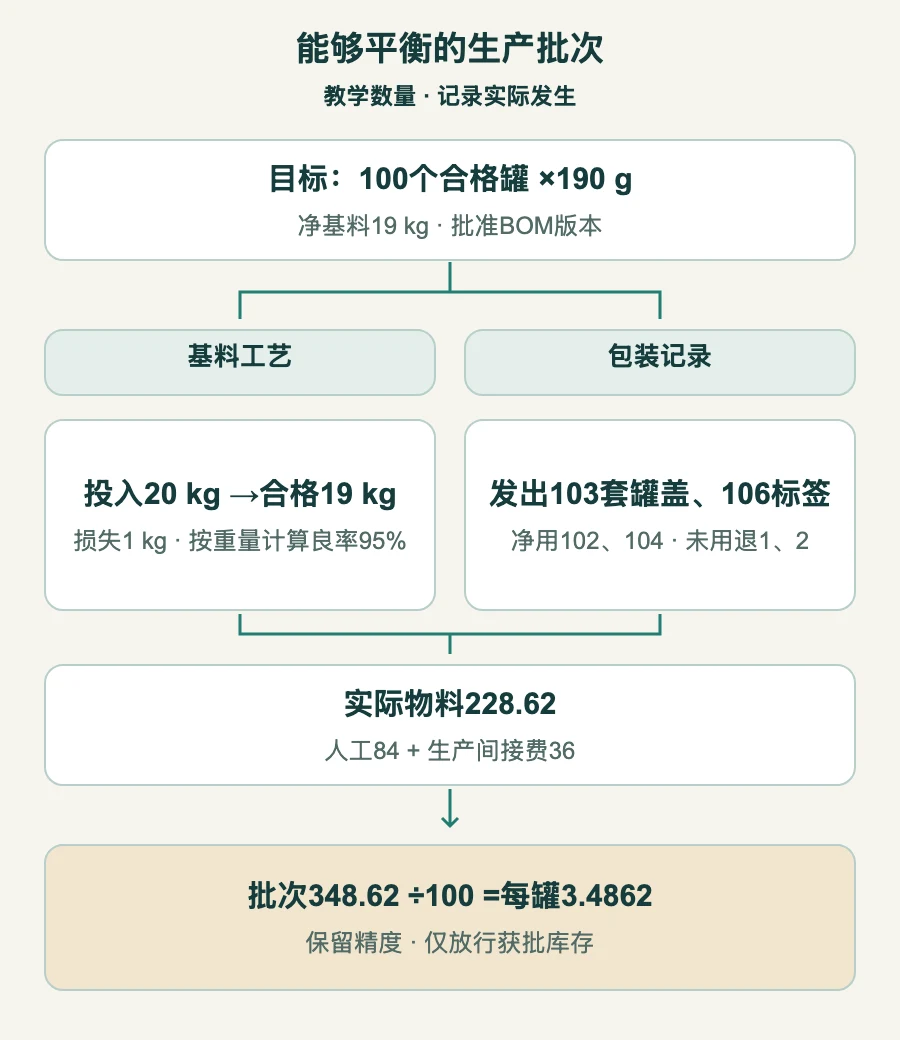
假设目标100个合格罐,每罐190 g,净膏体19 kg。正常良率95%表示投入的5%损失,所以所需投入19/0.95=20 kg,损失1 kg。只给19增加5%会得到19.95,在95%良率下仅产18.9525 kg。应明确分母,不能把两种约定视作等价。
仅为演算,将20 kg按55%/35%/10%分配:乳木果脂11 kg,单价8/kg;椰子油7 kg,5/kg;蜂蜡2 kg,14/kg。基料成本88+35+28=151。包装计划103套罐盖、106标签及9箱,每箱最多12罐。预留余量不代表全部耗用。
| 部件 | 计划数量 | 实际净耗用 | 实际成本 |
|---|---|---|---|
| 乳木果脂 | 11 kg | 11 kg | 88.00 |
| 椰子油 | 7 kg | 7 kg | 35.00 |
| 蜂蜡 | 2 kg | 2 kg | 28.00 |
| 罐与盖 | 103 件 | 102 件 | 61.20 |
| 标签 | 106 件 | 104 件 | 8.32 |
| 纸箱 | 9 件 | 9 件 | 8.10 |
计划物料成本229.38,记录净耗用成本228.62。不能把基料小计151再加到其三项原料成本上。多层BOM要选择正确库存或生产阶段,并核对实际移动。
工单记录实际情况:发出103套空罐盖,装成100个合格品,灌装前报废2套损坏的空罐盖(本例将罐与盖一并报废),退回1套未用。发出106标签,用100、废4、退2。9箱全部使用。不能在19 kg合格膏体之外,默默假设还有额外报废的满罐。
下表核对包装去向。未用物料退库会减少工单净耗用。移动到生产库位和消耗过账应配置清楚,避免同一物料扣两次。使用倒冲估计时,及时记录并核对实际偏差。
| 包装 | 发出 | 用于合格品 | 报废 | 未用退回 |
|---|---|---|---|---|
| 罐盖套数 | 103 | 100 | 2 | 1 |
| 标签 | 106 | 100 | 4 | 2 |
计划103套罐盖、净用102,按假设单价节省0.60;计划106标签、净用104,节省0.16,合计有利差异0.76。损耗在余量内不代表所有差异为零,还要看数量、价格、产出、时间和计价政策。
假定上述材料价格,实际登记人工6小时、每小时14,合格生产间接费每小时6。费率是教学假设:每月符合条件的固定生产成本1,200除以正常产能200小时。6个人工小时不等于6小时日历交期;冷却、换线、排队和质量放行可能更长。
| 项目 | 计划批次 | 实际记录批次 |
|---|---|---|
| 物料 | 229.38 | 228.62 |
| 直接人工 | 84.00 | 84.00 |
| 生产间接费 | 36.00 | 36.00 |
| 批次总成本 | 349.38 | 348.62 |
| 100个合格品:每件成本 | 3.4938 | 3.4862 |
实际348.62除以100,得到每罐3.4862。两位小数显示3.49,但3.49×100=349,并非348.62。保留足够单位成本精度并核对批次,不能悄悄产生0.38差额。售价和毛利另作决策。
不是所有车间费用都能计入库存。在适用IAS2时,固定生产间接费按正常产能分配,异常浪费与无关行政费用排除。参阅已采纳 IAS2 第12–16段,并与财务负责人约定分类及差异处理。
这是简单实际成本例子。标准成本或加权平均系统可能采用不同过账和结算。WIP、退料、人工和间接费只记一次,剩余数量与价值解释完整后再结单。
若批准的自由乳木果脂有10 kg,11 kg需求就缺1 kg。实物在手不等于已放行且未预留。新到批次还可能需要收货和质检。缺料建议不是获批采购,供应商包装量也可能超过缺口。
承诺周五前,检查需求日期、采购提前期、设备、人员和产能。备货生产来自库存计划,按单生产来自客户承诺。两者可以混用,但都不能跳过物料、产能与质量检查。
按工单与输入批号记领料,然后登记真实产出、损失原因和退料,成品批号设置适当质量状态。完工按钮不应自动让未批准产品可售。配方审批、替代、库存调整及放行受角色限制,冲回保留证据。
向后追踪:成品批次用了哪些输入批号、版本与工序?向前追踪:供应商批次影响哪些成品、库位与出货?发生分批、合批、返工、外协和退回时都要关联。只存订单号、没有实际出货批号,链条仍不完整。
供应商预警后,识别受影响库存,适当阻止进一步放行,由授权人员执行质量召回程序。搜索结果不等于完整召回,还要核实数量、缺失关联、出货及必要沟通。抽样演练同时记录速度与完整性,不承诺两次查询或即时合规。
义务随产品和市场变化。例如 FDA 食品追溯页规定食品、主体、豁免及变化的日期,不能自动套到本例化妆品,也不能把ERP记录本身当成合规。
先选一个系列,按批号状态盘点期初并验证单位转换,称量或计数真实消耗,建立有依据的良率损耗口径。固定几个历史批次不一定适合每种工艺,BOM要有负责人和变更控制。
运行含缺料、退回未用、包装报废、质检暂停和授权纠正的完整工单。核对数量成本,向后追成品出货,向前追供应商批次。在 StoreConsole 制造模块中核实启用流程;演示不证明所有集成或质检规则已配置。
老板开始前能问清:这个版本和产出是否有足够放行材料与时间?结单时解释空罐损坏、包装退回和3.4862单位成本。供应商问题引出经过检查的批号出货链。
改进来自可靠记录工作的习惯,以及找出修正缺口的路径,并不是屏幕自动知道一切。
复核日期:2026年11月5日。Anichur Rahaman 是 StoreConsole 创建者。车间、配方比例及成本均为教学示例,不是验证过的生产规范。
作者简介
Anichur Rahaman
继续阅读