

 电子商务
从社交内容到真实销售:活动规划、定时发布与 AI 提示词
用 Store Console Social Hub 规划内容、定时发布并审核 Meta 广告。结合四个实用 AI 提示词和电商、ERP 订单记录,客观复盘营销效果。
Anichur Rahaman2 小时前7分钟
用四十件夹克的完整算例看清退货后的贡献,建立公平退款流程,并让检验后的库存去向可追踪。
作者
Anichur Rahaman
周一,店主在报表里看到四十件夹克的销售记录。每件售价 80、成本 44,初始毛利看上去是 1,440。她再望向打包桌旁的八件退货:一位顾客想换尺码,另一位还在等退款进度。
故事和数字是教学示例,但管理问题很实际:扣掉退款、运输与回收成本,这批订单究竟贡献多少?销售计数器给不了完整答案,必须跟进客户获得何种处理,以及商品接下来去哪。
好的退货流程让两条路径都清楚。客户知道下一步,未检验商品不会混入可售库存,采购也知道哪些产品需要调查。下面说明如何组织,而不是把每次退货变成争执。
选择观察期结束的一批四十个单件夹克订单。假定八笔全额退款、八件已收到;开头的换码请求不计入这个全部退款情景。价格不含税,客户没有另外支付运费,全部原订单都发生了下表的出库运输和支付费用。
每件原成本 44。假定退回商品先按该成本回收,再平均减值 12,账面价值降为 32。这是假设的库存减值,不是把零售降价再算一次损失。剩余退货库存为 8 × 32 = 256,后续转售收入不计入本批订单。
| 核算项目 | 计算 | 货币单位 |
|---|---|---|
| 原商品销售额 | 40 × 80 | 3,200 |
| 全额退款 | 8 × 80 | -640 |
| 商品净销售额 | 3,200 − 640 | 2,560 |
| 客户保留的 32 件成本 | 32 × 44 | -1,408 |
| 全部 40 单的出库运输 | 40 × 8 | -320 |
| 全部 40 单未退回的原支付费 | 40 × 2.60 | -104 |
| 退回运输 | 8 × 9 | -72 |
| 收货与处理 | 8 × 4 | -32 |
| 退货相关客服 | 8 × 3 | -24 |
| 库存减值 | 8 × 12 | -96 |
| 所列成本后的贡献 | 2,560 − 1,408 − 320 − 104 − 72 − 32 − 24 − 96 | 504 |
所列贡献为 504:2,560 − 1,408 − 320 − 104 − 72 − 32 − 24 − 96。未计租金、营销、税及其他费用,因此不是净利润。在同一假设下,完全没有退货的情景贡献为 1,016,差额 512;这是假设比较,不是实测未来损失预测。
另一种核对:保留的每单贡献 36 − 8 − 2.60 = 25.40;退款的每单因运输、费用、处理、客服与减值贡献 −38.60。因此 32 × 25.40 − 8 × 38.60 = 504。只给退货计算出库运费,会遗漏其他订单真实发生的费用。
用自己的证据替换全部假设。保留手续费取决于供应商合同,例如 Stripe 退款文档说明原支付处理费不退,并列出待处理与失败状态。库存估值也应一致;IAS 2涉及成本与可变现净值。
购买前说明适用期限、申请方式、运费承担、可用补救方式及后续步骤。把改变主意的商业承诺,与缺陷、破损或错发索赔分开。订单保存对应政策版本。“最终销售”标签不会自动取消法定权利。
按真实市场、商品和索赔匹配消费者规则。仅取较长天数,无法决定全部权利、例外与时限。某一司法区域的示例可参阅 Your Europe 分别介绍的撤回与退货及缺陷商品保障。
直接展示客户有权获得的选择。换码可能解决问题,但还需库存、差价与再次履约决策。店铺余额是对客户的义务,并非新利润;不能替代本应给予的退款。政策对转化与退货的影响需要测试,不能预设方向。
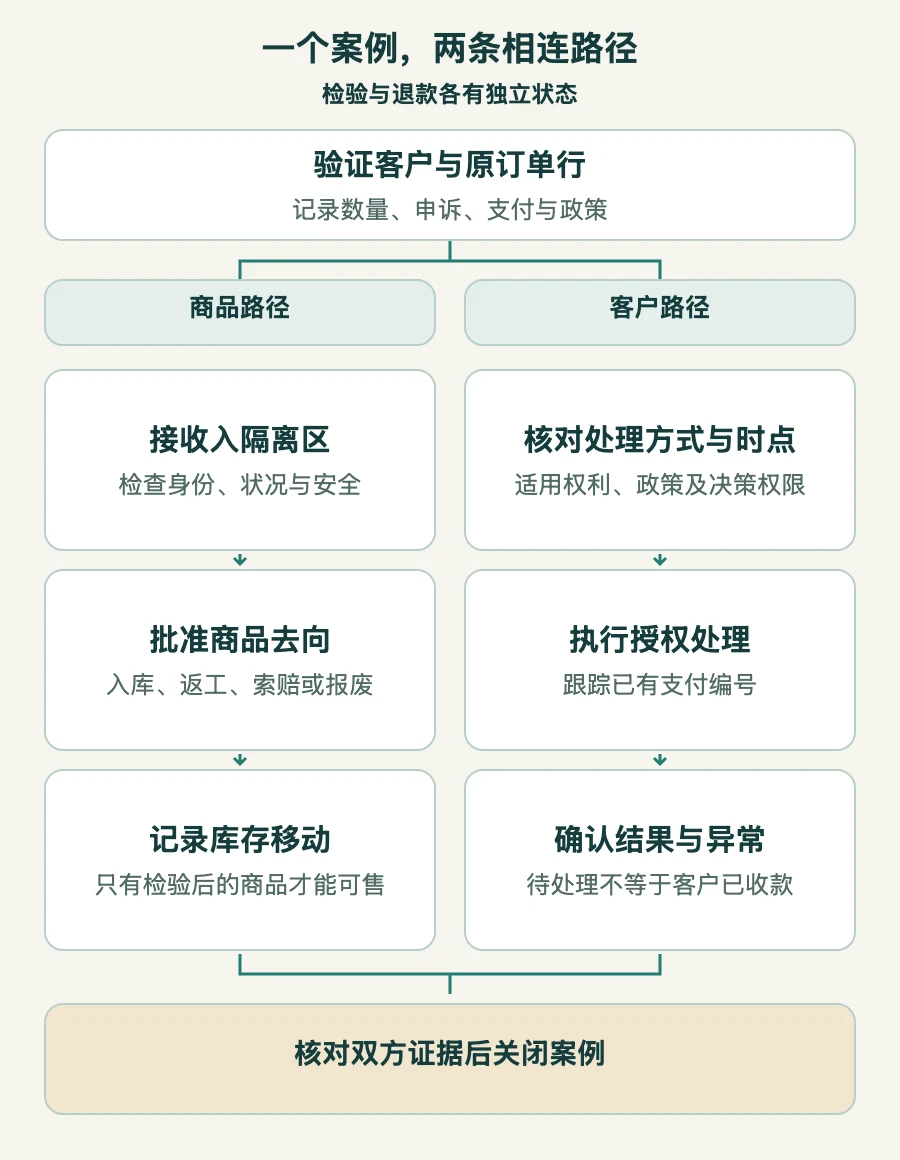
建立关联原订单行、数量、价格、折扣与付款的案例,核实身份和访问权限。员工只查看其角色允许的记录。把客户申诉与最终检验发现分开;申请、同意处理和退款成功是不同事实。
商品路径:以不可售退货状态接收,核实数量与身份,检查状况和安全,再批准去向。确实可售才重新入库;回收价值值得时返工;开箱商品应诚实描述。供应商索赔、回收或报废需负责人和证据。面单或扫描不等于库存恢复。
客户路径:确定适用处理方式与时点,取得所需批准并说明进度。不应在所有场景都等仓库收货,时间由实际义务和流程决定。退款核对支付编号、金额、币种及已有退款或争议。按要求和支持情况使用原渠道,失败时进入核实过的例外路径。
物流或支付超时意味着待解决。再次执行前先查已有编号,采用有限退避重试并明确负责人。再点一次不能多出面单、预留或退款。换货需要独立库存预留和可追踪履约移动。
采用有用原因:偏小、偏大、与描述不符、破损、缺陷、错发、改变主意,以及带备注的其他。分别保留客户陈述与检验结论;客户不应被迫选择不准确原因才能申请。
假设八件中五件写着偏小,应调查相关尺码、供应商尺寸、文案和拣货准确性。这不能证明尺码表错误或客户错误。结合售出尺码构成与成熟观察期判断。
核对页面与实物的尺寸、穿着说明、颜色、比例、材质及包装内容。破损集中时检查包装和承运证据。测试改动,比较相近批次与贡献;一次文案修正不会永久消除退货。
序列号不符、空包裹或重复请求可以触发复核,但高退货率本身不证明欺诈;购买多个尺码可能是合理选择。检查应适度、决策一致,并提供申诉。不能只因模型风险分数就处罚账号。
有必要时保存状况、重量或序列批号证据,并记录复核人。只收集必要信息,共享时遮蔽无关地址标签,限制访问和保留期限,保护员工与客户数据。照片和重量支持调查,不单独证明意图。
作为背景,NRF/Happy Returns 2025 研究预计美国网购销售的 19.3% 会退回。这是历史调查估计,不是你店铺的订单退货率,也不是 2026 全球基准。
关联案例、库存移动、贷项退款及支付编号。按适用规则分配原折扣、税和运费调整;部分退货与组合商品需要明确计算,不能认定所有收费组成都会同样冲回。
记录可回收库存与减值,避免同一损失计两次。换货同时包含退回与新履约;礼品余额在适当确认前仍属义务。与财务负责人约定映射,自动事件不能保证账务正确。
对齐案例金额、支付方状态和账务记录。区分时间差、保留费、待处理失败退款和争议;在途状态下每日总额可能不同。维护有负责人及账龄的异常清单,证据齐全后再关单。
回到打包桌,店主能区分客户请求、仓库判断与支付状态。五次偏小反馈引发调查,而非指责。采购看到假设下的 504 贡献及剩余库存价值,不再把初始 1,440 毛利当成可随意花掉的利润。
从一个品类开始:写清客户选择、约定检验去向、核对完整订单群,修正一个有证据的原因。执行人员能解释每步后再扩大。流程的价值在更少悬而未决的案例与清楚决策,而不只是批准更少退货。
复核日期:2026 年 11 月 4 日。Anichur Rahaman 是 StoreConsole 的创建者。故事与财务模型为教学示例,实际政策与成本依业务而定。
作者简介
Anichur Rahaman
继续阅读

