

 ই-কমার্স
Social media থেকে sales: campaign, schedule ও AI prompts
Social Hub দিয়ে content schedule, Meta campaign review ও AI prompt ব্যবহার করুন। Ecommerce ও ERP record মিলিয়ে marketing-এর বাস্তব ফল বুঝুন।
Anichur Rahaman2 ঘন্টা আগে7মিনিট
একই তাকের পণ্যের inventory value আলাদা হতে পারে। Purchase, sale timing, পরে আসা freight bill ও return ধরে বৈধ পার্থক্যগুলো বুঝুন।
লেখক
Anichur Rahaman

মাস শেষে দুই দোকানমালিক একই 150 unit গুনলেন। দুজনই 300 unit কিনেছেন 3,600-এ, 150 unit বিক্রি করেছেন 3,750-এ। এক report-এ inventory 2,000 ও gross profit 2,150; অন্যটিতে 1,800 ও 1,950 । এগুলো কাল্পনিক USD, গ্রাহকের ফলাফল নয়। অনুমোদিত cost-assignment policy থেকে পার্থক্য হতে পারে, কিন্তু ব্যাখ্যা লাগবেই।
Inventory costing ঠিক করে owned goods-এর কত cost বিক্রি/ব্যবহারের expense এবং কত অবশিষ্ট asset। এটি physical count বদলায় না, cash-ও তৈরি করে না। Margin তুলনার আগে ownership, unit, transaction sequence, cost inclusion ও accounting policy এক ভিত্তিতে আনুন।
FIFO-তে আগের acquisition cost আগে issue হয়। Weighted average যোগ্য cost মেশায়; periodic average period-এর available goods ব্যবহার করে, moving average system-এর নিয়মে receipt/cost adjustment-এর পরে বদলায়। Receipt-এর মাঝে sale হলে ফল আলাদা হতে পারে।
Physical picking আলাদা। মেয়াদওয়ালা stock-এ first-expiry-first-out বা FEFO লাগতে পারে, accounting formula FIFO বা average হলেও। Lot/serial traceability কোন পণ্য নড়েছে তা জানায়; serial number থাকলেই interchangeable পণ্য accounting-এ non-interchangeable হয়ে যায় না।
IFRS Foundation-এর IAS 2 পরিচিতি যোগ্য item-এ specific identification এবং interchangeable inventory-তে FIFO/weighted average ব্যাখ্যা করে। IAS 2-তে LIFO অনুমোদিত নয়। এই quarter-এর margin বাড়াতেই পদ্ধতি বাছবেন না। উপযুক্ত পণ্যের group-এ অনুমোদিত framework ও local tax rule ধারাবাহিকভাবে মানুন।
Opening stock, return, tax, loss ও write-down নেই ধরা হয়েছে। 100 unit×10=1,000;100×12=1,200;100×14=1,400 কিনলেন। তিন lot-ই 150 unit×25 sale-এর আগে এসেছে। Available 300 unit/cost 3,600, revenue 3,750 । Unit price-গুলোতে সম্পূর্ণ eligible cost আগেই আছে।
FIFO issue 100×10+50×12=1,600 । অবশিষ্ট 50×12+100×14=2,000 । Periodic average 3,600÷300=12; তাই COGS ও closing inventory দুটোই 1,800 । মাঝখানে sale না থাকায় moving average-ও sale-এর আগে 12 হয়ে একই ফল দেয়।
প্রতি row-তে COGS+closing stock=3,600, বাকি quantity 150 । Gross profit=revenue−COGS; gross margin=gross profit÷3,750, cost-এর ওপর markup নয়। এই rising-price sequence-এ FIFO বেশি দেখায়, সব history-তে নয়। অন্য operating expense বাদ আছে; gross profit দিয়ে cash generation বা tax due প্রমাণ হয় না।
| এক timeline, USD | COGS | Closing inventory | Gross profit | Gross margin |
|---|---|---|---|---|
| FIFO | 1,600 | 2,000 | 2,150 | 57.33% |
| Periodic weighted average | 1,800 | 1,800 | 1,950 | 52.00% |
| Moving average, সব receipt আগে | 1,800 | 1,800 | 1,950 | 52.00% |
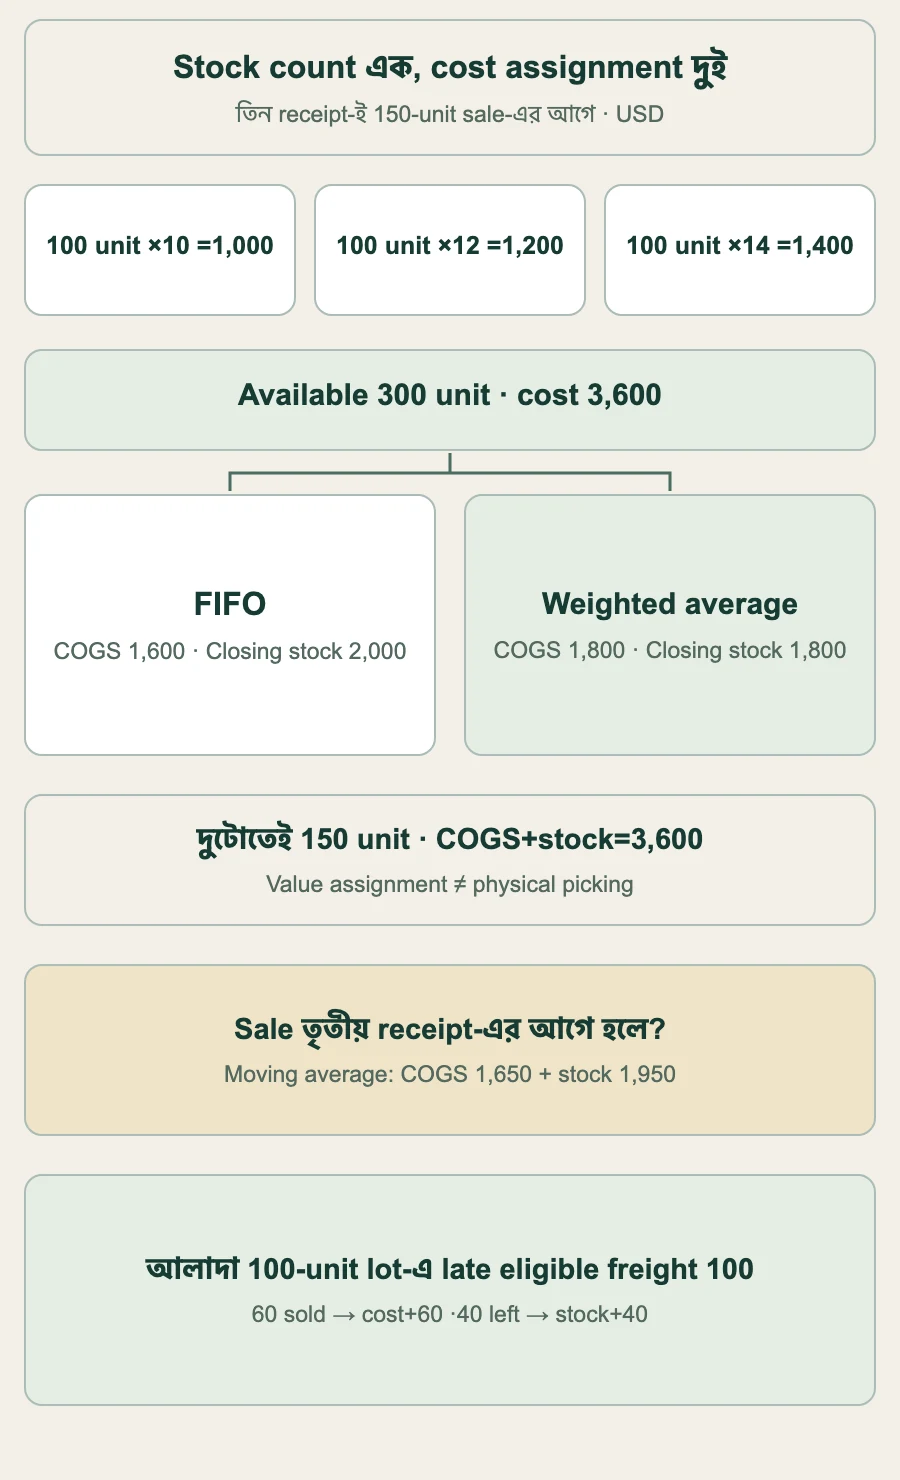
দ্বিতীয় timeline-এ প্রথম দুই lot receive করে 150 বিক্রি, তারপর তৃতীয় lot। ইচ্ছাকৃতভাবে ক্রম আলাদা। Sale-এর আগে moving average 2,200÷200=11 । Issue cost 1,650; বাকি 50 unit/cost 550 । এরপর 100 unit/cost 1,400 এলে 150 unit/cost 1,950 থাকে; নতুন average 13 ।
একই period-এর শেষে periodic weighted average-এ তবুও COGS 1,800 ও closing 1,800 । দুটোই 3,600-এ মেলে, কিন্তু time basis আলাদা। সব receipt sale-এর আগে বলা table-এ এই দ্বিতীয় sequence-এর moving result মেশাবেন না।
Backdated receipt, supplier credit ও পরের cost change-এ সংশ্লিষ্ট subsequent issue-এর অনুমোদিত recosting বা adjustment policy লাগবে। Original transaction ও correction evidence রাখুন। Internal precision যথেষ্ট রাখুন এবং currency total মেলান; প্রতিটি intermediate average অতিরিক্ত round করে ledger drift করবেন না।
| দ্বিতীয় timeline | Movement | বাকি unit | Cost USD | Average USD/unit |
|---|---|---|---|---|
| প্রথম receipt | +100 × 10 | 100 | 1,000 | 10 |
| দ্বিতীয় receipt | +100 × 12 | 200 | 2,200 | 11 |
| Receipt-এর মাঝে sale | −150 × 11 | 50 | 550 | 11 |
| তৃতীয় receipt | +100 × 14 | 150 | 1,950 | 13 |
আলাদা 100-unit import-এ discount-এর পর unit purchase 10, মোট inbound freight 80, nonrecoverable duty 50, insurance 20 ও directly attributable receiving 50 । Eligible total 1,000+80+50+20+50=1,200, unit 12 । Recoverable tax এই উদাহরণের inventory cost নয়। Sale price 25-এ cost 10 ধরলে margin 60%, cost 12-এ 52%। দ্বিতীয়টিও positive; প্রথম ভুল মানেই প্রতি sale-এ loss নয়।
প্রকাশ্য NZ IAS 2 text মূল cost ও measurement principles তুলে ধরে। Applicable standard অনুযায়ী capitalisation দেখুন: abnormal waste, selling expense ও unrelated administration এমনি inventory হবে না। Storage-এর সীমিত exception আছে; সাধারণ warehouse spend স্বয়ংক্রিয় landed cost নয়।
Shared eligible bill যুক্তিসংগত documented basis-এ ভাগ করুন—প্রযোজ্য হলে weight, volume বা value। Quantity তখনই যুক্তিসংগত, যখন cost driver-এর সঙ্গে মেলে। Receipt/bill reference, unit of measure ও allocation total রাখুন; এক carton কেনা আর pieces বিক্রি একই unit নয়।
ধরুন 100-এর 60 unit আগে বিক্রি হয়েছে, 40 বাকি; অতিরিক্ত eligible freight bill 100 এলো। Original unit-পিছু বাড়তি 1: sold goods-এর cost-এ 60, remaining inventory-তে 40 । COGS 720→780, stock 480→520; মোট 1,300 । পুরো 100 অবশিষ্ট 40 unit-এ দিলে stock 60 বেশি হয়। Finance actual period, accrual/estimate ও entry ঠিক করবে।
শুধু প্রথম FIFO example-এ 14-cost lot-এর 100 unit বাকি আছে ধরা হয়েছে। Estimated selling price 13, completion cost 1 ও necessary selling cost 1; NRV 11 । Write-down 100×(14−11)=300 । অন্য অবশিষ্ট stock cost-এ recoverable ধরে closing 2,000→1,700 । NRV-তে completion cost-ও লাগে, শুধু resale price নয়।
IAS 2 প্রযোজ্য হলে recoverability পুনর্বিবেচনা করুন। যোগ্য recovery-তে reversal original write-down-এর বেশি নয়, cost/current NRV-এর lower value-ও অতিক্রম নয়। একই 100 unit থাকলে NRV 12.50 হওয়ায় 150 বাড়তে পারে; মোট inventory 1,850,2,150 নয়। অন্য framework/tax basis আলাদা হতে পারে। সুবিধামতো blanket percentage নয়, অনুমোদিত evidence রাখুন।
ফেরত unit-কে original issue cost ও পরে approved cost adjustment-এর সঙ্গে যুক্ত করুন। তারপর ownership, condition, recovery cost ও recoverable value দেখুন। Historical cost প্রথম evidence, full value ফেরত দেওয়ার স্বয়ংক্রিয় ছাড়পত্র নয়। আংশিক damaged item-এরও কিছু value থাকতে পারে; এখনই saleable নয় মানেই পুরো write-off নয়।
Customer refund আলাদা obligation। IFRS 15 revenue framework দেয় প্রযোজ্য ক্ষেত্রে; finance return rights, refund liability ও ফেরতযোগ্য goods-এর recovery asset-ও ঠিকভাবে ধরবে। Original সব entry নির্বিচারে reverse নয়; unverified refund request থেকে saleable quantity নয়।
Supplier return-এও original receipt/cost reference, approved valuation ও credit/clearing মিলবে। Freight, tax ও exchange difference একইভাবে নাও reverse হতে পারে। একই entity-র internal transfer সাধারণত location-এর মধ্যে stock/cost সরায়, নতুন external sale নয়। Cross-entity transaction-এর নিজস্ব policy লাগে।
উপযুক্ত ক্ষেত্রে periodic inventory accounting বৈধ; স্বয়ংক্রিয় অনুমাননির্ভর ভুল নয়। Perpetual record দ্রুত issue cost দেখাতে পারে, কিন্তু physical quantity, ownership, adjustment ও valuation reconciliation কোনোটিতেই বাদ যায় না। তাকে থাকা goods অন্যের হতে পারে, owned goods transit-এও থাকতে পারে। Reservation availability বদলায়, সরাসরি COGS নয়।
Finance related revenue/control-এর সঙ্গে মিলিয়ে carrying cost expense হওয়ার সময় ঠিক করবে। Order-created event সব ক্ষেত্রে সেই সময় নয়। যোগ্য supplier receipt সাধারণত Inventory debit করে approved payable/receipt-clearing-এর বিপরীতে; COGS reverse করে নয়। Sale/recognition-এ সাধারণত COGS debit, Inventory credit। Return/write-down নিজস্ব approved treatment মানে।
Duplicate posting আটকান; completed stock movement থেকে pending accounting আলাদা করুন, unresolved কাজ reconcile করুন। Negative inventory, zero-quantity cost balance, missing opening layer, unit conversion ও backdated edit-এ স্পষ্ট handling লাগবে; বানানো zero cost নয়। Stock permission মানেই purchase cost বা margin দেখার permission নয়।
Unique বা project-segregated item-এ specific identification লাগতে পারে। Standard cost measurement technique, actual cost লুকানোর স্বাধীনতা নয়; eligible cost-এর কাছাকাছি থাকতে হবে, নিয়মিত review ও variance treatment চাই। সবার জন্য quarterly/yearly refresh চাপাবেন না; goods/framework না দেখেই শুধু FIFO/average-এ choice সীমিত নয়।
IRS Publication 538 US tax inventory method ও change ব্যাখ্যা করে; বিশ্বজনীন financial-reporting rule নয়। Financial book ও tax treatment আলাদা হয়ে reconciliation লাগতে পারে। Costing change সব সময় tax বাঁচায় বা stock থাকতেই পার্থক্য নিজে থেকে শেষ হয়—এমন নয়।
IAS 8 policy change, estimate ও error আলাদা করে; retrospective policy treatment-এ exception/transitional rule আছে। Actual change-এ finance/tax approval নিন। নতুন freight estimate বা posting correction মানেই নতুন formula নয়।
Representative receipt, মাঝের issue, return, transfer, late cost, write-down ও closed period-এ নতুন পদ্ধতি rehearsal করুন। Quantity, layer balance, COGS, adjustment ও control account তুলনা করুন; live journal post করবে একটি authorised path। Opening history, cutoff ও recovery plan রাখুন। পরিচ্ছন্ন দেখাতে stock zero বা পুরনো journal মুছবেন না।
দুই দোকানমালিকের লক্ষ্য যেকোনোভাবে identical margin নয়। প্রত্যেকে approved method ব্যাখ্যা ও একই evidence থেকে split reproduce করতে পারবেন। StoreConsole-সহ supplier-কে offered version/module-এ reconciliation ও correction path দেখাতে বলুন।
পর্যালোচনা 5 নভেম্বর 2026 । আনিছুর রহমান, StoreConsole-এর নির্মাতা। লেনদেন, price ও assessment উদাহরণ; বাস্তব reporting, tax ও business policy অনুমোদিত হতে হবে।
লেখকের পরিচয়
Anichur Rahaman
পড়া চালিয়ে যান

