

 ई-कॉमर्स
Social Media से Sales: Campaign, Scheduling और AI Prompts
Social Hub से content schedule और Meta campaigns review करें। चार AI prompts के साथ ecommerce और ERP records से marketing का असली परिणाम समझें।
Anichur Rahaman2 घंटे पहले7मिनट
उन्हीं शेल्फ़ के सामान की inventory value अलग हो सकती है। Purchase, sale timing, बाद का freight bill और return से वैध अंतर समझें।
लेखक
Anichur Rahaman

महीने के अंत में दो दुकानदार उन्हीं 150 units को गिनते हैं। दोनों ने 300 units 3,600 में खरीदीं और 150 को 3,750 में बेचा। एक report में inventory 2,000 और gross profit 2,150 है; दूसरी में 1,800 और 1,950 । ये उदाहरण के USD हैं, ग्राहक परिणाम नहीं। अंतर वैध cost-assignment policy से हो सकता है, पर उसे समझाना ज़रूरी है।
Inventory costing owned goods की cost को बिके/इस्तेमाल हुए हिस्से और बचे asset में बाँटती है। यह physical count नहीं बदलती और cash नहीं बनाती। Margin तुलना से पहले ownership, units, transaction sequence, cost inclusion और accounting policy एक आधार पर लाएँ।
FIFO पहले acquisition costs को पहले issue करता है। Weighted average eligible costs मिलाता है; periodic average period के available goods लेता है, moving average system rules के अनुसार relevant receipts/cost adjustments के बाद बदलता है। Receipts के बीच sales हों तो नतीजे अलग हो सकते हैं।
Physical picking अलग है। Expiry वाले सामान में first-expiry-first-out, FEFO चाहिए हो सकता है, accounting formula FIFO या average होते हुए भी। Lot/serial traceability बताती है कौन goods चले; serial number मात्र से interchangeable product accounting में non-interchangeable नहीं हो जाता।
IFRS Foundation का IAS 2 परिचय योग्य items पर specific identification और interchangeable inventory पर FIFO/weighted average बताता है। IAS 2 में LIFO अनुमत नहीं। केवल इस quarter का margin बढ़ाने के लिए method न चुनें। उचित goods groups में approved framework और local tax rules लगातार लागू करें।
Opening stock, return, tax, loss या write-down नहीं मानें। 100 units×10=1,000;100×12=1,200;100×14=1,400 खरीदें। तीनों lots 150 units×25 की एक sale से पहले आ गए। Available 300 units/cost 3,600, revenue 3,750 । Unit prices में पूरा eligible cost शामिल है।
FIFO issue 100×10+50×12=1,600 करता है; शेष 50×12+100×14=2,000 । Periodic average 3,600÷300=12 है, इसलिए COGS और closing stock दोनों 1,800 । बीच में sale न होने से moving average भी sale से पहले 12 पहुँचता है और यही परिणाम देता है।
हर row में COGS+closing stock=3,600 और शेष quantity 150 है। Gross profit=revenue−COGS; gross margin=gross profit÷3,750 है, cost पर markup नहीं। इस rising-price sequence में FIFO अधिक है, हर inventory history में नहीं। बाकी operating expenses बाहर हैं; gross profit cash generation या tax due नहीं साबित करता।
| एक timeline, USD | COGS | Closing inventory | Gross profit | Gross margin |
|---|---|---|---|---|
| FIFO | 1,600 | 2,000 | 2,150 | 57.33% |
| Periodic weighted average | 1,800 | 1,800 | 1,950 | 52.00% |
| Moving average, सभी receipts पहले | 1,800 | 1,800 | 1,950 | 52.00% |
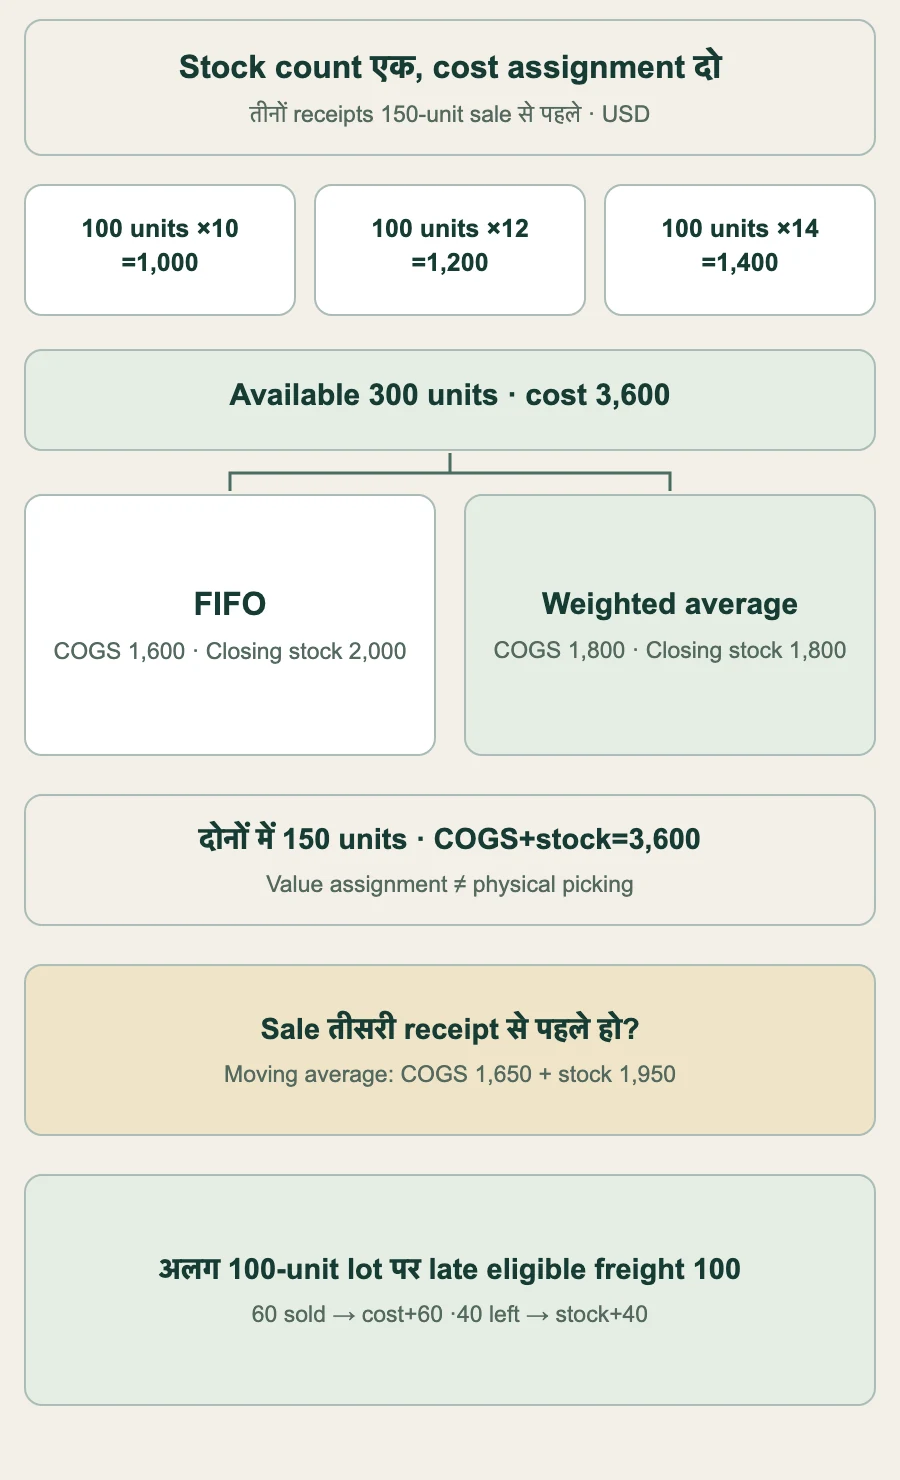
दूसरी timeline में पहले दो lots receive करें, 150 बेचें, फिर तीसरा lot आए। यह जानबूझकर अलग sequence है। Sale से पहले moving average 2,200÷200=11 है। Issue cost 1,650;50 units/cost 550 बचते हैं। फिर 100/cost 1,400 जोड़ने पर 150 units/cost 1,950 और नया average 13 है।
उसी period का periodic weighted average फिर भी COGS 1,800 और closing 1,800 देता है। दोनों 3,600 तक reconcile होते हैं, time basis अलग है। दूसरे sequence का moving result उस table में न मिलाएँ जो सभी receipts पहले बताता है।
Backdated receipt, supplier credit और बाद के cost changes में प्रभावित subsequent issues के लिए approved recosting/adjustment policy चाहिए। Original transaction और correction evidence रखें। पर्याप्त internal precision तथा currency reconciliation रखें; हर intermediate average को चुपचाप round करके ledger drift न बनाएँ।
| दूसरी timeline | Movement | बची units | Cost USD | Average USD/unit |
|---|---|---|---|---|
| पहली receipt | +100 × 10 | 100 | 1,000 | 10 |
| दूसरी receipt | +100 × 12 | 200 | 2,200 | 11 |
| Receipts के बीच sale | −150 × 11 | 50 | 550 | 11 |
| तीसरी receipt | +100 × 14 | 150 | 1,950 | 13 |
अलग 100-unit import में discounts के बाद purchase price 10/unit, total inbound freight 80, nonrecoverable duty 50, insurance 20 और directly attributable receiving 50 मानें। Eligible total 1,000+80+50+20+50=1,200, अर्थात 12/unit । Recoverable tax इस example के inventory cost में नहीं। Selling price 25 पर cost 10 से margin 60%, cost 12 से 52% है। दूसरा भी positive है, इसलिए पहली ग़लती हर sale में loss नहीं साबित करती।
सार्वजनिक NZ IAS 2 text मुख्य cost और measurement principles देता है। Applicable standard से capitalisation जाँचें: abnormal waste, selling expense और unrelated administration अपने आप inventory नहीं। Storage की सीमित exceptions हैं; साधारण warehouse spend स्वतः landed allocation नहीं।
Shared eligible bill documented rational basis पर बाँटें: उचित हो तो weight, volume या value । Quantity तभी जब cost driver से मेल खाए। Receipt/bill references, units of measure और allocation totals रखें; carton में खरीदना और pieces में बेचना एक unit नहीं।
मानें 100 में 60 पहले बिके, 40 बचे, और अतिरिक्त eligible freight 100 आया। हर original unit पर 1 अतिरिक्त: sold goods cost 60, remaining inventory 40 । Original COGS 720→780 और stock 480→520, total 1,300 । पूरा 100 शेष 40 पर लादने से stock 60 अधिक होगा। Finance वास्तविक period, accrual/estimate और adjustment entry तय करे।
केवल पहले FIFO example में 14-cost lot की 100 units बची मानें। Estimated selling price 13, completion cost 1 और necessary selling cost 1; NRV 11 । Write-down 100×(14−11)=300 । अन्य stock cost पर recoverable मानने से closing 2,000→1,700 । NRV में completion costs भी हैं, केवल resale price नहीं।
जहाँ IAS 2 लागू हो, recoverability फिर जाँचें और qualifying recovery को original write-down तथा cost/current NRV की lower amount तक ही reverse करें। वही 100 units बचें और NRV 12.50 हो तो 150 बढ़ सकते हैं: total inventory 1,850,2,150 नहीं। अन्य framework/tax basis अलग हो सकते हैं। सुविधाजनक blanket percentage के बजाय assessment approve और evidence करें।
लौटी unit को original issue cost और बाद के approved cost adjustment से जोड़ें। फिर ownership, condition, recovery cost और recoverable value जाँचें। Historical cost शुरुआत का evidence है, full value बहाल करने की automatic अनुमति नहीं। Partly damaged item में कुछ value हो सकती है; तुरंत saleable न होना हमेशा full write-off नहीं।
Customer refund अलग obligation है। IFRS 15 revenue framework देता है जहाँ लागू हो; finance return rights, refund liability और goods recovery asset भी सही संभाले। हर original entry स्वतः reverse न करें, और unverified refund request से saleable quantity न बनाएँ।
Supplier return में भी original receipt/cost reference, approved valuation और matching credit/clearing चाहिए। Freight, tax और exchange difference समान रूप से reverse न भी हों। एक entity के internal transfer में सामान्यतः location के बीच stock/cost चलता है, नई external sale नहीं। Cross-entity transaction की अलग policy चाहिए।
उचित स्थिति में periodic inventory accounting वैध है, स्वतः अनुमान नहीं। Perpetual records जल्दी issue cost दे सकते हैं, पर physical quantity, ownership, adjustment और valuation reconciliation दोनों में चाहिए। शेल्फ़ पर दूसरों का सामान हो सकता है, owned goods transit में हो सकते हैं। Reservation availability बदलता है, अपने आप COGS नहीं।
Finance संबंधित revenue/control के साथ carrying cost expense होने का समय तय करता है। Order-created event सार्वभौमिक रूप से वह समय नहीं। Qualifying supplier receipt सामान्यतः inventory को approved payable/receipt-clearing के विरुद्ध जोड़ती है, COGS reversal नहीं। Sale/recognition में सामान्यतः COGS debit और Inventory credit; return/write-down अलग approved treatment हैं।
Duplicate posting रोकें, pending accounting और completed stock movement अलग दिखाएँ, unresolved work reconcile करें। Negative inventory, zero-quantity cost balance, missing opening layer, unit conversion और backdated edit का स्पष्ट handling चाहिए, बनाया हुआ zero cost नहीं। Stock permission से purchase costs या margins देखने का अधिकार अपने आप नहीं मिलता।
Unique/project-segregated items को specific identification चाहिए हो सकता है। Standard cost measurement technique है, actual costs छिपाने की स्वतंत्रता नहीं: eligible cost के निकट रहे, नियमित review और उचित variance treatment हो। Universal quarterly/yearly refresh न थोपें और goods/framework देखे बिना choice केवल FIFO/average तक न बाँधें।
IRS Publication 538 अमेरिकी tax inventory methods और changes बताता है, worldwide financial-reporting rule नहीं। Financial books और tax treatment अलग होकर reconciliation माँग सकते हैं। Costing change हमेशा tax नहीं बचाती, न inventory रहते method differences अनिवार्यतः समाप्त होती हैं।
IAS 8 policy, estimate और error अलग करता है; retrospective policy treatment में exceptions/transitional rules हैं। वास्तविक change के लिए finance/tax approval लें। नया freight estimate या posting correction स्वतः नया formula नहीं।
Representative receipts, बीच के issues, returns, transfers, late costs, write-down और closed period पर proposed method rehearse करें। Quantity, layer balance, COGS, adjustments और control accounts तुलना करें; live journals एक authorised path post करे। Opening history, cutoff और recovery plan रखें। Switch साफ़ दिखाने के लिए stock zero या पुराने journals न मिटाएँ।
दोनों दुकानदारों का लक्ष्य किसी तरह समान margin नहीं। हर व्यक्ति approved method समझा और उसी evidence से split दोहरा सके। StoreConsole सहित supplier से offered version/modules में reconciliation और correction paths दिखाने को कहें।
समीक्षा 5 नवंबर 2026 । अनिचुर रहमान, StoreConsole के निर्माता। सभी transactions, prices और assessments उदाहरण हैं; वास्तविक reporting, tax और business policies को मंज़ूरी चाहिए।
लेखक का परिचय
Anichur Rahaman
पढ़ना जारी रखें

