التجارة الإلكترونية
من منشورات التواصل إلى المبيعات: الحملات والجدولة وأوامر AI
خطّط للمحتوى وراجع حملات Meta واستخدم أربعة أوامر AI عملية. اربط نتائج التسويق بطلبات التجارة الإلكترونية وسجلات ERP مع صلاحيات واضحة.
Anichur Rahamanمنذ 3 ساعات7دقيقة
حدد مؤشرات المبيعات والمخزون والتوصيل والنقد بصيغ ومجموعات واضحة. مثال حسابي عملي دون ادعاء أسباب لم تثبت.
المؤلف
Anichur Rahaman

صباح الاثنين. ترى مالكة متجر صافي قيمة طلبات قدره 50,000 في تقرير، وإيرادًا معترفًا به قدره 52,000 في آخر. قبل أن تطلب «تصحيح الأرقام»، تسأل: ماذا احتسب كل تقرير؟ يتغير النقاش؛ الفريق يحتاج تعريفًا قبل رسم جديد.
هذا مشهد توضيحي وليس حالة عميل حقيقية. اللوحة المفيدة تشرح أرقامها والقرارات التي تخدمها؛ إضافة الرسوم لا تعوض التعريف الغائب.
يقدم دليل 2026 اثني عشر مؤشرًا للاختيار، لا حجمًا إلزاميًا لكل لوحة. حدد تعريف كل مؤشر ونطاقه ومسؤوله والقرار الذي يخدمه. سنحسب مثالًا ونوضح لماذا تبدأ الإشارة التحذيرية تحقيقًا ولا تثبت السبب.
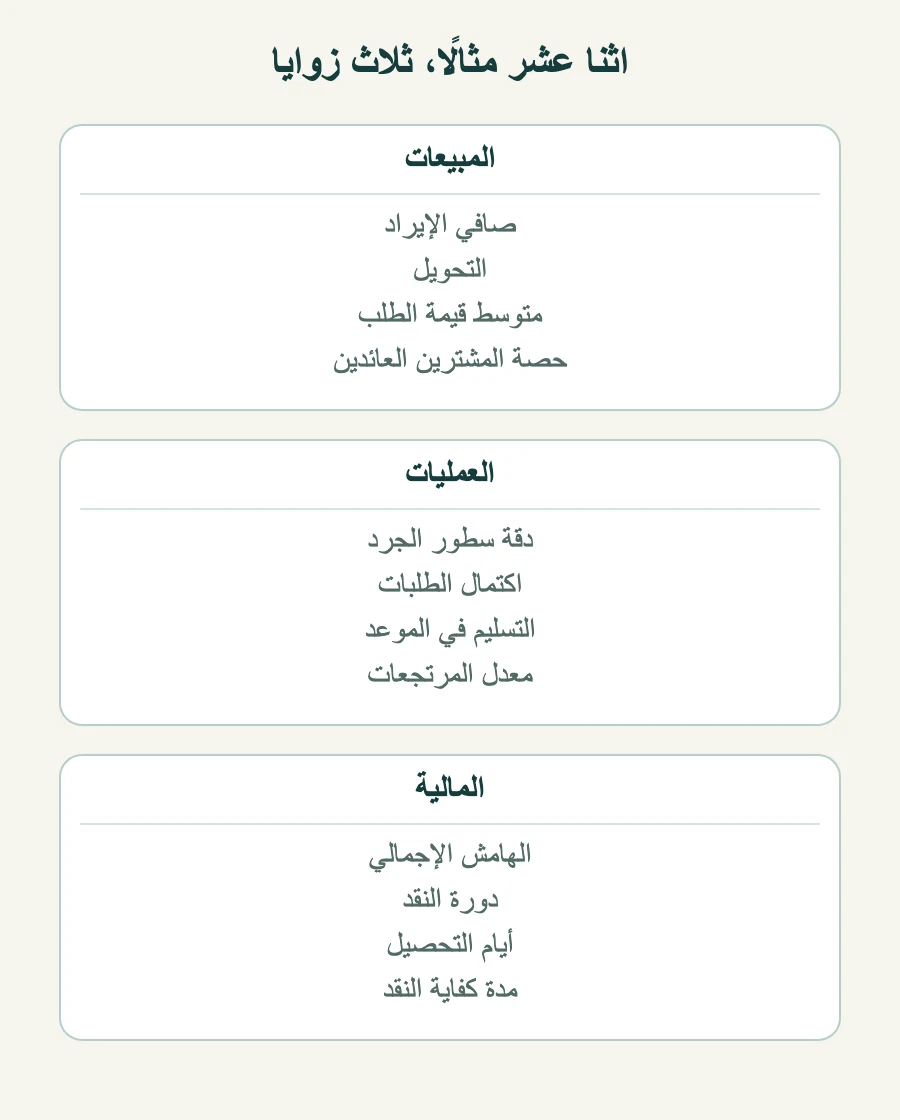
قد تختلف لوحتان لأنهما تقيسان قبول الطلب أو تحصيل الدفع أو الإيراد المعترف به. ليس كل فرق خطأ. سمّ المقاييس بدقة وطابق التوقيت والاستبعادات، ولا تسمّ الحقائق الثلاث كلها «مبيعات» لإجبارها على التطابق.
اكتب عقدًا للمؤشر: البسط والمقام والمجموعة والمنطقة الزمنية والعملة والاستبعادات والمصدر وحداثة البيانات والإصدار. ينفذ الاستعلام التعريف ولا يحل محل القرار. تعتمد المالية سياسة الإيراد والتكلفة؛ حالة الطلب أو الدفع وحدها لا تحدد الإيراد المعترف به.
يمكن للتعريف المعتمد تغذية نموذج تقارير محكوم دون ربط مباشر إلزامي بين جداول كل الوحدات. اللقطات والعرض المباشر كلاهما صالح إذا وضح المصدر والصلاحيات وحداثة البيانات. أظهر وقت الحساب والمدخلات المفقودة.
رقّم إصدار التعريف. عند تغييره، أظهر انقطاع المقارنة أو أعد احتساب التاريخ عمدًا بمنهج قابل للتكرار. لا تقارن سلاسل مختلفة بصمت. يبقى نطاق الدور والموقع لازمًا في مخزن التقارير؛ قرب البيانات لا يسمح للكاشير برؤية الرواتب أو كل الهوامش والعملاء.
تصف النتائج المالية نشاطًا اكتمل، وتساعد الإشارات التشغيلية على تقصي ما قد يأتي. التحويل أو دقة المخزون لا يضمنان الربح المستقبلي. العلاقة بين المؤشرات فرضية حتى تُراجع الأدلة.
تجيب المبيعات والعمليات والمالية عن أسئلة مختلفة. قد يقوى الطلب ويضعف التنفيذ، أو ينمو الإيراد ويُحتجز النقد. استخدم الملخص كقائمة خيارات وحدد ما يخدم قرارًا فعليًا.
قد تحمي بعض الضوابط السلامة أو الخدمة أو الخصوصية أو الامتثال دون أثر ربحي فوري قابل للقياس. ليست المقاييس غير المالية زينة. أعطِ كل مؤشر ظاهر غرضًا ومسؤولًا واستجابة متناسبة.
تحتاج الأمثلة الاثنا عشر تعريفًا يناسب العمل. صيغ المعدلات هنا نسب مئوية. ثبّت المجموعة قبل الحساب؛ المقام صفر يعني «غير منطبق»، لا أداءً صفريًا تلقائيًا. لا تحذف الطلبات المتعثرة من المجموعة بصمت.
| المؤشر | المعادلة | الوتيرة | المسؤول |
|---|---|---|---|
| صافي الإيرادات | صافي إيراد معترف به وفق سياسة مالية للضريبة والخصم والمرتجعات. | يومي | رئيس المبيعات |
| التحويل | جلسات الشراء ÷ الجلسات المؤهلة × 100. | يومي | مسؤول التجارة الإلكترونية |
| متوسط قيمة الطلب | صافي قيمة الطلبات المؤهلة ÷ عددها. | يومي | مسؤول التجارة الإلكترونية |
| حصة المشترين العائدين | مشترون لهم طلب قبل الفترة ÷ مشتري الفترة × 100. | أسبوعي | التسويق |
| دقة سطور الجرد | سطور الصنف والموقع المطابقة ÷ المفحوصة × 100. | أسبوعي | مدير المخزون |
| اكتمال الطلبات | طلبات مكتملة عند أول شحن ÷ الطلبات المؤهلة المستحقة لأول شحن × 100. | يومي | مسؤول العمليات |
| التسليم في الموعد | طلبات سُلّمت في الموعد ÷ جميع الطلبات المؤهلة التي استحق وعدها × 100. | يومي | مسؤول العمليات |
| معدل المرتجعات | وحدات مرتجعة ÷ وحدات منفذة للمجموعة الناضجة نفسها × 100. | أسبوعي | مسؤول العمليات |
| الهامش الإجمالي | (صافي الإيراد المعترف به − تكلفة المبيعات) ÷ صافي الإيراد × 100. | أسبوعي | المالية |
| دورة النقد | DIO + DSO − DPO، بفترة وأسس متسقة. | شهري | المالية |
| DSO | متوسط الذمم التجارية المدينة ÷ صافي المبيعات الآجلة × أيام الفترة. | شهري | المالية |
| مدة كفاية النقد | نقد متاح غير مقيد ÷ صافي استنزاف شهري متوقع، فقط إذا كان الاستنزاف موجبًا. | شهري | المالك |
اكتمال الطلبات يختلف عن تلبية الوحدات، ودقة سطور الجرد ليست دقة قيمة المخزون. يجب أن يشمل الالتزام بالتسليم الطلبات المستحقة التي لم تصل، وإلا اختفت أسوأ التأخيرات. وسم مجموعة المرتجعات كمؤقتة حتى تنتهي نافذتها المتفق عليها.
مثال تعليمي بأرقام افتراضية ووحدات نقدية، لا أهداف قطاعية. الفترة المالية 30 يومًا، والمجموعات التشغيلية محددة منفصلة. صافي قيمة الطلبات 50,000 والإيراد المعترف به 52,000؛ ليسا المقياس نفسه. يعرض جدول الحساب أيضًا DIO وDPO كمكوّنين مطلوبين لدورة النقد.
| المؤشر | الحساب | النتيجة |
|---|---|---|
| التحويل | 1,000 ÷ 40,000 × 100 | 2.5% |
| متوسط قيمة الطلب | 50,000 ÷ 1,000 | 50.00 |
| حصة المشترين العائدين | 312 ÷ 780 × 100 | 40.0% |
| دقة سطور الجرد | 368 ÷ 400 × 100 | 92.0% |
| اكتمال الطلبات | 940 ÷ 1,000 × 100 | 94.0% |
| التسليم في الموعد | 864 ÷ 1,000 × 100 | 86.4% |
| معدل المرتجعات | 168 ÷ 2,400 × 100 | 7.0% |
| الهامش الإجمالي | (52,000 − 33,800) ÷ 52,000 × 100 | 35.0% |
| DIO | 67,600 ÷ 33,800 × 30 | 60 يومًا |
| DSO | 6,000 ÷ 12,000 × 30 | 15 يومًا |
| DPO | 25,350 ÷ 33,800 × 30 | 22.5 يومًا |
| دورة النقد | 60 + 15 − 22.5 | 52.5 يومًا |
| مدة كفاية النقد | 54,000 ÷ 6,000 | 9.0 أشهر |
عدم تطابق 32 سطرًا (400 − 368) لا يثبت فقدان 8% من الوحدات أو القيمة، ولا أنه سبب كل الطلبات الناقصة. التسليم في الموعد 86.4% لأن المقام جميع التسليمات الألف المستحقة. الاقتصار على 960 وصلت يعطي 90% ويخفي الطلبات المتأخرة المفتوحة. حقق حسب الصنف والموقع والناقل.
استخدم الفترة نفسها، 30 يومًا، وأرصدة متسقة. DIO يعتمد متوسط المخزون وتكلفة المبيعات، وDSO متوسط الذمم المدينة وصافي المبيعات الآجلة، وDPO هنا متوسط الذمم الدائنة وصافي المشتريات الآجلة. إذا استُخدمت تكلفة المبيعات بدل المشتريات فاذكر أنها تقريب. دورة النقد لا تتنبأ بتاريخ إيداع محدد.
على الهاتف استخدم بطاقات أقل ونصًا مقروءًا وإشارات حالة ميسرة. لا تضغط اثنتي عشرة بطاقة صغيرة في كل شاشة. أظهر القيمة والسياق ووقت التحديث وطريقًا إلى الدليل المسموح.
لا فائدة من اللوحة إلا إذا كان للأحمر معنى. وقبل أن يتحرك أحد، السؤال: هل الرقم هو الخطأ أم النشاط؟
تحقق من المصادر الناقصة والمهام القديمة وتغيير التعريف، مع حماية العملاء من مشكلة تشغيلية قائمة. قد يختل الاثنان معًا؛ الانخفاض المفاجئ لا يعني تلقائيًا خلل البيانات. سجل الدليل والفرضية والمسؤول والإجراء وموعد المراجعة، وأبقِ تاريخًا ظاهرًا لتصحيح اللقطات.
لنعد إلى صباح الاثنين التوضيحي. تستطيع المالكة التفريق بين 50,000 قيمة طلبات و52,000 إيراد معترف به، ورؤية المطابقة. اكتمال الطلبات 94%. افترض أن 41 من 60 طلبًا ناقصًا تتعلق بستة أصناف؛ هذه بداية تحقيق، لا إثبات لسبب مرتبط بالجرد.
يفحص مسؤول المخزون الجرد والحجوزات واستثناءات التجهيز، وتراجع العمليات قيود الشحن. إذا أكد الدليل المشكلة يتفقون على التصحيح والمراجعة. الفائدة قرار قابل للتفسير، لا وعد بمدة اجتماع أو ساعات موفرة مضمونة.
المراجعة: 4 نوفمبر 2026. تشرح ACCA نسب رأس المال العامل ودورة النقد. ويفصل IFRS 15 الاعتراف بالإيراد عن مجرد الطلب أو التحصيل؛ تطبق المالية الإطار المناسب. المجموعات والمبالغ والسيناريو أمثلة تعليمية، لا معايير قطاعية أو نتائج عميل.
Anichur Rahaman مهندس برمجيات معماري ومؤسس StoreConsole، يصمّم أنظمة التجارة وERP للشركات النامية، ويهتم خصوصًا بالبنية القائمة على الأحداث وسلامة البيانات وتشغيل الأنظمة على خوادم الشركة نفسها.
عن الكاتب
Anichur Rahaman
تابع القراءة