التجارة الإلكترونية
من منشورات التواصل إلى المبيعات: الحملات والجدولة وأوامر AI
خطّط للمحتوى وراجع حملات Meta واستخدم أربعة أوامر AI عملية. اربط نتائج التسويق بطلبات التجارة الإلكترونية وسجلات ERP مع صلاحيات واضحة.
Anichur Rahamanمنذ ساعتين7دقيقة
نقاط رسمية محدثة لعشر أسواق، ومسار عملي للبيانات المنظمة والتحقق والتسليم والتصحيح والدفع.
المؤلف
Anichur Rahaman
يطلب عميل تاجر جملة فاتورة منظمة. تستطيع المديرة المالية إرسال PDF أنيق، لكن نظام المشتري يحتاج حقولًا يعالجها: المعرف الضريبي ومبالغ البنود ومرجع الشراء. المشكلة الأولى إيصال البيانات الصحيحة، لا رسم فاتورة أجمل.
تاجر الجملة مثال تعليمي. نفترض 600 فاتورة شهريًا، وعشر دقائق لإعادة إدخال الواحدة: 100 ساعة عمل محتملة. ليس هذا توفيرًا مقيسًا. قد يزيل التبادل المنظم بعض الإدخال، لكن التنظيف والمراجعة والاستثناء والدعم ما زالت تحتاج وقتًا.
راجعت هذه المقالة متطلبات رسمية مختارة حتى 5 نوفمبر 2026. تفصل النطاق القانوني من قدرة البرنامج، وإقرار التسليم من الدفع الفعلي. نقاط الأسواق خريطة بداية، لا قائمة كاملة بالواجبات والإعفاءات.
تحمل الفاتورة المنظمة حقولًا محددة تقرؤها الآلة. PDF عادي بالبريد لا يكفي لقواعد تشترط بيانات منظمة. EN 16931 نموذج دلالي أوروبي، وUBL وUN/CEFACT CII صيغ لتمثيله. قد تتطلب الوجهة ملف تطبيق أو إصدارًا أو امتدادًا محليًا، لا أي XML.
يجمع Factur-X/ZUGFeRD الهجين PDF مقروءًا وXML منظمًا. التأهل بحسب الإصدار والملف المقبولين والقواعد المطبقة؛ إرفاق XML عشوائي لا يصنع الامتثال. طابق التمثيلين واحفظ مكونات الأصل المطلوبة قانونيًا.
الصيغة وشبكة التبادل والتقرير الضريبي طبقات مختلفة. أركان Peppol الأربعة: المرسل ونقطة وصوله ونقطة وصول المستلم والمستلم. وقد يضاف تقرير للهيئة. يضع نموذج التخليص تحقق الهيئة في مسار الإصدار، ولا تتطلب المراجعة اللاحقة التخليص السابق نفسه. تمزج البلدان النماذج؛ ليست ثلاثة منتجات متنافية. راجع الملفات والقواعد الفعلية في توثيق Peppol BIS Billing الرسمي.
مثلًا، تختلف معاملة التخليص والإبلاغ بين الفاتورة الضريبية القياسية والفاتورة الضريبية المبسطة في السعودية. مسار موحد «الهيئة ثم المشتري» مضلل. افحص نوع المستند والمسار وواجب التقرير، وفق دليل زاتكا التقني.
حدد البائع والمشتري القانونيين ومكان التأسيس وحالة VAT، والمحلي أو العابر للحدود، وB2B/B2C/B2G، والإعفاء وأساس الإيراد. الاستلام والإصدار والتقرير وتعيين المزود والتخفيف الجزائي قد تختلف مواعيدها. تفضيل العميل لا يفرض وحده واجبًا قانونيًا على كل مورد.
يحفظ الجدول الأسواق العشر الأصلية بروابط رسمية حديثة بدل موعد عالمي مطلق. قد تغير موجة أسبق أو استثناء الإجابة لكيان معين. سجل من تحقق ومتى تراجع؛ لا تعتمد لقطة جدول إلى الأبد.
وصلت مواعيد كثيرة بالفعل. صغر المنشأة لا يلغي الاستلام تلقائيًا. يحذف الملخص استثناءات قطاعية ومعاملات وكيانات عديدة؛ افتح رابط الهيئة للتفصيل المطبق.
| السوق / المصدر الرسمي | نقطة حالية ونطاق مهم |
|---|---|
| ألمانيا | استلام B2B محلي منذ 1 يناير 2025. الإصدار عمومًا من 1 يناير 2027 لإيراد السنة السابقة فوق€800,000، ومن 1 يناير 2028 للبقية المشمولة، مع الإعفاء وEDI. إعفاء إصدار المنشأة الصغيرة لا يعفي الاستلام. |
| بلجيكا | التبادل المنظم B2B المحلي المشمول منذ 1 يناير 2026. Peppol مسار افتراضي؛ البديل المتفق المطابق والاستثناء القانوني يفحصان منفصلين. ليست مجرد توصية بالشبكة. |
| كرواتيا | محلي B2B: المسجلون بنظام VAT يصدرون ويتلقون مع التسجيل الضريبي للبيانات (fiscalisation) منذ 1 يناير 2026. الفئات المعنية خارج VAT تتلقى 2026 وتصدر من 1 يناير 2027. |
| بولندا | استلام KSeF من 1 فبراير 2026؛ إصدار 1 فبراير لمبيعات 2024 شاملة VAT فوقPLN 200 مليون، و 1 أبريل للبقية. إجمالي مبيعات شهرية مفوترة≤PLN 10,000 قد يؤجل الإصدار لنهاية 2026 بشروط انتقالية. |
| فرنسا | الاستلام المشمول من 1 سبتمبر 2026؛ الكبيرة وفئةETI تصدر حينها، وSME/المتناهية من 1 سبتمبر 2027. ETI ليست فئةSME. افحص المنصات المعتمدة والتقرير المنفصل. |
| إسبانيا | بدأ نفاذ الأمرHAC/1028/2026 في 6 أكتوبر 2026: إيراد السنة السابقة فوق€8 ملايين من 6 أكتوبر 2027، والبقية 6 أكتوبر 2028. لحالة الدفع مراحل إضافية؛ لم يعد الأمر منتظرًا. |
| الإمارات | الإيراد المشمول≥AED 50 مليون: تعيينASP 30 أكتوبر 2026، تنفيذ 1 يناير 2027. الفئة الأقل: تعيين 31 مارس 2027 وتنفيذ 1 يوليو 2027؛ الحكومة 1 أكتوبر 2027. راجع النطاق والاستبعاد والتجربة المنفصلة. |
| السعودية | الموجة 25: إيراد خاضع لـVAT فوقSAR 187,500 في أي عام 2022–2025؛ التكامل وفق الإشعار حتى 1 فبراير 2027. تبقى واجبات الموجات الأسبق. اتبع إشعارك والتخليص/التقرير لنوع الفاتورة. |
| ماليزيا | إعفاء HASiL الحالي لإيراد/دوران سنوي أقل منRM 3 ملايين مع استثناءات الملكية والكيانات المرتبطة. المرحلة 4 عمومًا 1 يناير 2026 والجديدة تختلف. التخفيف المشروط حتى 31 ديسمبر 2027 بالدليل 4.8/الخاص 4.9؛ عنوانRM 1 مليون قديم. |
| الاتحاد الأوروبي | تقرير ViDA الرقمي لـB2B العابر للحدود المبني على الفاتورة الإلزامية من 1 يوليو 2030. تبقى المواعيد المحلية الأسبق؛ لا بداية موحدة 2026/2028. |
لا تخلط قواعد برنامج الفوترة/SIF الإسباني المنفصلة وخياراتVERI*FACTU بمواعيد تبادلB2B. يحدد جدولRD 1007/2023 المدمج1 يناير 2027 للفئة المحددة بضريبة الشركات و 1 يوليو 2027 لبقية المكلفين المشمولين.
لماليزيا راجع الدليل 4.8، 1.5–1.6 والخاص 4.9، 16. التخفيف مشروط لا إعفاء من كل المتطلبات. يؤكد القرار 66/2026 الإماراتي حد 50 مليون درهم فأعلى وموعد التعيين.
يشمل السجل المنضبط الأطراف القانونية وتحديد الضريبة والوحدة والكمية والسعر والتخفيض والعملة والتاريخ والشروط ومراجع التوجيه والمشتري. أنشئ الملف المنظم والعرض المقروء منه ثم تحقق من كليهما. يقلل المصدر المشترك الاختلاف ولا يمنع خطأ التقريب والتنسيق حتمًا.
للحساب فقط: ثلاث وحدات بسعر 30، إجمالي 90؛ خصم بند 10% يساوي 9، صافي خاضع 81. بضريبة مفترضة 20% تصبح 16.20 والإجمالي 97.20. ليست النسبة نصيحة ضريبية لأي سوق. افحص تقريب البند والرأس والتخفيض والفئة، لا مجرد صلاحية قراءة XML.
مرجع مشتري مفقود ومعرف خاطئ ومعالجة ضريبية غير صحيحة تحتاج تصحيحات مختلفة. بعض المراجع شرط ملف أو عميل لا حقل عالمي. تعتمد الضريبة على المعاملة والأطراف، لا معدل ثابت للصنف وحده. تحقق من المعرفات عند توافر مصدر رسمي واضبط تغيير التوجيه والبنك.
التحويل الصادر أو الاستخراج الوارد ليس خطأ دائمًا، لكنه يحتاج مواءمة متحققًا منها. إن وجدت البيانات المعتمدة أصلًا، فإنتاج PDF ثم استرجاعه بـOCR خطوة إعادة بناء يمكن تجنبها.
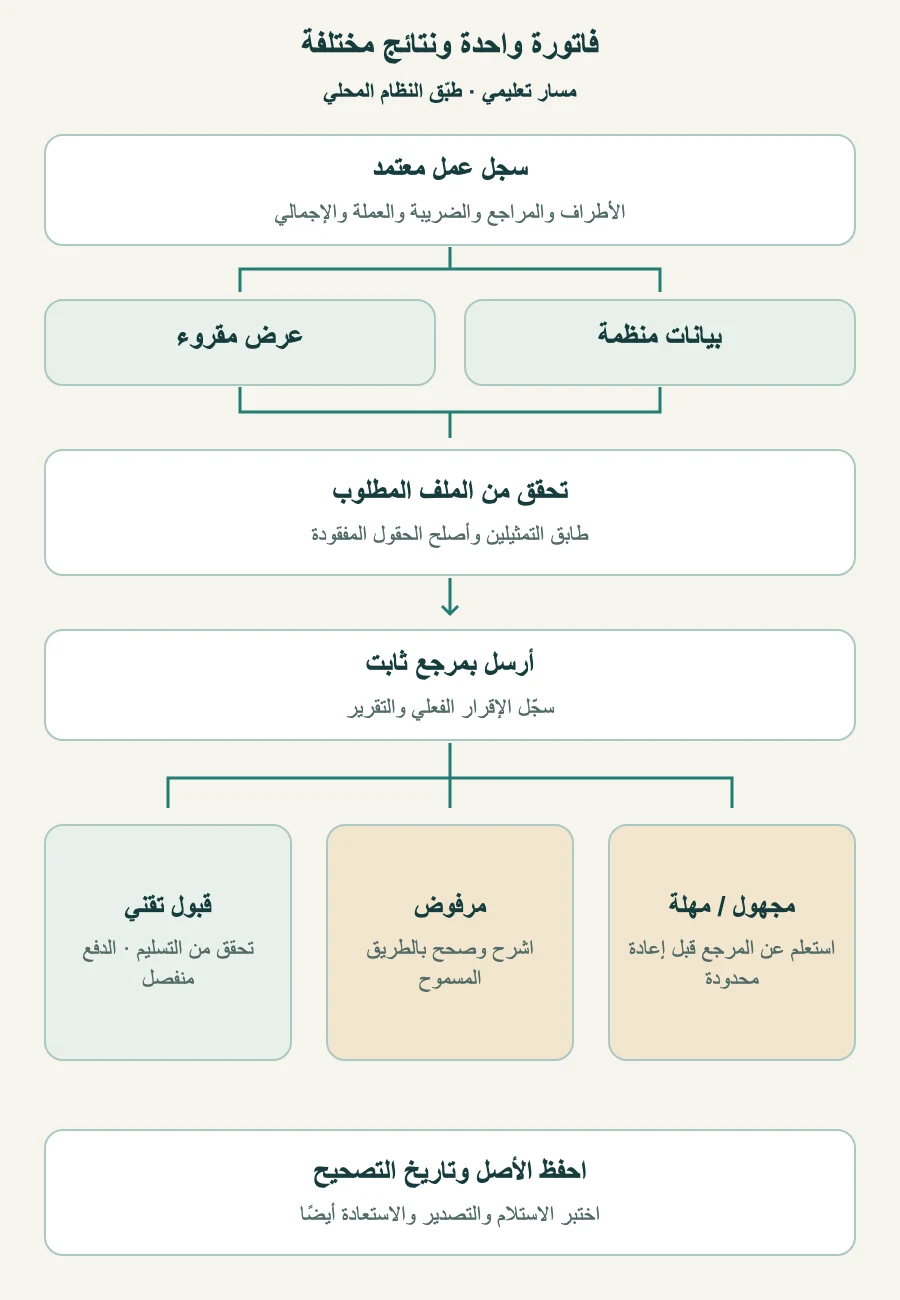
احفظ مرجع عمل ثابتًا ومعرف المزود أو الهيئة وتاريخ الحالات. التحقق المحلي والإرسال والقبول التقني والتسليم ورد المشتري والدفع وقائع مختلفة. قبول الهيئة لا يثبت الصحة التجارية أو اعتماد الدفع أو السداد.
عند مهلة اتصال، استعلم عن المرجع القائم قبل الإرسال مجددًا. امنع التكرار وحدد تراجعًا زمنيًا محدودًا ومسؤول استثناء. لا تنشئ رقم فاتورة جديدًا لنتيجة مجهولة. أصلح البيانات والاعتماد بدل إعادة الرفض نفسه.
قد تحتاج الفاتورة الصادرة أو المقبولة إلغاءً ضمن نافذة، أو وثيقة تصحيح أو إشعار دائن/مدين أو بديلًا بمراجع مفروضة. المسار بحسب النظام والخطأ؛ ليس كل تعديل «إشعار دائن ثم فاتورة جديدة». احفظ الأصل وصحح بتفويض بدل محو التاريخ.
اتفق على إجراءات تعطل أو عمل دون اتصال المسموحة ومواعيد التقرير لكل نظام. PDF بديل أو إعادة متأخرة ليست مباحة دائمًا. تابع التقرير المنفصل ولو تسلم المشتري المستند.
تحقق من وصول الملفات للكيان القانوني وطابور الدائنين الصحيح، وعرضها وفحصها ومطابقتها بالمورد والأمر والاستلام ومسؤول استثنائها. تلقي الفاتورة لا يعتمد تلقائيًا الضريبة أو الدفع أو تغيير بنك المورد.
المرفقات مدخل غير موثوق. استخدم تحليلًا مضبوطًا وحماية برمجيات خبيثة وتخزينًا مقيدًا؛ الفاتورة ليست صورة تسويق عامة. قيد الموظف وAI بالدور والكيان، واحتفظ بالأصل والمكونات والإقرارات والتصحيح للمدة المطبقة.
اختبر تصدير تدقيق مقروءًا واستعادةً، بما فيها مغادرة المزود. البوابة أو النسخ الاحتياطي وحده لا يثبت واجبات الاحتفاظ والسلامة والإتاحة. لا توجد مدة عالمية واحدة.
تملك المالية النطاق والضريبة، والمبيعات أو مسؤول البيانات تفاصيل العميل، ومسؤول التشغيل الاتصال والاعتماد والتجديد والأعطال. قارن التأهيل ورسوم المستند والدعم والتصدير ومستوى الخدمة والخروج. شارة «جاهز للفوترة الإلكترونية» لا تثبت اتصالًا معتمدًا في كل بلد.
في بيئة مسموحة اختبر البيع والخصم والإشعار الدائن الجزئي والإلغاء والتصحيح والعميل الأجنبي والمرجع المفقود والتكرار والاعتماد المنتهي والمهلة والفواتير الواردة. افحص الإقرار والمرجع القانوني والتقرير واسترجاع الأرشيف، لا معاينة PDF فقط.
ابدأ بمجموعة عملاء مضبوطة حيث يجوز قانونيًا، ثم وسّع بعد المطابقة والتدريب. تعتمد المدة على النطاق والبيانات وتأهيل المزود؛ ربع سنة ليس وعدًا شاملًا. جهّز استثناءً يدويًا مخوّلًا وطاقة كافية قبل الموعد.
قِس وقت إعادة الإدخال والمراجعة والدعم وأسباب الرفض وعمر المجهول وزمن الفاتورة المسلّمة الصحيحة. افصلها عن تأخر الدفع والتوفير النقدي. ساعات المثال المئة افتراض خط أساس، لا إثبات اختفائها أو تسارع السداد.
تستطيع المديرة طلب عرض فاتورة تطابق السجل المعتمد وتصل للمشتري بالمسار الصحيح وتحمل الحالة الصحيحة ثم تُصحح وتُسترجع لاحقًا. ثم تطلب الدليل نفسه لفاتورة واردة.
هذا معيار شراء أقوى من «يصدر XML»، ويترك مسؤولًا واضحًا حين تتغير القاعدة أو المرجع أو الاتصال.
روجع في 5 نوفمبر 2026. Anichur Rahaman منشئ StoreConsole. الشركة والعمل والحساب أمثلة تعليمية، والنقاط المختارة لا تحدد كامل التزامات كيان بعينه.
عن الكاتب
Anichur Rahaman
تابع القراءة