

 التجارة الإلكترونية
من منشورات التواصل إلى المبيعات: الحملات والجدولة وأوامر AI
خطّط للمحتوى وراجع حملات Meta واستخدم أربعة أوامر AI عملية. اربط نتائج التسويق بطلبات التجارة الإلكترونية وسجلات ERP مع صلاحيات واضحة.
Anichur Rahamanمنذ ساعتين7دقيقة
مطابقة التحويل جزء واحد من الإقفال. اربط الدليل البنكي بالأرصدة المساعدة والتعديلات المراجعة، دون تصفير الفروق المبررة بالقوة.
المؤلف
Anichur Rahaman
عند 18:40 يراجع فريق مالية من ثلاثة أشخاص إيداعًا بنكيًا بقيمة 9,712.40. لا توجد فاتورة بهذا المبلغ. قد يغريهم اختيار فواتير حتى يتطابق المجموع. السؤال المفيد مختلف: إلى أي دفعة تسوية ينتمي الإيداع فعلًا، وما الدليل الذي يفسر كل مكون؟
هذا مثال تعليمي وليس نتيجة عميل. يسرع الإقفال بجمع الدليل خلال الشهر وتحديد مسؤول عن كل بند عالق. مطابقة البنك والقيد المحاسبي والمراجعة المالية أعمال مختلفة، ولا يفيد اختزالها في مهمة واحدة.
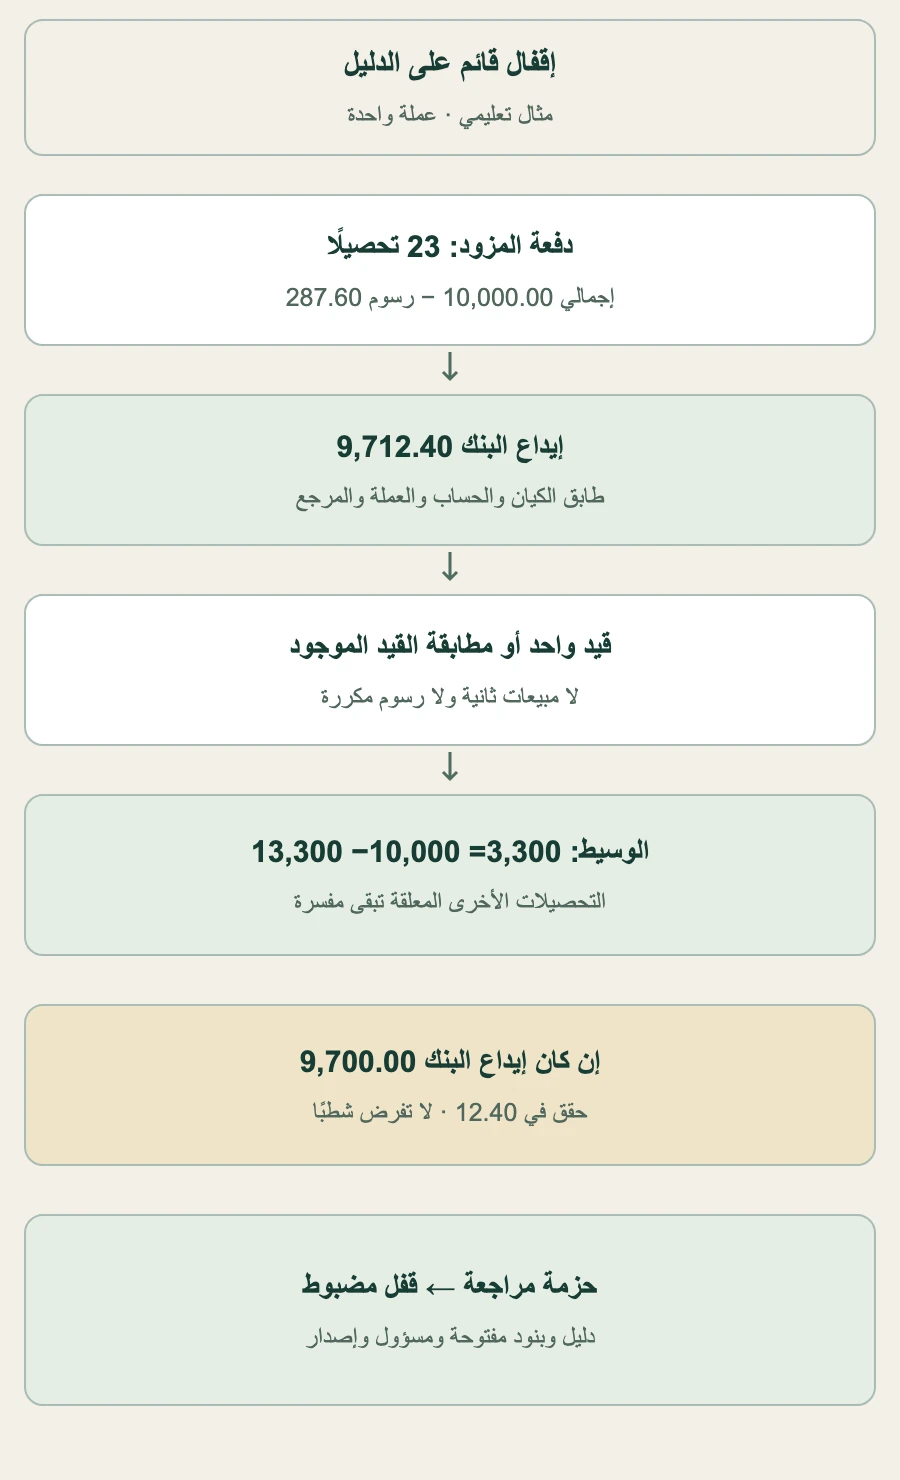
نفترض عملة واحدة ودفعة موثقة من 23 تحصيلًا بإجمالي 10,000.00. سُجلت التحصيلات بالفعل مدينة في حساب البوابة الوسيط، ولم تُسجل الرسوم بعد. يبين تقرير التسوية رسومًا 287.60 وتحويلًا للبنك 9,712.40. للتبسيط لا توجد استردادات أو مبالغ محتجزة أو نزاعات أو فروق عملة أو تعديلات أخرى.
القيد أدناه متوازن. ينقل مستحقًا موجودًا على البوابة إلى البنك ويسجل الرسوم غير المثبتة، دون إثبات الإيراد مرة أخرى. إن كان تكامل آخر قد سجل الرسوم أو التحويل، فطابق القيود الموجودة ولا تكررها. وإذا بقي المال بالطريق عند القطع، طبّق سياسة النقد بالطريق المعتمدة بدل اختراع استلام بنكي.
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 9,712.40 | |
| مصروف رسوم البوابة | 287.60 | |
| حساب البوابة الوسيط | 10,000.00 |
دليل Stripe لتسوية التحويلات مثال خاص بمزود: تقارير الدفعات للتحويلات التلقائية، أما اليدوية أو الفورية فلها مسار مختلف. استخدم تفاصيل مزودك وحدود تقريره الفعلية؛ لا تُعد بناء كل تسوية من نسبة رسوم متخيلة.
لو أظهر البنك 9,700.00 فالفرق غير المفسر 12.40. يحتاج تحقيقًا، ولا يُعد تلقائيًا رسومًا أو شطبًا. طابق الكيان القانوني وحساب المزود والعملة والدفعة/المرجع والمكونات والتوقيت. وثّق سماحات التقريب المبررة، ولا تستخدمها لإخفاء عملية مفقودة.
لو كان رصيد حساب البوابة 13,300.00 قبل هذه التسوية، فإخراج دفعة 10,000.00 يترك 3,300.00 لتحصيلات أخرى موثقة لم تُسوَّ بعد. وجود الرصيد وحده لا يثبت ضياع المال. طابق الافتتاحي والحركات مع الختامي واشرح كل بند مفتوح وعمره.
في التسوية البنكية أيضًا قد يختلف الكشف عن دفتر البنك بسبب فروق توقيت مدعومة. تحقق من اكتمال الكشف وملكية الحساب والفترة والرصيدين الافتتاحي والختامي والقطع المحاسبي. قد يعرض استيراد ناقص مطابقات مقنعة بينما يسقط عمليات كاملة.
إجمالي المبيعات ليس رصيد حساب مراقبة الذمم المدينة. في مثال مستقل: افتتاحي 20,000 + فواتير آجلة 12,000 − إشعارات دائنة 500 − تحصيلات مخصصة 10,000 − شطب معتمد 200 = ختامي 21,300. قارن تفاصيل العملاء بحساب المراقبة المقابل في الأستاذ لنفس الكيان ومعالجة العملة والتاريخ. حقق في القيود المباشرة والبنود غير المرحلة؛ لا تضع قيدًا اعتباطيًا لتصفير الفرق.
تقييم المخزون والتزامات الرواتب وأرصدة الشحن والضرائب تحتاج مطابقات مستقلة. سياسات الاعتراف والضرائب المحلية مهمة. وفق IFRS 15 يرتبط الإيراد بالوفاء بالتزام الأداء، وليس بمجرد طلب أو دفع. أتمت الحدث المحاسبي المعتمد لا كل حالة تشغيلية.
استخدم قواعد ذات إصدارات للمطابقات غير الملتبسة ومجموعات التسوية المدعومة. قد توجد عدة احتمالات لمبالغ مكررة أو أوصاف متشابهة. اعرض مصدر المقترح وبدائله وسببه. درجة ثقة النموذج وحدها ليست إذن ترحيل ولا دليل احتمال مُعاير.
في مثال تعليمي من 1,000 سطر بنكي مؤهل: 880 أكملتها قواعد متحقق منها، 70 مقترحًا ينتظر الاعتماد و 50 استثناءً آخر. المكتمل آليًا 88%، والمتبقي 120. المقترحات ليست مطابقات مكتملة، وهذه ليست مقارنة مرجعية أو وعد توفير.
راجع عينة قائمة على المخاطر من المطابقات الآلية، إلى جانب الاستثناءات. تابع الخطأ والبنود الفائتة والقيمة والعمر بدل مطاردة أعلى نسبة مطابقة. تغيّر بيانات البنك والأطراف غير المعتادة والحسابات الحساسة والتعديلات الخطرة قد تحتاج مراجعة مستقلة ولو دون حد مالي.
افصل هوية الاستيراد والمطابقة والترحيل. إعادة استيراد ملف أو تكرار حدث لا ينبغي أن ينشئ قيدًا ثانيًا. عالج فشل التكامل بتأخير متزايد محدود ومسؤول ظاهر. النتيجة البنكية أو الخارجية المجهولة تستلزم الاستعلام بالمرجع الأصلي قبل تعليمة مالية أخرى. تنفيذ المهمة لا يعني اكتمال التسوية.
خلال الشهر سوِّ الكشوف المتاحة واستكمل المراجع وطابق الدفاتر المساعدة وافحص الترحيلات الفاشلة. احتفظ بجسر موثق من المصدر إلى الأستاذ وطابور ترحيل قابل للاستعادة. لوحة “مباشرة” قد تتأخر عن المصدر إذا فشلت مهمة.
الاستحقاقات والمقدمات والإهلاك والانخفاض والضرائب والعملات الأجنبية تتبع إطار الكيان وسياساته المعتمدة. تأمين سنوي 1,200 بمنفعة متساوية خلال 12 شهرًا يعطي مصروفًا شهريًا 100. هذا مثال، لا قاعدة لكل عقد أو جزء شهر.
نفترض استحقاقًا موثقًا 600 لخدمة مستلمة حتى نهاية الفترة، لم يُعكس بعد. فاتورة 620 تأكدت خلال هذا الإقفال يمكن أن تقابل إقفال التزام مستحق 600 ومصروف إضافي 20 بذمة دائنة 620. إذا حدث العكس الآلي بالفعل، يتغير مسار القيد. اربط الاستحقاق والعكس والفاتورة لمنع تكرار المصروف أو إسقاطه.
تاريخ الفاتورة أو ملصق الشحن أو البنك ليس قطعًا عالميًا. راجع الفترة المناسبة للسلع والخدمات والالتزامات حسب الشروط. يميز IAS 10 قبل اعتماد القوائم بين دليل على ظروف قائمة بتاريخ التقرير وظروف نشأت لاحقًا. القفل الشهري الداخلي ليس تاريخ ذلك الاعتماد ولا مبررًا لتجاهل دليل لاحق.
الجدول أدناه تسلسل محتمل، لا وعد إقفال بأربعة أيام. يحدد الاكتمال والمخاطر العالقة توقيع الاعتماد. قد تغير التبعيات والعطلات وتأخر المزود وتعقيد الكيان المواعيد. لكل مهمة مسؤول ومراجع ودليل ومسار تصعيد.
| متى | بوابة الدليل | الأدوار المسؤولة |
|---|---|---|
| خلال الشهر | كشوف كاملة وتسوية وأعمار الفروق | المُعدّ؛ مراجع مستقل |
| القطع / يوم 1 | اكتمال المصدر وحدود الاعتراف | التشغيل + المحاسب |
| يوم 2 | دعم التقديرات وضبط التعديلات | المحاسب؛ المعتمِد |
| يوم 3 | مطابقة الرقابة ومراجعة المخاطر | المراجع المالي |
| يوم 4 أو عند الجاهزية | اعتماد الحزمة/الإصدار والقفل والإحاطة | مسؤول المالية المخوّل |
لا تنشر ملفات الرواتب وكشوف البنك ووثائق العملاء بلا قيود في وصف المهمة أو تعليمات الذكاء الاصطناعي. طبّق التحقق من الصلاحيات بكل طلب وعلى المرفقات والتصدير وفق الكيان والدور. تحتاج الإعداد وتغيير القواعد واعتماد القيود والتوقيع النهائي فحوصًا مستقلة. إن صعُب الفصل لقلة الموظفين، فوثّق مراجعة تعويضية محددة.
تُحدد حزمة الإقفال قطع الأستاذ والتسويات والقيود المعتمدة وفروق التوقيت المفتوحة والتقديرات وملاحظات المراجعة وإصدار التقرير. تحتاج أرصدة المركز المالي دليلًا؛ تساوي المدين والدائن بميزان المراجعة لا يثبت وحده الاكتمال أو التصنيف الصحيح.
قيّد التأريخ الرجعي وإعادة الفتح. للتصحيح سبب ومعتمِد وتقارير متأثرة ونسخة بديلة. تشمل الأهمية النسبية السياق والعوامل النوعية، ولا تبيح إخفاء أخطاء صغيرة عمدًا. يميز IAS 8 التقديرات الجديدة من الأخطاء، وتصحيح الأخطاء الجوهرية السابقة يكون عادة بأثر رجعي ما لم يتعذر. يطبّق مسؤول المالية الإطار المناسب، لا قاعدة “كل شيء الشهر القادم”.
قِس الوقت ببداية ونهاية ثابتتين وعلى أساس متسق لأيام العمل أو التقويم. أضف عمر الاستثناءات وقيمتها وتأخر الترحيل وجودة عينة المطابقة والتصحيحات الضرورية. قد يمنع هدف “صفر تعديلات بعد الإقفال” التصحيح الصادق؛ فسر الأسباب وأصلح العملية.
ابدأ بحساب مفهوم. شغّل القواعد المقترحة تجريبيًا مقابل تسوية موثوقة دون ترحيل مزدوج، واختبر التكرار والفشل ثم راجع ووسّع تدريجيًا. ينتهي فريق 18:40 حين يفسر التحويل والرصيد المتبقي، لا حين تتحول كل الصفوف إلى الأخضر.
مراجعة 5 نوفمبر 2026. Anichur Rahaman ، مؤسس StoreConsole. الأمثلة تعليمية؛ اتبع إطار تقارير الكيان وسياساته المحاسبية المعتمدة.
عن الكاتب
Anichur Rahaman
تابع القراءة

