

 التجارة الإلكترونية
من منشورات التواصل إلى المبيعات: الحملات والجدولة وأوامر AI
خطّط للمحتوى وراجع حملات Meta واستخدم أربعة أوامر AI عملية. اربط نتائج التسويق بطلبات التجارة الإلكترونية وسجلات ERP مع صلاحيات واضحة.
Anichur Rahamanمنذ 3 ساعات7دقيقة
حساب الراتب وإثباته محاسبيًا ودفعه بنكيًا نتائج مختلفة. اربط السجلات مع الحفاظ على قواعد الأجور والخصوصية والرقابة.
المؤلف
Anichur Rahaman
إنه اليوم 29 من الشهر. أمام المديرة المالية لمتجر ملفات الحضور والإجازات والعمولات وحساب الرواتب. يقول فرعان إن ساعات إضافية سقطت، وتحمل زيادة راتب تاريخ سريان خاطئًا. موعد البنك غدًا يجعل كل فرق عاجلًا. هذه شركة افتراضية من تسعة فروع و 140 موظفًا للتوضيح، وليست نتيجة موثقة لعميل.
قد يقلل النظام المترابط إعادة الإدخال ويكشف أساس كل قرار. لكنه لا يحول كشف دوام غير معتمد إلى عمل إضافي مستحق تلقائيًا، ولا يحول ملف بنك جاهزًا إلى مال استلمه الموظف. الهدف سجل مسؤول لكل واقعة وحدود واضحة بين الحساب وإثبات الالتزام وسداده.
تملك الموارد البشرية شروط العمل والأجر بتاريخ سريانها. ويملك ضبط الوقت الساعات المقدمة والمعتمدة، وتملك الإجازات الاستحقاق والغياب الموافق عليه. تحدد سياسة العمولة العمليات المؤهلة ونسبة البيع للشخص والمرتجعات والعكس. تملك الرواتب حسابًا ذا إصدار، وتملك المالية ربط الحسابات وسياسة الاعتراف، وتملك الخزانة تعليمات الدفع ونتائجها المؤكدة.
قد تكون وحدات في منتج واحد أو أدوات متخصصة مترابطة بضوابط. المنتج الواحد ليس دليل صحة، والتكامل لا يعني أن كل وحدة تعدّل سجل الموظف أو ترى راتبه. تربط معرّفات ثابتة للموظف وعلاقة العمل السجلات؛ وتنقل واجهات محدودة ولقطات منضبطة ما يلزم فقط. احفظ التاريخ ولا تستبدل شروط الشهر الماضي بالشروط الحالية.
البصمة الناقصة استثناء للتحقيق، وليست إجازة غير مدفوعة تلقائيًا. يحتاج العمل الإضافي إلى التصنيف وقواعد وقت العمل والموافقة المطبقة. وتحتاج العمولة أساسًا متفقًا عليه: بيع مسجل أم محصل، ومعالجة الضرائب والخصومات والإلغاء والمرتجعات اللاحقة. إجمالي الطلبات وحده لا يحسم ذلك.
سجّل جهة التوظيف والعملة وفترة الأجر والمنطقة الزمنية وموعد الدفع وإصدارات القواعد السارية. طابق العاملين المتوقعين؛ للمنضمين والمغادرين والمنقولين وصافي الأجر الصفري أو السالب معالجة صريحة. تحقق من تغيير الحساب البنكي بقناة مستقلة موثوقة؛ البريد المألوف ليس دليلًا كافيًا.
ضع موعد قطع للساعات والإجازات والأجر المتغير المعتمد، ثم لقطة مدخلات قابلة لإعادة الإنتاج بمراجع مصادرها. يمنع القطع التعديل الصامت، لكنه لا يمحو أجرًا اكتُسب بعده. يحتاج العمل اللاحق والزيادات بأثر رجعي والتصحيحات إلى مسار تكميلي أو تسوية لاحقة تلبي التزام الدفع الحقيقي.
تختلف القواعد بحسب البلد والاتفاقيات وتصنيف العامل. يشرح دليل الأجور لمنظمة العمل الدولية ضمانات انتظام الدفع والاستقطاعات، وليس جدول نسب عالميًا. وتوضح Publication 15 الأمريكية من IRS لعام 2026 أن الاستعانة بجهة خارجية لا تزيل عادة مسؤولية صاحب العمل عن ضرائب التوظيف الفيدرالية، مع استثناءات بحسب الترتيب. هذه واجبات أمريكية وليست قواعد لكل الدول.
كل المبالغ بوحدة USD للتعليم فقط. نفترض سياسة شهرية معتمدة فيها 20 يومًا مجدولًا من ثماني ساعات، أي 160 ساعة، وراتب أساسي 3,000.00 ، و 10 ساعات إضافية مؤهلة بمقدار 1.5 من أساس الساعة 18.75 ، ويومان معتمدان بدون أجر بقيمة 150.00 لكل يوم. مبيعات العمولة المؤهلة 40,000.00 ، دون الضريبة والمرتجعات وفق سياسة المثال؛ العمولة 2%.
للحساب فقط نفترض استقطاعًا ضريبيًا 10% وحصة موظف 5% وحصة صاحب عمل 8% من الإجمالي. ليست نسبًا قانونية لأي دولة، ولا اختبار حد أدنى للأجر أو معادلة عامة للإضافي. استخدم حسابًا عشريًا وقرّب كل بند استقطاع أو اشتراك إلى منزلتين، مع رفع النصف. قد تختلف القواعد الفعلية في الأساس والحدود والتقريب والتراكم السنوي. لا يشمل المثال مزايا أو متأخرات أو حجوزات أو استقطاعات أخرى.
| البند | حساب توضيحي | USD |
|---|---|---|
| الراتب الأساسي | العقد / 3,000.00 | 3,000.00 |
| العمل الإضافي | 10 × (3,000 ÷ 160) × 1.5 | +281.25 |
| العمولة | 40,000 × 2% | +800.00 |
| تخفيض الإجازة غير المدفوعة | 2 × (3,000 ÷ 20) | −300.00 |
| إجمالي الراتب | 3,000 + 281.25 + 800 − 300 | 3,781.25 |
| الضريبة المستقطعة | 3,781.25 × 10% | −378.13 |
| اشتراك الموظف | 3,781.25 × 5% | −189.06 |
| صافي الراتب | 3,781.25 − 378.13 − 189.06 | 3,214.06 |
| اشتراك صاحب العمل | 3,781.25 × 8% | 302.50 |
إجمالي الراتب 3,781.25 وصافيه 3,214.06. حصة صاحب العمل الإضافية 302.50 ، فتكون كلفة المثال 4,083.75. تزيد حصة صاحب العمل الكلفة ولا تُخصم من الصافي. واستقطاع الموظف التزام بالتوريد وليس مصروفًا إضافيًا لصاحب العمل.
يربط ملخص IAS 19 محاسبة المنافع بخدمة الموظف عند تطبيق IFRS. تحدد المالية الفترة والمعالجة، بما فيها المستحقات وتكاليف الأصول والتسويات. يفترض القيد المبسط أن كل الكلفة مصروف هذه الفترة ولم تُستحق سابقًا. إن وجد استحقاق سابق فطابقه وعدله؛ لا تثبت الكلفة مرتين لمجرد اعتماد الرواتب.
يتساوى طرفا القيد التوضيحي عند 4,083.75. وزّع المصروف على مركز التكلفة المستفيد وفق تخصيص معتمد، لا بالضرورة فرع الموظف الحالي. القيد المتوازن قد يخطئ في الشخص أو النسبة أو الحساب أو الفترة. اربطه بإصدار التشغيل المعتمد وامنع تكرار طلب الترحيل من إنشاء قيد ثانٍ.
| الحساب | مدين USD | دائن USD |
|---|---|---|
| مصروف الراتب الأساسي | 2,700.00 | |
| مصروف العمل الإضافي | 281.25 | |
| مصروف العمولة | 800.00 | |
| مصروف اشتراك صاحب العمل | 302.50 | |
| صافي رواتب مستحقة | 3,214.06 | |
| ضريبة مستقطعة مستحقة | 378.13 | |
| اشتراك الموظف المستحق | 189.06 | |
| اشتراك صاحب العمل المستحق | 302.50 | |
| الإجمالي | 4,083.75 | 4,083.75 |
يجب تمييز حساب معتمد وقيد مرحّل وقسيمة صادرة وتعليمات بنك مقدمة ودفع مؤكد. قاعدة البيانات وربط المحاسبة والبريد والبنك ليست معاملة ذرية بسبب زر واحد. تابع الالتزامات المتبقية واستعد المخرج الفاشل دون تكرار الآثار الناجحة. يخضع توقيت القسيمة للقواعد المطبقة، لا لشرط مخترع بإكمال البريد والدفتر في اللحظة نفسها.
في المثال، حين يدعم دليل الخصم/الدفع البنكي السياسة المعتمدة، يكون المدين صافي رواتب مستحقة 3,214.06 والدائن بنك 3,214.06. وقد يستخدم المسار الحقيقي حساب تسوية قبل الإتمام. إنشاء الملف وحده لا يثبت الدفع. وتبقى التزامات الضريبة والاشتراكات حتى تُورّد وتُطابق منفصلة.
احتفظ بمرجع دائم لكل دفعة مقصودة وتحقق من ضوابط منع التكرار لدى البنك أو المزود. انتهاء مهلة الرفع نتيجة مجهولة لا تعني الرفض بالضرورة. استعلم بالمرجع الأصلي أو طابق دليل البنك قبل الإرسال مجددًا. حدّد المحاولات بعمر وعدد أقصى وتأخير متزايد ومسؤول واضح. لا تعِد إرسال رواتب الجميع لفشل تحويل شخص واحد؛ احتفظ بالنتائج الناجحة.
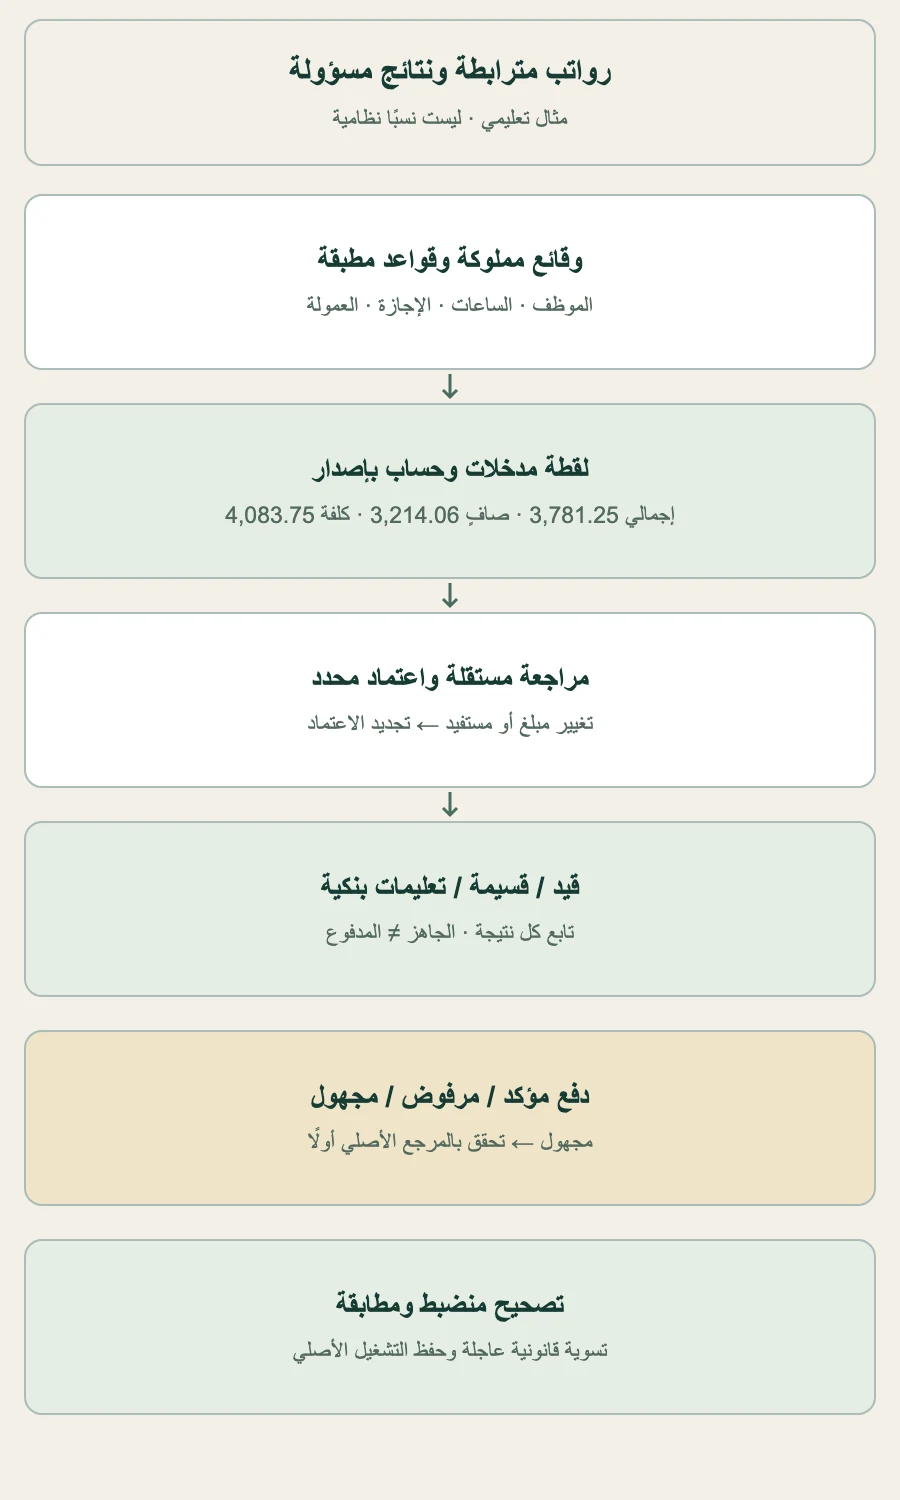
يمكن إعادة حساب المسودة. تغيير المبلغ أو المستفيد أو المدخلات بعد المراجعة يبطل الموافقة المتأثرة ويحتاج إصدارًا جديدًا. احفظ اللقطة المنشورة والسبب والتفويض والتسوية أو العكس المرتبط، دون تعديل صامت. تدعم إرشادات OWASP لتفويض المعاملات ربط الصلاحية ببيانات العملية الفعلية المهمة.
قد يتطلب نقص الأجر دفعة خارج الدورة أو قسيمة أو إقرارًا مصححًا؛ ليس الانتظار للشهر المقبل قاعدة تلقائية. احكم بحسب المواعيد المحلية وحقوق العامل. وقد يخضع استرداد الزيادة لموافقة وحدود قانونية؛ لا تخترع استقطاعًا آليًا. اربط الدفع الأصلي بالتصحيح والأثر المحاسبي والإقرار النظامي.
تشمل مراجعة الاستثناءات المنضمين والمغادرين والموظف المفقود أو المكرر والتغير غير المعتاد والحساب البنكي المعدل والصافي السالب والمجاميع غير المفسرة. طابق أيضًا حساب كل شخص وإجمالي التشغيل وافحص عينة مما يبدو ثابتًا. النظر إلى النسب الكبيرة وحدها قد يفوّت موظفًا مكررًا أو قاعدة خاطئة باستمرار.
افصل تعديل شروط الأجر ومراجعة التشغيل وتفويض الدفع حيث تسمح الموارد. حسابان للشخص نفسه لا يصنعان مراجعة مستقلة. يحتاج الفريق الصغير مراجعة تعويضية موثقة ومسار بنك منضبطًا، لا تجاوزًا غير مسجل للمستخدم الأعلى. قد تحتاج المالية تفاصيل فردية لواجب مبرر؛ امنح الوصول بحسب الواجب والجهة ونطاق السجل، لا لقب وظيفي عالمي.
توصي إرشادات التفويض من OWASP بأقل صلاحية والتحقق في كل طلب. يشمل ذلك الخدمة الذاتية والتنزيل المباشر للقسيمة والتصدير وواجهات API والأعمال الخلفية وأدوات AI. المعرّف العشوائي أو الزر المخفي ليس تفويضًا. يرى المدير نطاق فريقه المعتمد، لا حسابات الجميع البنكية أو بياناتهم الصحية ورواتبهم تلقائيًا.
قيّد ملفات البنك والتنزيلات والنسخ الاحتياطية وشفّرها واحتفظ بها بحسب الالتزامات الفعلية واسحب الوصول القديم. سجّل من عدّل أو صدّر دون نسخ تفاصيل البنك الكاملة أو مستندات الراتب إلى السجلات العامة. التقويم المشترك يعرض موعدًا أو عددًا مصرحًا به، ولا يسرّب رواتب مسماة لمن يملك رؤية التقويم فقط.
اضبط الأدوار ورقابة البنك وربط الحسابات قبل استخدام بيانات الرواتب الحقيقية. نظّف هويات الموظفين وعلاقات العمل وتواريخ السريان والأرصدة الافتتاحية والتراكمات الضريبية والاشتراكات. احسب تجريبيًا فترات ممثلة تضم انضمامًا ومغادرة وتغييرًا رجعيًا وإجازة بلا أجر وتحويلًا مرفوضًا. قارن لكل شخص وللإجمالي الاستحقاقات وكل استقطاع وكلفة صاحب العمل والصافي والالتزامات ومراكز التكلفة.
حدد عدد التجارب بتغطية الحالات والفروق المفسرة؛ شهر واحد ليس إثباتًا شاملًا. يصدر مسار واحد فقط المدفوعات والإقرارات الحقيقية. اعزل الحساب البديل عن هذه الآثار وحدد أول تشغيل مرجعي واختبر التعافي قبل إيقاف مسار الدفع القديم.
قِس الالتزام بموعد الأجر التعاقدي والمدفوعات غير المسددة أو المجهولة المثبتة وفجوات المطابقة والقسائم المختلفة التي تحتاج تصحيح خطأ. افصل التصحيح عن التسويات اللاحقة المشروعة. قِس وقت المعالجة اليدوية دون ضمان وفر. قسمة كلفة الرواتب على صافي مبيعات الفرع نسبة كلفة عمل، لا الكلفة النقدية لتوظيف الفرع.
في المشهد الأول تنتهي الليلة الأفضل باستثناءات محلولة وتشغيل معتمد محفوظ والتزامات متبقية مرئية. اطلب من المورد، بما فيه StoreConsole ، عرض هذه الرحلات والصلاحيات والفشل في الإصدار المعروض والوحدات المفعلة. العرض الجيد بداية التحقق، وليس ضمان أن كل قاعدة محلية مضبوطة.
مراجعة 5 نوفمبر 2026. Anichur Rahaman ، منشئ StoreConsole. القصة والنسب والحسابات والضوابط أمثلة تعليمية؛ تحكم التشغيل الحقيقي سياسات العمل والضرائب والمحاسبة المطبقة.
عن الكاتب
Anichur Rahaman
تابع القراءة

