التجارة الإلكترونية
من منشورات التواصل إلى المبيعات: الحملات والجدولة وأوامر AI
خطّط للمحتوى وراجع حملات Meta واستخدم أربعة أوامر AI عملية. اربط نتائج التسويق بطلبات التجارة الإلكترونية وسجلات ERP مع صلاحيات واضحة.
Anichur Rahamanمنذ ساعتين7دقيقة
تابع دفعة من إصدار قائمة المواد إلى المردود والاستهلاك الفعلي والتكلفة وتتبع التشغيلات، مع مطابقة العبوات غير المستخدمة.
المؤلف
Anichur Rahaman

يقول جدول الورشة إن زبدة الشيا 14 كغ، لكن المالكة تجد 10 فقط. استُخدمت 4 كغ في دفعة سابقة دون تسجيل صرف. وعدت بمئة عبوة للجمعة، ويسأل المورد أين استُخدمت تشغيلة بعينها. المشهد خيالي، والأسئلة عملية: ماذا نستطيع إنتاجه، وماذا استهلكنا، وأين ذهب؟
يحتاج المصنّع إلى أكثر من ملف وصفة. يجب أن تتفق الخطة والحركات والقرارات النوعية والتكلفة. يربط البرنامج السجلات، وعلى الناس إدخال الوقائع بدقة وفحص الفروق. أمر العمل لا يجعل الحركة المفقودة صحيحة بذاته.
الدفعة التالية مثال تخطيط ومحاسبة بأسعار مخترعة، لا تركيبة تجميل معتمدة أو مواصفة سلامة. الهدف سلسلة أدلة واضحة من مادة معتمدة إلى منتج نهائي مُفرج عنه.
تحدد BOM المكونات والكميات والوحدات لمخرج معين. افصل قاعدة البلسم عن العبوات والملصقات والكرتون. قد تكون للقاعدة قائمة مستقلة وتُخزّن أو تُنتج منفصلة. إذا استهلكت قاعدة مصنّعة مسبقًا فلا تستهلك مكوناتها الخام مرة ثانية.
سجّل الإصدار المعتمد والصلاحية وأساس المخرج والتحويلات وتعريف الفاقد. ثبّت الإصدار أو لقطة غير قابلة للتغيير للأمر المطلق. التعديلات اللاحقة تغيير مضبوط، لا كتابة للتاريخ. البدائل وإعادة العمل تحتاج اعتمادًا وسجلًا.
تقدم وثائق Microsoft لقائمة المواد مثال تنفيذ للتحكم في الإصدارات. تحقق من سلوك الاعتماد والاستهلاك الفعلي في نظامك.
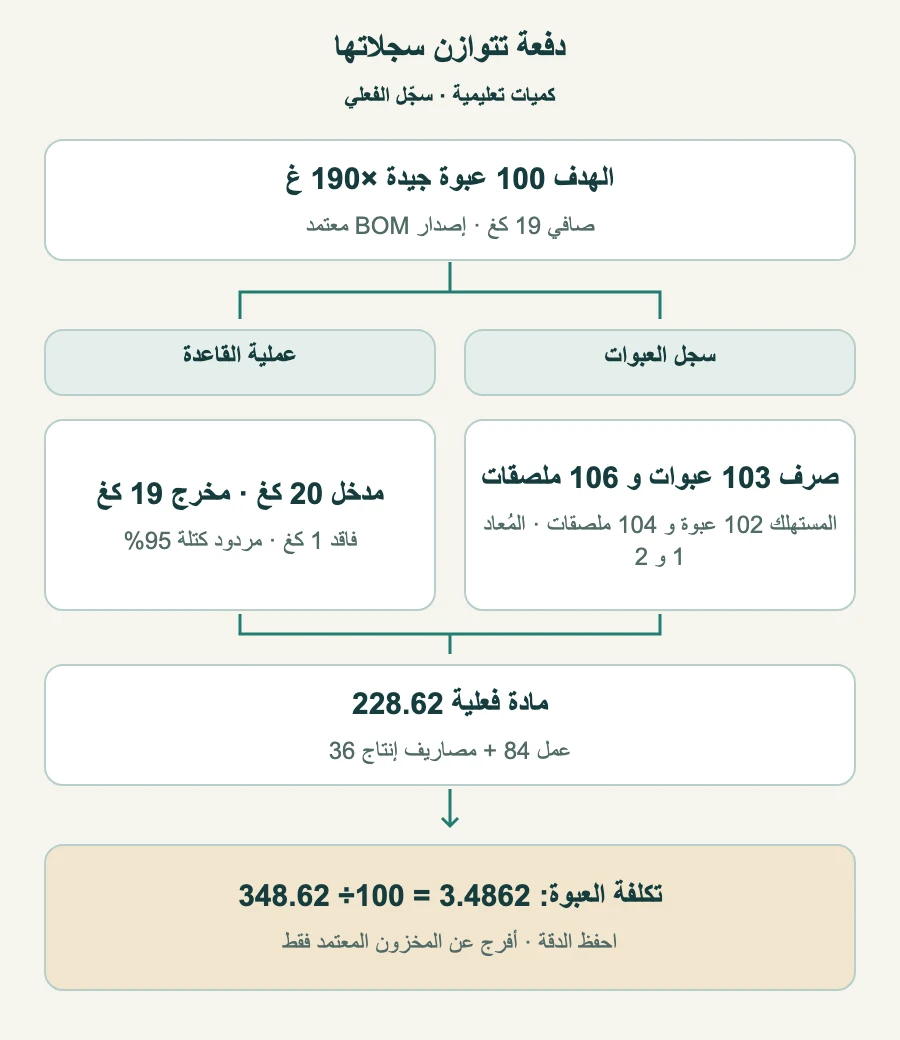
نفترض 100 عبوة جيدة، 190 غ لكل منها: صافي القاعدة 19 كغ. مردود 95% يعني فقد 5% من المدخلات. المطلوب 19/0.95 = 20 كغ ، منها 1 كغ فاقد. إضافة 5% إلى 19 تعطي 19.95 ، تنتج 18.9525 كغ عند مردود 95%. عرّف المقام ولا تعتبر الطريقتين متماثلتين.
للحساب فقط، وزّع 20 كغ 55%/35%/10%: شيا 11 كغ بسعر 8/كغ، وزيت 7 كغ بسعر 5 ، وشمع 2 كغ بسعر 14. التكلفة 88+35+28 = 151. خطة التعبئة 103 عبوات وأغطية و 106 ملصقات و 9 كراتين، يتسع كل منها حتى 12 عبوة. الزيادة المخططة سماح، لا دليل استهلاك كامل.
| المكوّن | الكمية المخططة | صافي الاستهلاك الفعلي | التكلفة الفعلية |
|---|---|---|---|
| زبدة الشيا | 11 kg | 11 kg | 88.00 |
| زيت جوز الهند | 7 kg | 7 kg | 35.00 |
| شمع العسل | 2 kg | 2 kg | 28.00 |
| العبوة والغطاء | 103 وحدة | 102 وحدة | 61.20 |
| الملصق | 106 وحدة | 104 وحدة | 8.32 |
| الكرتون | 9 وحدة | 9 وحدة | 8.10 |
المادة المخططة تكلف 229.38 ، والمستهلك المسجل 228.62. لا تضف إجمالي القاعدة 151 ثانية إلى تكاليف خاماتها الثلاث. اختر المرحلة المخزنة أو المنتجة الصحيحة وطابق الحركات في القائمة متعددة المستويات.
يسجل أمر العمل ما وقع: صرف 103 عبوات وأغطية فارغة، تعبئة 100 جيدة، شطب طقمين فارغين تالفين قبل التعبئة (يفترض المثال إتلاف العبوة والغطاء معًا) وإعادة 1 غير مستخدمة. صرف 106 ملصقات، تطبيق 100 وإتلاف 4 وإعادة 2. استُخدمت الكراتين التسعة. لا نفترض عبوات ممتلئة مرفوضة إضافية فوق 19 كغ من المنتج الجيد.
يطابق الجدول العبوات المصروفة للأمر. إعادة غير المستخدم للمخزن تخفض صافي الاستهلاك. اضبط النقل لموقع الإنتاج وترحيل الاستهلاك لمنع خصم المادة مرتين. إن استُخدم تقدير backflush فسجّل الانحراف الفعلي وطابقه سريعًا.
| التعبئة | المصروف | في المخرج الجيد | التالف | المعاد غير المستخدم |
|---|---|---|---|---|
| عبوات وأغطية | 103 | 100 | 2 | 1 |
| ملصقات | 106 | 100 | 4 | 2 |
خطة 103 عبوات مقابل صافي 102 تخفض التكلفة 0.60 ، وخطة 106 ملصقات مقابل 104 تخفض 0.16. تفسران فرق مادة مواتيًا 0.76. وجود الفاقد داخل السماح لا يجعل كل فرق صفرًا؛ تبقى الكمية والسعر والمخرج والوقت وسياسة التقييم مهمة.
نفترض أسعار المادة نفسها وست ساعات عمل مسجلة بسعر 14 ومصاريف إنتاج مؤهلة 6 للساعة. المعدل تعليمي: 1,200 من الثابت الإنتاجي الشهري المؤهل على 200 ساعة طاقة عادية. ست ساعات عمل لا تعني ست ساعات تقويمية؛ التبريد والتجهيز والطوابير والإفراج النوعي قد تزيد المدة.
| العنصر | الدفعة المخططة | الدفعة المسجلة |
|---|---|---|
| المادة | 229.38 | 228.62 |
| العمل المباشر | 84.00 | 84.00 |
| المصاريف الإنتاجية | 36.00 | 36.00 |
| إجمالي الدفعة | 349.38 | 348.62 |
| لكل وحدة جيدة: 100 منتجة | 3.4938 | 3.4862 |
348.62 مقسومة على 100 جيدة تعطي 3.4862 للعبوة . العرض بمنزلتين 3.49 ، لكن 3.49×100 = 349 لا 348.62. احتفظ بالدقة وطابق إجمالي الدفعة بدل إدخال فرق 0.38 بصمت. سعر البيع والهامش قراران آخران.
ليست كل نفقة ورشة ضمن المخزون. وفق IAS 2 حيث ينطبق، تُوزّع المصاريف الإنتاجية الثابتة بالطاقة العادية، ويُستبعد الفاقد غير العادي والإدارة غير المرتبطة. راجع النص المعتمد IAS 2 ، الفقرات 12–16 واتفق مع المالية على التصنيف والفروق.
هذا مثال تكلفة فعلية مبسط. قد يختلف الترحيل والتسوية في التكلفة المعيارية أو المتوسط المرجح. سجّل WIP والمرتجع والعمل والمصاريف مرة واحدة، وأغلق الأمر بعد تفسير الكمية والقيمة المتبقيتين.
إذا كانت الشيا الحرة المعتمدة 10 كغ، فاحتياج 11 يترك عجز 1 كغ. الوجود المادي ليس مادة مُفرجًا عنها وغير محجوزة. قد تحتاج التشغيلة الواردة استلامًا واعتماد جودة. اقتراح العجز ليس شراءً معتمدًا، وقد تتجاوز عبوة المورد الكمية الناقصة.
افحص التاريخ المطلوب ومهلة المورد والآلة والمشغّلين والطاقة قبل وعد الجمعة. التصنيع للمخزون ينبع من خطته، وللطلب من التزام العميل. قد يجتمعان، ولا يلغي أيهما فحص المادة والطاقة والجودة.
سجّل الصرف بحسب الأمر وتشغيلة المدخل، ثم المخرج الفعلي وأسباب الفقد والمعاد غير المستخدم. أنشئ التشغيلة النهائية بحالة جودة مناسبة. لا يجعل زر الإكمال غير المعتمد قابلًا للبيع. اضبط اعتماد الوصفة والبديل والتعديل والإفراج بالدور وأدلة العكس.
للخلف: ما تشغيلات المدخل والإصدارات والعمليات التي ساهمت؟ وللأمام: ما التشغيلة النهائية والموقع والشحنات المتأثرة بتشغيلة المورد؟ اربط التقسيم والدمج وإعادة العمل والتشغيل الخارجي والمرتجع. مرجع الطلب دون التشغيلة التي شُحنت فعلًا حلقة ناقصة.
إن نبّه المورد إلى تشغيلة، حدّد المتأثر وامنع الإفراج عند الحاجة واتبع إجراء الجودة والسحب بمخوّلين. نتيجة البحث ليست سحبًا مكتملًا؛ افحص الكميات والروابط الناقصة والشحنات والاتصالات اللازمة. درّب على السرعة والاكتمال، دون وعد باستعلامين أو امتثال فوري.
تعتمد المتطلبات على المنتج والسوق. تحدد صفحة FDA لتتبع الغذاء أطعمة وجهات وإعفاءات ومواعيد متغيرة. لا تطبقها آليًا على مثال التجميل ولا تعتبر سجل ERP وحده امتثالًا.
اختر عائلة واحدة، وعُدّ الرصيد الافتتاحي بالتشغيلة والحالة وتحقق من التحويلات. قِس الاستهلاك الحقيقي وضع أساسًا مبررًا للمردود والفقد. عدد ثابت من الدفعات السابقة لا يكفي لكل عملية. عيّن مسؤول قائمة المواد وضبط التغيير.
نفّذ أمرًا كاملًا يتضمن العجز وإعادة غير المستخدم وتلف العبوات وحجز الجودة والتصحيح المسموح. طابق الكمية والتكلفة وتتبّع شحنة للخلف وتشغيلة مورد للأمام. تحقق من المسار المفعّل في StoreConsole Manufacturing؛ العرض لا يثبت إعداد كل تكامل أو قاعدة جودة.
تسأل المالكة قبل البدء هل تكفي المادة المُفرج عنها والمدة لهذا الإصدار والمخرج. وعند الإغلاق تفسر العبوات الفارغة المكسورة والمعاد والتكلفة 3.4862. يقود تنبيه المورد إلى سلسلة تشغيلات وشحنات متحقق منها.
التحسين عادة موثوقة لتسجيل العمل وطريق واضح لاكتشاف الفجوات وتصحيحها، لا شاشة تعرف كل شيء.
روجع في 5 نوفمبر 2026. Anichur Rahaman منشئ StoreConsole. الورشة والنسب والتكاليف تعليمية، لا مواصفة تصنيع معتمدة.
عن الكاتب
Anichur Rahaman
تابع القراءة