
 التجارة الإلكترونية
من منشورات التواصل إلى المبيعات: الحملات والجدولة وأوامر AI
خطّط للمحتوى وراجع حملات Meta واستخدم أربعة أوامر AI عملية. اربط نتائج التسويق بطلبات التجارة الإلكترونية وسجلات ERP مع صلاحيات واضحة.
Anichur Rahamanمنذ 16 ساعة7دقيقة

احسب مساهمة الطلبات بعد المرتجعات، ونظّم الاسترداد ومسار المخزون المفحوص، بمثال كامل لأربعين سترة وتكاليف واضحة.
المؤلف
Anichur Rahaman
صباح الاثنين، ترى صاحبة متجر أربعين سترة مبيعة في التقرير. السعر 80 وحدة نقدية والتكلفة 44، فيبدو الهامش الإجمالي 1,440. ثم تنظر إلى ثماني سترات مرتجعة بجوار طاولة التغليف. عميل يريد مقاسًا آخر، وآخر ينتظر خبر استرداد ماله.
القصة والأرقام توضيحية، لكن السؤال الإداري عملي: كم ساهمت هذه المجموعة بعد الاسترداد والشحن والاستعادة؟ عدّاد المبيعات لا يكفي. يجب متابعة حل مشكلة العميل ووجهة القطعة بعد عودتها معًا.
تُظهر العملية الجيدة الرحلتين. يعرف العميل الخطوة التالية، ولا تختلط القطع غير المفحوصة بالمخزون القابل للبيع، ويرى المشتري المنتجات التي تحتاج إلى اهتمام. هكذا تُنظم المرتجعات دون تحويل كل طلب إلى نزاع.
ثبّت مجموعة من أربعين طلبًا، سترة واحدة لكل طلب، بعد انتهاء فترة رصد المرتجعات المختارة. افترض ثمانية استردادات كاملة وثماني قطع مستلمة؛ طلب تبديل المقاس في المقدمة خارج سيناريو الاسترداد الكامل هذا. الأسعار لا تشمل الضريبة، ولم يدفع العميل توصيلًا منفصلًا، وتحمّل كل طلب أصلي تكاليف الشحن والدفع المبينة.
تكلفة كل سترة 44. نفترض استعادة المرتجع بهذه التكلفة ثم خفضًا متوسطًا قدره 12 لكل قطعة، فتُحمل بقيمة 32. هذا انخفاض مفترض في قيمة المخزون، لا خصم بيع بالتجزئة يُحتسب خسارة مرة أخرى. المخزون المتبقي 8 × 32 = 256، ولا يدخل إيراد إعادة بيع لاحق في هذه المجموعة.
| بند المجموعة | الحساب | الوحدات |
|---|---|---|
| مبيعات السلع الأصلية | 40 × 80 | 3,200 |
| الاستردادات الكاملة | 8 × 80 | -640 |
| صافي مبيعات السلع | 3,200 − 640 | 2,560 |
| تكلفة السترات الـ32 المحتفظ بها | 32 × 44 | -1,408 |
| شحن الطلبات الأربعين إلى العملاء | 40 × 8 | -320 |
| رسوم الدفع الأصلية غير المعادة لكل الأربعين | 40 × 2.60 | -104 |
| شحن الإرجاع | 8 × 9 | -72 |
| الاستلام والمناولة | 8 × 4 | -32 |
| دعم المرتجعات | 8 × 3 | -24 |
| خفض قيمة المخزون | 8 × 12 | -96 |
| المساهمة بعد التكاليف المذكورة | 2,560 − 1,408 − 320 − 104 − 72 − 32 − 24 − 96 | 504 |
المساهمة المحسوبة 504: 2,560 − 1,408 − 320 − 104 − 72 − 32 − 24 − 96. لا تشمل الإيجار والتسويق والضريبة وتكاليف أخرى، فلا تمثل صافي الربح. سيناريو بلا مرتجعات بالافتراضات نفسها يساهم بـ1,016؛ الفرق 512 مقارنة افتراضية، لا توقعًا مقاسًا لخسائر مستقبلية.
فحص آخر: كل طلب من الـ32 المحتفظ بها يساهم بـ36 − 8 − 2.60 = 25.40. وكل طلب مسترد يساهم بـ−38.60 من الشحن والرسوم والمناولة والدعم وخفض القيمة. إذن 32 × 25.40 − 8 × 38.60 = 504. احتساب الشحن الصادر على المرتجع وحده يحذف تكلفة فعلية لبقية الطلبات.
استبدل كل افتراض بدليلك. الرسوم المحتفظ بها تتبع عقد المزود؛ تذكر وثائق Stripe للاسترداد مثلًا عدم إعادة رسوم المعالجة الأصلية وتشرح الانتظار والفشل. ويحتاج تقييم المخزون سياسة متسقة؛ يتناول IAS 2 التكلفة وصافي القيمة القابلة للتحقق.
انشر قبل الشراء المهلة وطريقة طلب المساعدة ومسؤولية الشحن والعلاج المسموح والخطوات التالية. ميّز تغيير الرأي عن العيب والتلف وإرسال الصنف الخطأ، واحتفظ بنسخة السياسة المرتبطة بالطلب. عبارة «بيع نهائي» لا تلغي الحقوق القانونية تلقائيًا.
اربط قواعد المستهلك بالسوق والمنتج والمطالبة الفعلية. اختيار عدد الأيام الأطول وحده لا يحسم كل حق واستثناء وموعد. كمثال لاختصاص واحد، تشرح Your Europe منفصلًا الانسحاب والإرجاع وضمان السلع المعيبة.
اعرض الخيارات المستحقة دون متاهة. قد يحل الاستبدال مشكلة المقاس لكنه يحتاج مخزونًا وفرق سعر وتنفيذًا جديدًا. رصيد المتجر التزام للعميل، لا ربح جديد؛ لا تفرضه بدل استرداد مستحق. اختبر أثر السياسة على التحويل والإرجاع بدل افتراض اتجاهه.
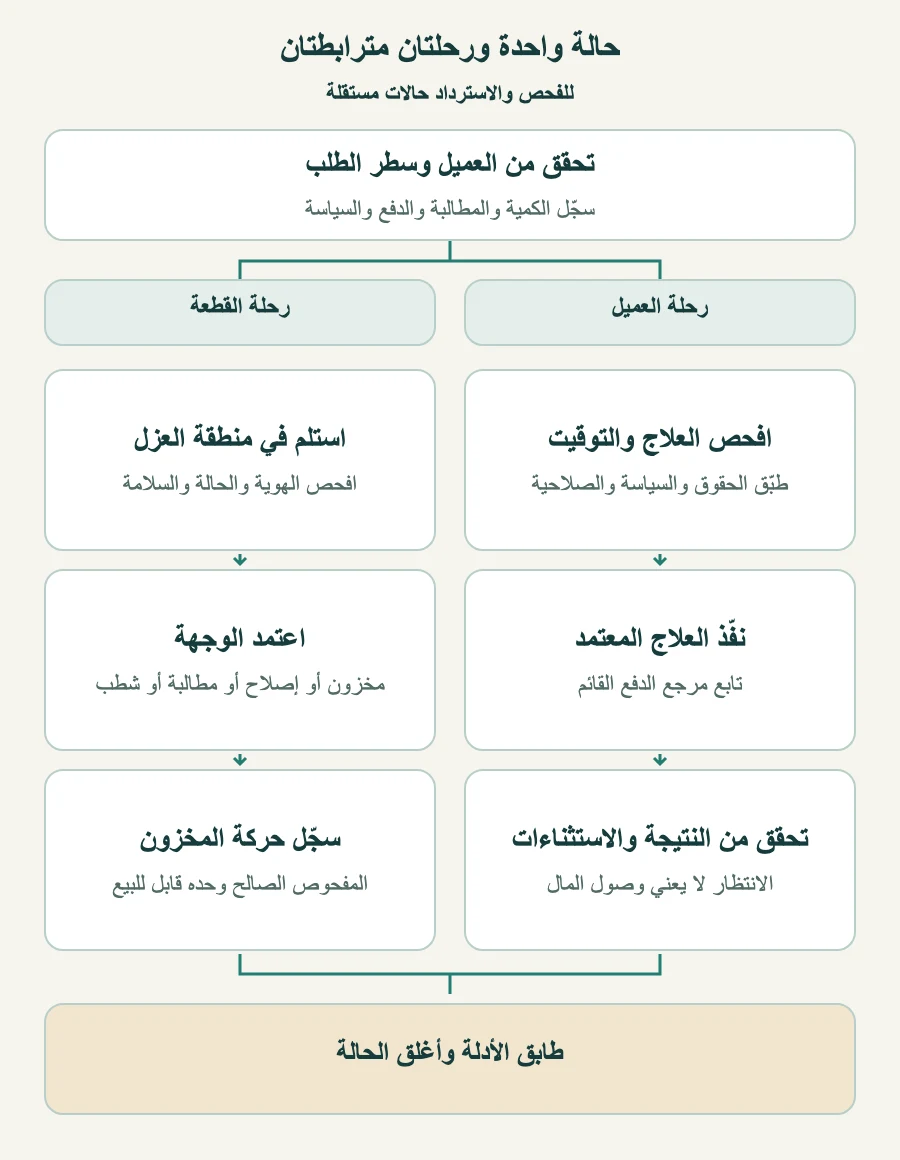
افتح حالة مرتبطة بسطر الطلب الأصلي والكمية والسعر والخصم والدفع. تحقق من الهوية والوصول؛ يرى الموظف ما يسمح به دوره فقط. افصل ادعاء العميل عن نتيجة الفحص اللاحقة. الطلب والعلاج المقبول والاسترداد الناجح حقائق مختلفة.
رحلة القطعة: استلمها بحالة مرتجع غير قابل للبيع، وطابق الكمية والهوية، وافحص الحالة والسلامة ثم اعتمد الوجهة. أعد للمخزون ما يصلح فعلًا، وأصلح حين تبرر الاستعادة كلفتها، وصِف المفتوح بصدق. مطالبة المورد أو التدوير أو الشطب تحتاج مسؤولًا ودليلًا. الملصق أو مسح التتبع لا يعيد المخزون.
رحلة العميل: حدّد العلاج والتوقيت المناسبين، واحصل على الاعتماد وأبلغ بالتقدم. لا تشترط استلام المستودع في كل حالة؛ الموعد يتبع الالتزام والإجراء الفعليين. تحقق من مرجع الدفع والمبلغ والعملة وأي استرداد أو نزاع قائم. استخدم الوسيلة الأصلية حيث تُطلب وتُدعم، مع مسار استثناء متحقق منه عند الفشل.
انتهاء مهلة الشحن أو الدفع يترك حالة غير محسومة. افحص المرجع القائم قبل التكرار، واستخدم محاولات محدودة بتباعد تدريجي ومسؤول ظاهر. لا تنشئ نقرة ثانية ملصقًا أو حجزًا أو استردادًا ثانيًا. يحتاج الاستبدال حجز مخزون وحركة تنفيذ قابلة للتتبع.
ابدأ بأسباب مفيدة: صغير أو كبير، مخالف للوصف، تالف، معيب، صنف خاطئ، تغيير الرأي، و«آخر» مع ملاحظة. احتفظ برواية العميل ونتيجة الفحص منفصلتين. لا تُلزم العميل بسبب غير صحيح لتقديم الطلب.
إذا وصفت خمس من ثماني سترات بأنها «صغيرة»، فهذه إشارة لفحص المقاسات المتأثرة وقياسات المورد والوصف ودقة التجهيز، لا دليل أن الجدول أو العميل مخطئ. قارن بمزيج المقاسات المبيعة وفترة رصد ناضجة.
طابق الصفحة بالقطعة: القياس والملاءمة واللون والحجم والخامة ومحتوى الطرد. راجع التغليف وأدلة الناقل عند تكرر التلف. اختبر تغييرًا وقارن مجموعات متشابهة والمساهمة؛ إصلاح نص لا ينهي المرتجعات إلى الأبد.
قد يبرر اختلاف الرقم التسلسلي أو طرد فارغ أو طلب مكرر المراجعة. ارتفاع معدل الإرجاع وحده ليس دليل احتيال؛ شراء مقاسات متعددة قد يكون خيارًا مشروعًا. طبّق فحوصًا متناسبة وقرارات متسقة واعتراضًا متاحًا. لا تعاقب الحساب بسبب درجة مخاطر نموذج وحدها.
عند الحاجة، وثّق الحالة والوزن أو التسلسل والدفعة باسم المراجع. اجمع الضروري فقط، وأخفِ عناوين لا صلة لها عند مشاركة الأدلة، وحدد الوصول والاحتفاظ واحمِ معلومات الطرفين. تساعد الصور والأوزان التحقيق ولا تثبت النية وحدها.
للسياق، قدّرت دراسة NRF/Happy Returns 2025 إرجاع 19.3% من المبيعات الأمريكية عبر الإنترنت. هذا تقدير تاريخي لمسح، لا معدل طلباتك أو معيار عالمي لعام 2026.
اربط الحالة وحركة المخزون والإشعار الدائن أو الاسترداد ومرجع الدفع. وزّع الخصم والضريبة وتعديلات التوصيل بحسب القواعد؛ الإرجاع الجزئي والحزم يحتاجان حسابًا صريحًا. لا تفترض انعكاس كل عنصر محصّل بالطريقة نفسها.
سجّل المخزون المستعاد وخفض القيمة دون تكرار الخسارة. الاستبدال يشمل إرجاعًا وتنفيذًا جديدًا، ويبقى رصيد الهدية التزامًا حتى الاعتراف المناسب. اتفق مع مسؤول المالية على المعالجة؛ الحدث الآلي لا يضمن صحة الدفاتر.
طابق مبالغ الحالات وحالات المزود والقيود. ميّز فروق التوقيت والرسوم والانتظار والفشل والنزاعات؛ قد تختلف الإجماليات اليومية أثناء المعالجة. احتفظ بقائمة استثناءات بعمرها ومسؤولها، ولا تغلق دون الأدلة المطلوبة.
عند طاولة التغليف، تفصل المالكة طلب العميل عن قرار المستودع وحالة الدفع. خمس ملاحظات عن المقاس الصغير تبدأ تحقيقًا، لا اتهامًا. يرى المشتري مساهمة 504 بالافتراضات المعلنة وقيمة المخزون المتبقي، بدل اعتبار الهامش الأولي 1,440 ربحًا متاحًا للإنفاق.
ابدأ بفئة واحدة: وضّح الخيارات، واتفق على مسارات الفحص، وطابق مجموعة كاملة، وأصلح سببًا تدعمه الأدلة. توسّع عندما يستطيع العاملون شرح كل خطوة. القيمة في حالات عالقة أقل وقرارات أوضح، لا مجرد قبول مرتجعات أقل.
روجع في 4 نوفمبر 2026. Anichur Rahaman منشئ StoreConsole. القصة والنموذج المالي توضيحيان؛ تختلف السياسة والتكاليف الفعلية بحسب النشاط.
عن الكاتب
Anichur Rahaman
تابع القراءة

