12 KPI de negocio: definiciones confiables y decisiones explicables
Define ventas, inventario, entregas y efectivo con cohortes claras, fórmulas correctas y excepciones útiles. Un ejemplo sin atribuir causas no probadas.
Autor
Anichur Rahaman
hace 1 mes8 min de lectura179 vistas
Lunes por la mañana. Una comerciante ve 50,000 de valor neto de pedidos en un reporte y 52,000 de ingreso reconocido en otro. Antes de pedir que “corrijan los números”, pregunta qué contó cada uno. La reunión cambia: hace falta una definición antes de otra gráfica.
Es una escena ilustrativa, no un caso real de un cliente. Un tablero útil explica sus números y las decisiones que apoyan. Más gráficas no arreglan una definición ausente.
Esta guía de 2026 ofrece doce métricas posibles, no un tamaño obligatorio de tablero. Define alcance, responsable y decisión para cada una. Calcularemos un ejemplo y veremos por qué una alerta inicia una investigación, sin demostrar su causa.
Elige indicadores para decisiones reales. Las definiciones compartidas conectan vistas; las flechas no demuestran causas.
Por qué nadie abre el tablero
Dos tableros pueden diferir porque miden hechos distintos: pedidos aceptados, pagos cobrados o ingresos reconocidos. No toda diferencia es un error. Nombra bien las medidas y concilia momentos y exclusiones; no llames “ventas” a las tres para forzarlas a coincidir.
Escribe un contrato de métrica: numerador, denominador, cohorte, zona horaria, moneda, exclusiones, fuente, actualización y versión. Una consulta implementa esa definición, no sustituye el criterio del negocio. Finanzas aprueba las políticas de ingresos y costos; el estado de un pedido o pago no determina por sí solo el ingreso reconocido.
Cómo se ve una fuente única de verdad
Una definición confiable puede alimentar un modelo de reportes gobernado sin obligar a unir directamente las tablas de todos los módulos. Instantáneas y vistas en vivo son válidas si el origen, los permisos y la actualización están claros. Muestra cuándo se calculó y qué entradas faltan.
Versiona la definición. Al cambiarla, marca el quiebre o recalcula el historial de forma explícita y reproducible. No compares series distintas en silencio. El almacén de reportes también necesita límites por rol y ubicación; tener los datos cerca no da al cajero acceso a nóminas, todos los márgenes ni todos los clientes.
Resultados, señales y evidencia
Los resultados financieros describen actividad terminada; las señales operativas ayudan a investigar lo que podría pasar. Conversión y exactitud del inventario no garantizan beneficios futuros. Una relación entre métricas es una hipótesis hasta revisar evidencia.
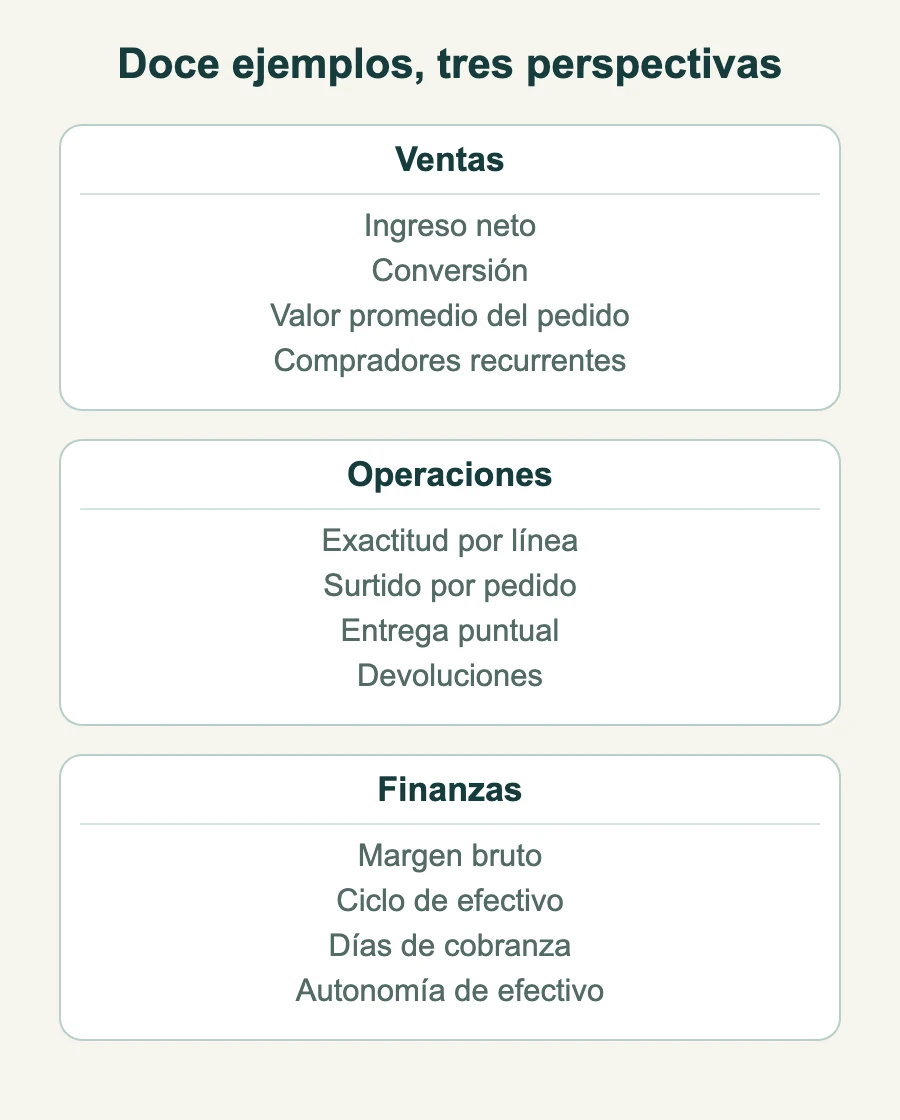
Ventas, operaciones y finanzas responden preguntas diferentes. Puede haber demanda fuerte y cumplimiento débil, o ingresos crecientes y efectivo inmovilizado. Usa el esquema como menú y elige lo que apoye una decisión real.
Un control de seguridad, servicio, privacidad o cumplimiento puede ser necesario sin un efecto inmediato medible en utilidades. No toda medida no financiera es decoración. Cada indicador visible debe tener propósito, responsable y respuesta proporcionada.
Los doce KPI, con sus fórmulas
Los doce ejemplos requieren definiciones propias. Las tasas se expresan como porcentajes. Fija la cohorte antes de calcular; denominador cero significa “no aplica”, no desempeño cero automáticamente. No retires en silencio los pedidos que fallaron.
KPI
Fórmula
Frecuencia
Responsable
Ingresos netos
Ingreso neto reconocido según política financiera de impuestos, descuentos y devoluciones.
Diaria
Jefe de ventas
Conversión
Sesiones con compra ÷ sesiones elegibles × 100.
Diaria
Responsable de comercio electrónico
Valor promedio del pedido
Valor neto de pedidos elegibles ÷ esos pedidos.
Diaria
Responsable de comercio electrónico
Compradores recurrentes
Compradores con pedido anterior al período ÷ compradores del período × 100.
Cuentas comerciales por cobrar promedio ÷ ventas netas a crédito × días del período.
Mensual
Finanzas
Autonomía de efectivo
Efectivo utilizable sin restricciones ÷ consumo neto mensual previsto, solo si el consumo es positivo.
Mensual
Dueño
El surtido por pedido difiere del surtido por unidad. La exactitud por línea no es exactitud por valor. La entrega puntual debe incluir pedidos vencidos todavía sin entregar, o esconderá los peores retrasos. Marca las cohortes de devoluciones como provisionales hasta que madure su ventana.
Un mes, paso a paso
Ejemplo didáctico con unidades monetarias inventadas, sin metas sectoriales. El período financiero es de 30 días y las cohortes operativas se definen aparte. Valor neto de pedidos: 50,000; ingreso neto reconocido: 52,000. No son intercambiables. La tabla también muestra DIO y DPO, componentes necesarios para el ciclo de efectivo.
40,000 sesiones elegibles; 1,000 sesiones con compra y, en este ejemplo, 1,000 pedidos elegibles por un valor neto de 50,000.
780 compradores; 312 con pedido anterior al período. Ingreso neto reconocido 52,000; costo de ventas 33,800.
1,000 pedidos con fecha de primer despacho hasta el corte; 940 completos a la primera. 1,000 entregas con fecha prometida hasta el corte; 960 realizadas, 864 a tiempo.
Cohorte de devolución madura aparte: 2,400 unidades cumplidas y 168 devueltas. Muestra de conteo: 400 líneas SKU-ubicación, 368 coincidentes.
Inventario promedio 67,600; cuentas comerciales por cobrar promedio 6,000; ventas netas a crédito 12,000; cuentas comerciales por pagar promedio 25,350; compras netas a crédito 33,800.
Efectivo utilizable 54,000; consumo futuro supuesto de 6,000 al mes. Nueve meses es un escenario, no una garantía de liquidez.
Indicador
Cálculo
Resultado
Conversión
1,000 ÷ 40,000 × 100
2.5%
Valor promedio del pedido
50,000 ÷ 1,000
50.00
Compradores recurrentes
312 ÷ 780 × 100
40.0%
Exactitud por línea
368 ÷ 400 × 100
92.0%
Surtido por pedido
940 ÷ 1,000 × 100
94.0%
Entrega puntual
864 ÷ 1,000 × 100
86.4%
Devoluciones
168 ÷ 2,400 × 100
7.0%
Margen bruto
(52,000 − 33,800) ÷ 52,000 × 100
35.0%
DIO
67,600 ÷ 33,800 × 30
60 días
DSO
6,000 ÷ 12,000 × 30
15 días
DPO
25,350 ÷ 33,800 × 30
22.5 días
Ciclo de efectivo
60 + 15 − 22.5
52.5 días
Autonomía de efectivo
54,000 ÷ 6,000
9.0 meses
Las 32 líneas distintas (400 − 368) no prueban que falte el 8% de las unidades o del valor, ni que eso causara todos los pedidos incompletos. La puntualidad es 86.4% al incluir las 1,000 entregas vencidas. Dividir solo entre las 960 entregadas da 90% y oculta pedidos abiertos tardíos. Investiga por SKU, ubicación y transportista.
Usa el mismo período de 30 días y saldos coherentes. DIO utiliza inventario promedio y costo de ventas; DSO, cuentas comerciales por cobrar promedio y ventas netas a crédito; aquí DPO usa cuentas comerciales por pagar promedio y compras netas a crédito. Si sustituyes compras por costo de ventas, identifica la aproximación. El ciclo no predice la fecha de un abono bancario concreto.
Reglas de diseño del tablero
En móvil usa menos tarjetas, texto legible y estados accesibles. No comprimas doce cuadritos en toda pantalla. Muestra valor, contexto, actualización y un acceso a la evidencia permitida.
Muestra valor, línea base o meta acordada, tendencia, muestra y actualización. Distingue datos ausentes de cero.
Actualiza según la decisión; un pronóstico mensual puede necesitar revisión tras un cambio importante.
Solo usuarios autorizados consultan excepciones. Ver un agregado no autoriza todas sus filas.
Mantén una definición versionada en los reportes y muestra recálculos del historial.
Designa un responsable y suplente; colaborar ayuda, dejar responsabilidades ambiguas no.
Cuando un KPI se pone en rojo
El tablero solo sirve si el rojo significa algo. Antes de actuar, hay que preguntar si el que falla es el número o el negocio.
Revisa fuentes ausentes, tareas atrasadas y cambios de definición mientras proteges a clientes ante un problema operativo activo. Ambas cosas pueden fallar a la vez. Una caída brusca no demuestra un fallo de datos. Registra evidencia, hipótesis, responsable, acción y revisión; conserva el historial visible de las correcciones.
Métricas de vanidad y otras trampas
El tráfico es contexto, no utilidad. Evalúa calidad de audiencia, costo y contribución, no solo conversión.
Los ingresos pueden crecer y deteriorarse el margen o el efectivo. Compara alcance y períodos iguales.
Desglosa promedios por transportista, canal y ubicación con muestras suficientes; protege datos personales de grupos pequeños.
Un tablero pequeño orientado a decisiones puede ser más fácil de usar, pero no hay límite universal de 12 o 20 tarjetas.
Revisa metas y supuestos deliberadamente. Guarda el historial y no cambies metas antiguas para maquillar resultados.
Un piloto del tablero por etapas
Elige pocas decisiones y escribe contratos de métricas con exclusiones.
Acuerda responsables, permisos, actualización y línea base.
Concilia con los registros fuente y explica diferencias; prueba datos ausentes y denominadores cero.
Construye vistas legibles y detalle permitido con versiones de definición.
Haz una revisión piloto y registra hipótesis, acciones y fechas.
Retira reportes duplicados después de conciliar, aceptar y cumplir conservación. Es un plan por etapas, no garantía de cuatro semanas.
El lunes por la mañana, otra vez
Volvamos al lunes ilustrativo. La dueña distingue 50,000 de valor neto de pedidos y 52,000 de ingreso reconocido, con su conciliación. El surtido por pedido es 94%. Supón que 41 de 60 incompletos mencionan seis SKU: es una pista, no prueba de que el conteo sea la causa.
Inventario revisa conteos, reservas y excepciones de preparación; Operaciones revisa restricciones de despacho. Si la evidencia confirma el problema, acuerdan corrección y revisión. El beneficio es decidir con una explicación, sin prometer minutos de reunión ni horas ahorradas.
En resumen
Define hecho, cohorte y momento antes de calcular.
Separa pedidos, cobros e ingreso reconocido.
Muestra entregas vencidas abiertas y devoluciones inmaduras con honestidad.
Trata correlaciones como pistas; verifica evidencia antes de atribuir causas.
Protege reportes con permisos y actualización visible.
Usa cálculos para decisiones responsables, no resultados garantizados.
Fuentes y revisión
Revisión: 4 de noviembre de 2026. ACCA explica ratios de capital de trabajo y el ciclo de efectivo. IFRS 15 distingue reconocer ingresos de recibir pedidos o efectivo; Finanzas aplica el marco pertinente. Cohortes, importes y escenario son ejemplos didácticos, no referencias del sector ni resultados de clientes.
Anichur Rahaman es arquitecto de software y creador de StoreConsole. Diseña sistemas de comercio y ERP para negocios en crecimiento, con enfoque en arquitectura orientada a eventos, integridad de datos y operación en servidores propios.



 Comercio electrónico