Factura electrónica en 2026: define el alcance y sigue cada factura
Diez mercados con fuentes oficiales actuales y un recorrido práctico por datos estructurados, validación, entrega, corrección y pago.
Autor
Anichur Rahaman
hace 3 meses9 min de lectura156 vistas
Un cliente mayorista pide facturas estructuradas. La responsable financiera puede enviar un PDF impecable, pero el sistema comprador necesita campos procesables: identificadores fiscales, importes y referencia de compra. El primer problema es hacer viajar correctamente los datos existentes, no dibujar una factura más bonita.
La empresa es un ejemplo didáctico. Supón 600 facturas mensuales con diez minutos de recaptura cada una: 100 horas de trabajo potencial. No es ahorro medido. El intercambio estructurado puede evitar parte de la captura, pero limpieza, revisión, excepciones y soporte siguen consumiendo tiempo.
Esta guía comprueba requisitos oficiales seleccionados al 5 de noviembre de 2026. Separa alcance legal, capacidad del software, acuse de entrega y pago real. Los puntos por país son un mapa inicial, no una lista exhaustiva de obligaciones o exenciones.
Entiende el documento antes de elegir la conexión
La factura estructurada contiene campos definidos que una máquina puede procesar. Un PDF ordinario por correo no satisface mandatos que exigen estructura. EN 16931 es un modelo semántico europeo; UBL y UN/CEFACT CII son sintaxis para representarlo. El destino puede exigir perfil, versión o extensión local específicos, no cualquier XML.
Factur-X/ZUGFeRD híbrido combina PDF legible con XML estructurado. Su validez depende del perfil/versión aceptados y reglas aplicables; adjuntar XML arbitrario no crea conformidad. Concilia las representaciones y conserva componentes originales exigidos.
Formato, red e información fiscal son capas distintas. Los cuatro extremos de Peppol son emisor, su punto de acceso, punto receptor y destinatario. Puede coexistir con reporte a la autoridad. La autorización previa añade validación fiscal a la emisión; el modelo de auditoría posterior no exige esa misma autorización. Los países combinan modelos: no son tres productos excluyentes. Consulta perfiles y reglas en la documentación oficial Peppol BIS Billing.
Por ejemplo, Arabia Saudí diferencia autorización/reporte de facturas fiscales ordinarias y simplificadas. No sirve un flujo universal «primero Hacienda, después comprador». Verifica documento, ruta y obligación concretos. La distinción figura en la guía técnica ZATCA.
Convierte la fecha de un titular en tu obligación
Identifica vendedor/comprador legales, establecimiento e IVA, operación nacional o transfronteriza, B2B/B2C/B2G, exenciones y base de facturación. Recibir, emitir, reportar, contratar proveedor y alivio sancionador pueden tener fechas distintas. Una preferencia del cliente no impone por sí sola un mandato legal a todos.
La tabla conserva los diez mercados del artículo original, con fuentes actuales y sin fecha global indiscriminada. Una fase anterior o excepción cambia la respuesta individual. Documenta quién verificó el alcance y cuándo revisarlo; una captura del calendario no sirve para siempre.
Puntos seleccionados al 5 de noviembre de 2026
Varias fechas ya llegaron. Ser pequeño no elimina automáticamente la recepción obligatoria. El resumen omite numerosas excepciones sectoriales, de operaciones y entidades: abre la fuente fiscal para el detalle aplicable.
Recepción B2B nacional desde 1 ene 2025. Emisión generalmente 1 ene 2027 si facturación previa>€800.000, y 1 ene 2028 para otros casos incluidos; revisar exenciones/EDI. Exención de emisión para pequeños no elimina recepción.
Intercambio B2B nacional incluido desde 1 ene 2026. Peppol es ruta predeterminada; alternativa conforme acordada y excepciones se revisan aparte. No solo «Peppol recomendado».
B2B nacional: sujetos del sistema IVA emiten/reciben y fiscalizan desde 1 ene 2026. Sujetos pertinentes fuera del IVA reciben en 2026 y emiten desde 1 ene 2027.
Recepción KSeF 1 feb 2026; emisión 1 feb para ventas 2024 con IVA>PLN 200 millones,1 abr para otros. Ventas brutas facturadas mensuales≤PLN 10.000 pueden diferir emisión hasta fin 2026 con condiciones.
Recepción incluida desde 1 sep 2026; grandes/ETI emiten entonces y pymes/micro desde 1 sep 2027. ETI no es categoría pyme. Revisar plataforma aprobada y reporte separado.
Orden HAC/1028/2026 vigente 6 oct 2026: operaciones del año previo>€8 millones, desde 6 oct 2027; resto 6 oct 2028. Estados de pago tienen otras fases. La orden ya no está pendiente.
Ingresos incluidos≥AED 50 millones: designar ASP 30 oct 2026 e implementar 1 ene 2027. Cohorte menor: ASP 31 mar 2027, implementación 1 jul 2027; Gobierno 1 oct 2027. Revisar exclusiones y piloto separado.
Ola 25: ingresos sujetos a IVA>SAR 187.500 en cualquiera de 2022–2025; integración notificada hasta 1 feb 2027. Siguen fases anteriores. Revisar aviso y tratamiento por tipo de factura.
Exención actual HASiL: ingresos/facturación<RM 3 millones, con excepciones societarias. Fase 4 generalmente 1 ene 2026; nuevos negocios difieren. Flexibilidad condicional hasta 31 dic 2027: Guías 4.8/Específica 4.9. El titular RM 1 millón está desactualizado.
Reporte digital ViDA B2B transfronterizo basado en factura obligatoria desde 1 jul 2030. Siguen mandatos nacionales anteriores; no es inicio universal 2026/2028.
No confundas normas españolas separadas de software/SIF, incluidas opciones VERI*FACTU, con el calendario B2B. El RD 1007/2023 consolidado fija 1 de enero 2027 para la cohorte indicada del impuesto de sociedades y 1 de julio 2027 para otros obligados incluidos.
En Malasia consulta Guía 4.8,1.5–1.6 y Específica 4.9,16. La flexibilidad es condicional, no exención de todo. La Decisión 66/2026 emiratí confirma el umbral desde AED 50 millones y la fecha de designación.
Genera ambas representaciones desde un registro aprobado
El registro controlado contiene partes legales, determinación fiscal, unidades, cantidades, precios, descuentos, moneda, fechas, condiciones y referencias de ruta/comprador. Produce XML y vista legible desde ese registro y valida ambos. Compartir origen reduce diferencias, pero no hace imposibles errores de redondeo o formato.
Solo para calcular: tres unidades a 30, subtotal 90; descuento de línea 10%=9 y neto sujeto 81. Con impuesto supuesto 20%, impuesto 16,20 y total 97,20. No es asesoría fiscal para ningún país. Verifica redondeo de línea/cabecera, descuentos y categorías, no solo que el XML se abra.
Una referencia ausente, identificador inválido o tratamiento fiscal incorrecto necesita correcciones diferentes. Algunas referencias son exigencias del perfil/cliente, no universales. El impuesto depende de operación y partes, no únicamente de una tasa fija del producto. Valida identificadores donde haya fuentes autorizadas y controla cambios bancarios o de ruta.
Convertir salidas o extraer entradas no es siempre incorrecto, pero requiere mapeos verificados. Si existen datos originales aprobados, convertirlos a PDF y reconstruirlos mediante OCR agrega un paso evitable.
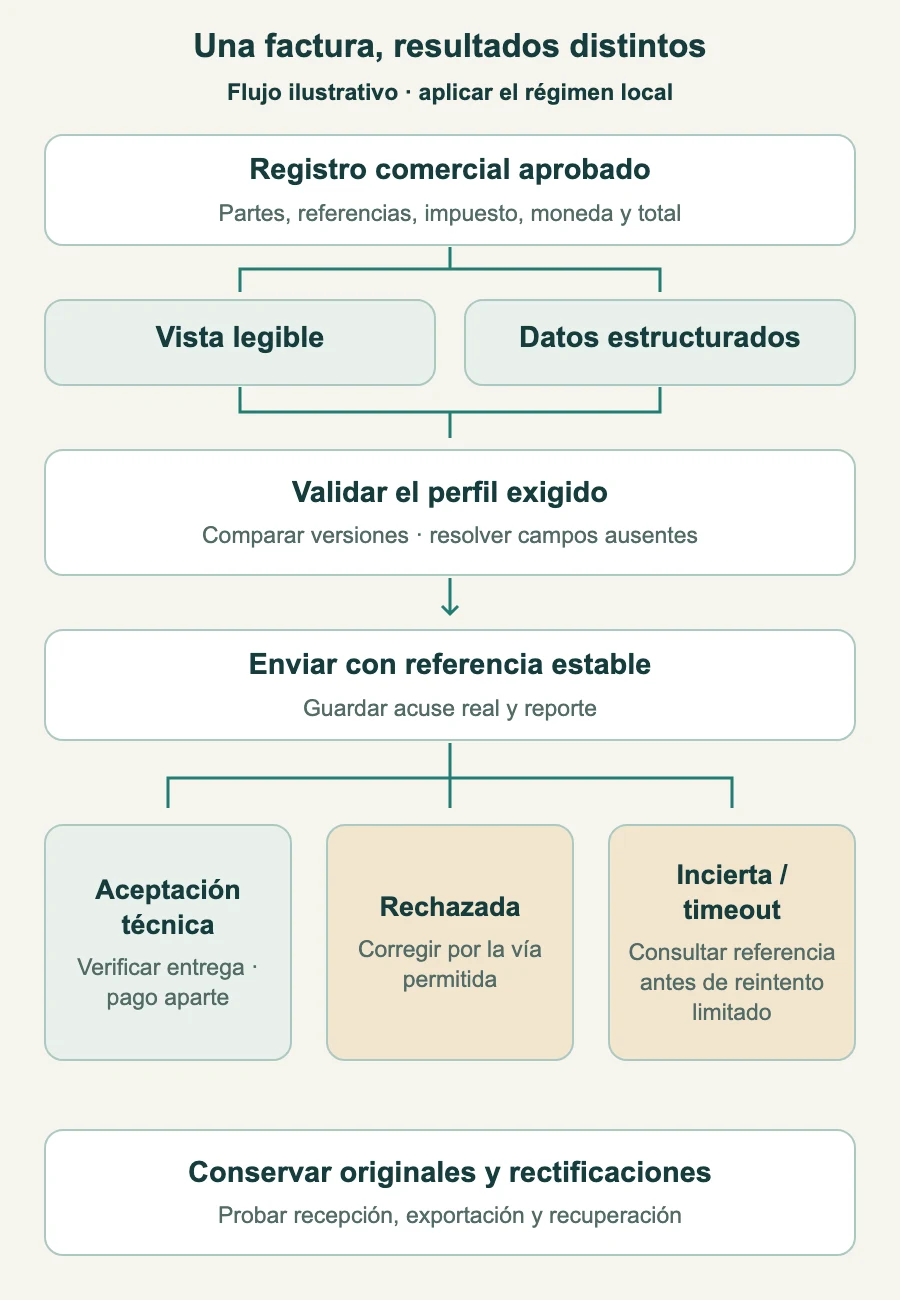
Flujo de control genérico, no un mismo modelo de autorización ni rectificación para todos los países. Aceptar no es pagar.
Separa entrega, aceptación legal y dinero
Conserva referencia comercial inmutable, identificadores de proveedor/autoridad e historial. Validación local, envío, aceptación técnica, entrega, respuesta del comprador y pago son hechos distintos. La aceptación fiscal no prueba corrección comercial, aprobación de pago ni cobro.
Ante timeout consulta la referencia existente antes de reenviar. Usa protección contra duplicados, backoff acotado para fallos reintentables y responsable. No crees otra numeración para un resultado incierto. Corrige datos o credenciales inválidos en vez de repetir rechazos.
Una factura emitida/aceptada puede requerir cancelación dentro del plazo permitido, documento rectificativo, nota de crédito/débito o sustitución referenciada. Depende del régimen y error; no siempre es «abono más factura nueva». Conserva originales y correcciones autorizadas, sin borrar historial.
Acuerda procedimientos legales de contingencia/offline y plazos por régimen. PDF alternativo o reintento tardío no están autorizados universalmente. Sigue el reporte separado aunque el comprador ya recibió la factura.
Recepción y archivo también forman parte del proyecto
Comprueba que las entradas llegan a la entidad y cola correctas, se pueden visualizar, validar y casar con proveedor/pedido/recepción, y tienen responsable de excepciones. Recibir no aprueba automáticamente impuestos, pagos ni cambios de banco.
Trata adjuntos como entrada no confiable. Aplica análisis controlado, protección de malware y almacenamiento restringido: no son imágenes públicas de marketing. Limita acceso humano/IA por rol y entidad. Conserva originales, componentes, acuses y correcciones el período aplicable.
Prueba exportación legible para auditoría y restauración, incluida salida del proveedor. Portal o backup por sí solos no prueban retención, integridad ni disponibilidad legal. No existe un plazo mundial único.
Prueba todo el recorrido y mide trabajo útil
Finanzas responde por alcance/impuestos; ventas o datos maestros, por clientes; un responsable operativo, por conexión, credenciales, renovaciones y caídas. Compara alta, costo por documento, soporte, exportación, servicio y salida. Una insignia «lista para e-invoicing» no acredita conexión en todos los países.
En entorno autorizado prueba ventas, descuentos, abonos parciales, cancelación/rectificación, extranjeros, referencia ausente, duplicados, credenciales vencidas, timeout y entradas. Verifica acuses, referencias legales, reporte y archivo; no solo un PDF correcto.
Empieza con clientes controlados donde la ley permita y amplía tras conciliar y formar al equipo. La duración depende del alcance, datos y proveedor; un trimestre no es promesa universal. Ten excepciones manuales autorizadas y capacidad antes de las fechas.
Mide tiempo de recaptura verificado, revisión/soporte, motivos de rechazo, antigüedad de pendientes y tiempo hasta una entrega válida. Separa esas mejoras de morosidad y ahorro de caja. Las 100 horas del ejemplo son base supuesta, no prueba de que desaparezcan ni de que el cliente pague antes.
Vuelve a la solicitud del comprador
La responsable puede pedir una demostración: una factura que concuerde con los datos aprobados, llegue por la ruta adecuada, tenga estado correcto y luego pueda rectificarse y recuperarse. Después exige lo mismo para una factura recibida.
Es un criterio de compra más fuerte que «exporta XML» y deja responsables claros cuando cambien normas, referencias o conexiones.
Revisado el 5 de noviembre de 2026. Anichur Rahaman es el creador de StoreConsole. Empresa, carga e impuestos son ejemplos; los puntos seleccionados no determinan todas las obligaciones de una entidad.


 Comercio electrónico