Un ERP en 90 días: datos confiables y etapas con aprobación
Planifica un ERP de alcance limitado con responsables, conciliaciones, pruebas y criterios de avance. Los 90 días son un ejemplo, no una garantía.
Autor
Anichur Rahaman
hace 4 meses10 min de lectura186 vistas
Es viernes por la tarde. La tienda muestra existencias, pero la hoja del almacén dice que el producto se agotó. El cliente espera mientras dos compañeros comparan archivos exportados. Es una situación ilustrativa, no un caso real de un cliente: varias herramientas mantienen versiones distintas del mismo dato.
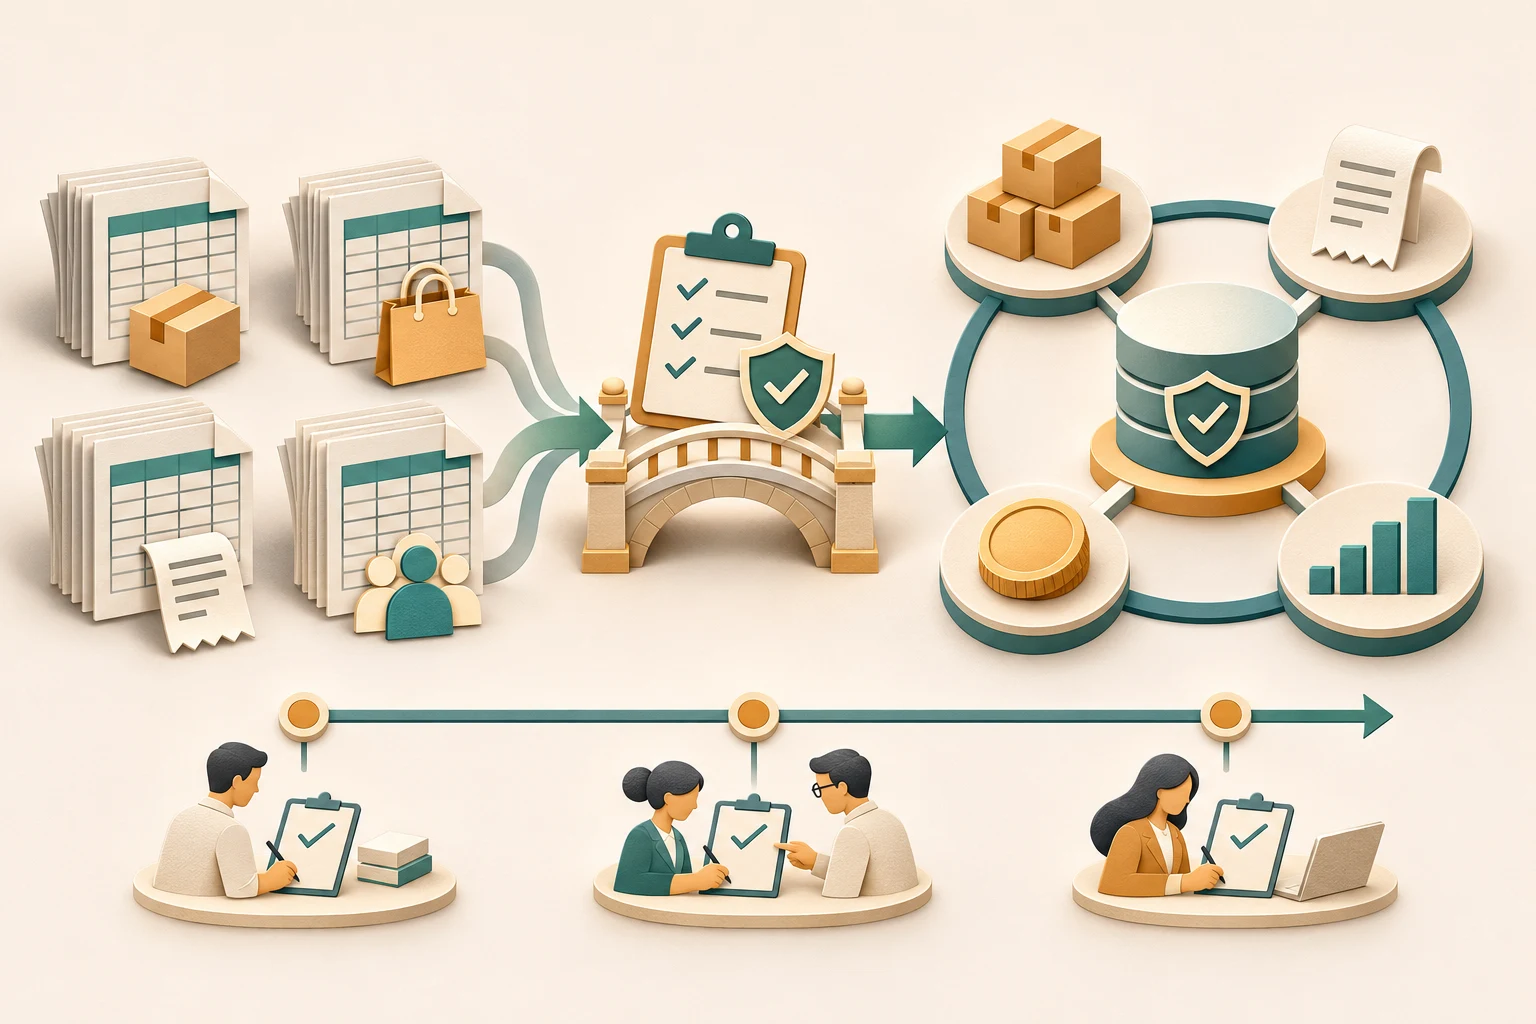
Otro tablero no resolverá la diferencia. Hay que acordar quién es responsable de cada registro, cómo se propagan los cambios y qué ocurre cuando un mensaje llega tarde. Un ERP debe ofrecer procesos confiables, no solamente más pantallas.
Esta guía para 2026 propone un primer despliegue de alcance limitado en unos 90 días. Es un ejemplo de planificación, no una garantía de entrega. Varias entidades legales, fabricación compleja, datos regulados o nóminas locales pueden exigir un programa más largo.
Las fechas son ventanas de planificación; cada avance necesita evidencia del negocio.
Dónde está el costo real de las herramientas aisladas
Las licencias de cinco programas casi nunca son el problema. El costo real está en el trabajo que ocurre entre ellos: no aparece en ninguna factura y por eso casi todo el mundo lo subestima. Por lo general se ve así:
Capturar los mismos datos dos veces. A fin de mes se exportan los pedidos de la tienda y se pasan al sistema contable. Cada paso manual es una oportunidad de perder un decimal o un descuento.
Inventarios que no cuadran. La tienda en línea, el punto de venta y la hoja del almacén tienen cada uno su propia cifra. Resultado: se vende en línea lo que no existe, o un producto que está en el anaquel aparece como agotado.
Dinero que no ves. Lo cobrado contra entrega se queda varios días en manos de la paquetería. Conciliar su reporte de liquidación con tus pedidos es trabajo manual, y las líneas que no cuadran acaban, sin hacer ruido, como pérdidas.
Una nómina aislada. La asistencia en un sistema, las vacaciones en otro y los sueldos en una hoja de cálculo. La nómina pagada nunca llega a la contabilidad como un asiento correcto.
Reportes que se contradicen. Las ventas del tablero de la tienda nunca coinciden con los ingresos contables, así que cada junta empieza discutiendo cuál cifra es la buena.
Mide el trabajo de coordinación antes de comprar. Por ejemplo, cuatro personas que dedican media hora diaria durante 20 días laborables suman 40 horas-persona: 4 × 0,5 × 20. Es un cálculo ilustrativo, no un promedio del sector ni una promesa de ahorrar todas esas horas.
Siete señales de que tus herramientas ya no dan más
No necesitas un ERP por llegar a cierto nivel de ventas. Lo necesitas cuando coordinar todo cuesta más que cambiar. Estas son las señales que busco:
El cierre de mes toma más de cinco días hábiles, casi todo en conciliaciones.
Vendiste más de lo que tenías al menos una vez en el último trimestre, porque dos canales vendían del mismo inventario sin saberlo.
Una sola persona es "la integración". Si sale de vacaciones, se detienen la facturación, la nómina o las liquidaciones de la paquetería.
No puedes responder rápido preguntas sencillas, como "¿cuál fue el margen por producto este mes?" o "¿cuánto dinero contra entrega sigue en manos de las paqueterías?".
La información del cliente está dispersa. Pedidos, tickets de soporte y puntos de lealtad viven en herramientas distintas, así que nadie ve al cliente completo.
Cada canal nuevo es un proyecto. Abrir una segunda sucursal o un nuevo canal de venta implica otra herramienta y otra ronda de exportaciones.
Las auditorías te ponen nervioso. No puedes demostrar quién cambió un precio, un sueldo o una existencia, ni cuándo lo hizo.
Estas señales justifican investigar, no comprar automáticamente. Un fallo de control grave puede pesar más que varias molestias pequeñas. Compara reemplazar el sistema con una integración puntual o una mejora del proceso.
Lo que "integrado" debería significar en realidad
Un inicio de sesión compartido no basta. Cada hecho necesita un responsable: Inventario controla los movimientos y Contabilidad los asientos registrados. Otros módulos pueden conservar modelos de lectura controlados, sin convertirse en fuentes maestras rivales.
Los eventos son una forma de integrar, no una garantía de exactitud. Diseña reintentos, detección de duplicados, conciliación y gestión visible de fallos. La auditoría también exige identidad, fecha, conservación y controles de acceso; un bus de eventos no los proporciona por sí solo.
Un responsable por cada dato, con interfaces y conciliación documentadas.
Añade módulos después de comprobar dependencias y el proceso completo.
Diseña expresamente auditoría, aprobaciones y recuperación; no aparecen por arte de magia.
Del pedido al cobro, paso a paso
Sigue una venta de principio a fin dentro de un sistema integrado y la diferencia salta a la vista:
Punto de control
Evidencia que conservar
Aceptar pedido
Validar el pedido y las condiciones comerciales aplicables.
Reservar inventario
Retener cantidad disponible y liberarla al cancelar o vencer la reserva.
Registrar pago
Separar autorización, cobro, fallo, reembolso y falta de pago.
Confirmar cumplimiento
Registrar qué se envió, entregó y devolvió.
Contabilizar
Aplicar las reglas de ingresos, impuestos y cuentas por cobrar aprobadas por Finanzas.
Conciliar liquidación
Cuadrar el abono con pedidos, comisiones y ajustes.
La tabla es una lista de comprobación del negocio, no una secuencia contable universal. Las personas siguen resolviendo excepciones de pago, devoluciones y diferencias de inventario. Aceptar un pedido, entregar, reconocer ingresos y liquidar dinero son hechos distintos; Finanzas debe aprobar sus reglas.
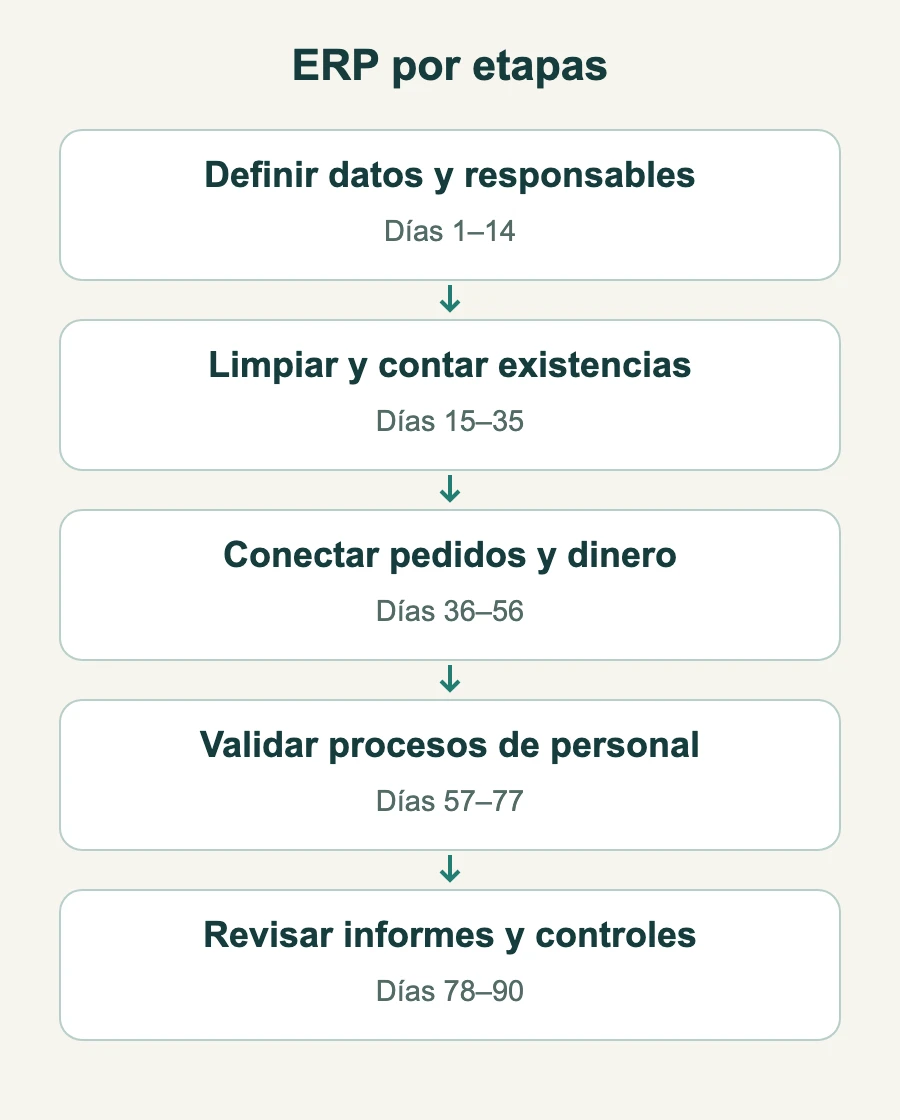
Hoja de ruta para implementar un ERP por etapas en 90 días
Un único cambio de sistema puede ser adecuado para un alcance pequeño y muy conectado, pero concentra el riesgo. El despliegue gradual limita el impacto inicial y añade conciliaciones e integraciones temporales. Decide según las dependencias y la capacidad de soporte.
Usa las fases siguientes como ventanas de planificación. Empieza con una ubicación o un proceso completo. Avanza cuando esté lista la evidencia acordada; alcanzar una fecha no equivale a aprobar una prueba de aceptación.
Etapa 0 — Diagnóstico de datos (semanas 1–2)
Antes de configurar nada, haz una lista de todas las herramientas, quién es responsable de cada una y qué información guardan. Después define cuál será el registro oficial de cada tipo de dato: productos, clientes, proveedores y empleados. Limpia desde ya los problemas evidentes: clientes duplicados, un mismo SKU para dos productos distintos, un proveedor escrito de tres maneras.
Resultado: un mapa de migración de una página que indica dónde vivirá cada cifra importante en el sistema nuevo.
Etapa 1 — Catálogo e inventario (semanas 3–5)
Carga productos, variantes y códigos de barras. Configura tus ubicaciones: almacén, sucursales y mercancía en tránsito. Registra el inventario inicial con su costo, porque es ese costo el que después le da sentido a los reportes de margen. Al cierre de la etapa, haz un conteo físico y compáralo con el sistema.
Resultado: una sola cifra de inventario que todos los canales consultan.
Etapa 2 — Pedidos y dinero (semanas 6–8)
Prueba pedidos, pagos, reembolsos, impuestos y liquidaciones de principio a fin. Finanzas debe aprobar saldos iniciales y reglas de contabilización. Durante una comparación en paralelo, define un único libro oficial y concilia el otro sistema contra él.
Resultado: el cierre contable sale del sistema, no de hojas de cálculo.
Etapa 3 — Personal y nómina (semanas 9–11)
Incorpora nóminas cuando estén preparados los requisitos locales, la privacidad y las responsabilidades. Compara un ciclo completo: ausencias, horas extra, descuentos, correcciones y asiento contable. Si requiere más tiempo, conserva una integración controlada en vez de imponer el día 90.
Resultado: una nómina que se procesa de una sola vez, conectada a la asistencia y las vacaciones.
Etapa 4 — Reportes y automatización (semanas 12–13)
Ahora que los datos son confiables, decide qué cifras debe ver cada puesto cada mañana. Activa las alertas de inventario bajo, un resumen diario de ventas por canal y sucursal, y un flujo de aprobación para devoluciones y órdenes de compra. Si usas un asistente de IA, dale al principio solo permisos de consulta y permite que ejecute acciones únicamente después de que una persona responsable las apruebe.
Resultado: decisiones basadas en datos en los que todos confían.
Criterio de avance: el responsable aprueba datos conciliados, pruebas de excepciones, operadores capacitados y soporte. Una semana tranquila ayuda, pero no sustituye probar un cierre mensual o un reembolso.
Antes del lanzamiento, ensaya el día difícil
Ensaya con los operadores un pedido, una entrega parcial, una devolución y una liquidación fallida. Prueba un webhook duplicado y la caída de un proveedor. Define quién puede reintentar, aprobar ajustes y consultar salarios o datos de clientes. Documenta la congelación de cambios, exportación final, totales conciliados, responsable de la decisión y condición de reversión. Si el sistema nuevo ya aceptó transacciones, volver al anterior exige conciliar también esos registros; restaurar un respaldo antiguo no basta.
Míralo en acción: un back office conectado
Este video corto muestra la parte contable del proceso descrito arriba: el catálogo de cuentas, los asientos que se generan solos a partir de cada operación y los reportes que se construyen con ellos.
Recorrido de contabilidad (0:57): asientos automáticos y reportes en un clic, grabado en la demo en vivo.
Cinco errores que hunden un proyecto de ERP
1. Migrar los datos sucios tal cual
Define qué migrar según las necesidades y obligaciones de conservación aplicables. Concilia cantidades, valores y saldos iniciales; mantén el historial necesario localizable. No descartes registros solo por ser antiguos. Comprueba la restauración antes de depender del respaldo.
2. Personalizar antes de usar
Prueba el proceso estándar y documenta las carencias legales, de seguridad u operativas reales. Prioriza cambios con responsable y beneficio medible; no supongas que casi todos los requisitos desaparecerán después de un mes.
3. Módulos sin responsable
Cada módulo necesita a una persona dentro de la empresa que decida cómo se usa: una para inventario, otra para contabilidad, otra para recursos humanos. Sin responsables, las decisiones de configuración las toma quien habla más fuerte.
4. No capacitar al personal operativo
Los gerentes ven la demo; cajeros y surtidores reciben una hoja impresa. Después, el personal de mostrador inventa sus propios atajos y la exactitud del inventario se va a pique. Capacita a quienes más usan el sistema, y hazlo en sus propias pantallas.
5. Creer que el arranque es la meta
El arranque es apenas el comienzo de la parte importante. Reserva un periodo de estabilización de 30 días con una reunión diaria de 15 minutos, una lista de incidencias a la vista de todos y un responsable claro para cada una.
Mídelo: indicadores que demuestran que el ERP funcionó
Registra una línea base y acuerda objetivos con cada responsable. La tabla define qué medir, sin inventar resultados anteriores y posteriores.
Indicador
Definición
Duración del cierre
Días laborables hasta la aprobación financiera y diferencias pendientes.
Pedidos aceptados que no pueden cumplirse por datos de existencias incorrectos.
Trabajo de conciliación
Horas-persona destinadas a trasladar y comprobar los mismos datos.
Liquidación sin conciliar
Importe y antigüedad sin explicar, incluidas comisiones, reembolsos y pagos parciales.
Ejemplo: 196 líneas correctas de 200 combinaciones SKU-ubicación revisadas dan un 98% de exactitud por línea. No significa necesariamente un 98% de exactitud por valor de inventario. Compara con el mismo muestreo, unidades y período.
Dónde entra StoreConsole
Prueba un proceso propio en la demo de StoreConsole, no solo una lista de funciones. Verifica módulos, permisos, integraciones, alojamiento y responsabilidades de recuperación antes de acordar alcance y fecha de lanzamiento.
En resumen
Empieza por un problema de coordinación costoso y una línea base medida.
Define responsables, duplicados, conciliación y recuperación.
Amplía el calendario si falta evidencia para aprobar la etapa siguiente.
Mantén decisiones sensibles y excepciones bajo control humano.
Fuentes y revisión
La guía de implementación de Microsoft respalda ensayar la migración y obtener aprobación del negocio. El calendario y los cálculos son ejemplos editoriales, no requisitos de Microsoft. Revisión: 4 de noviembre de 2026.
Anichur Rahaman es arquitecto de software y creador de StoreConsole. Diseña sistemas de comercio y ERP para negocios en crecimiento, con enfoque en arquitectura orientada a eventos, integridad de datos y operación en servidores propios.


 Comercio electrónico

