Cierra el mes con evidencia: conciliación más rápida y decisiones claras
Conciliar un abono es solo una parte del cierre. Conecta evidencia bancaria, auxiliares y ajustes revisados sin forzar a cero las diferencias justificadas.
Autor
Anichur Rahaman
hace 1 mes7 min de lectura135 vistas
A las 18:40, un equipo financiero de tres personas revisa un abono bancario de 9,712.40. Ninguna factura tiene ese importe. Resulta tentador elegir varias hasta cuadrar el total. La pregunta útil es otra: ¿a qué liquidación pertenece realmente el abono y qué evidencia explica cada componente?
Es un ejemplo didáctico, no un resultado de un cliente. El cierre avanza cuando se reúne evidencia durante el mes y cada partida pendiente tiene responsable. Conciliar un movimiento, contabilizarlo y revisar las cuentas son tareas distintas.
Sigue la liquidación, no un total conveniente
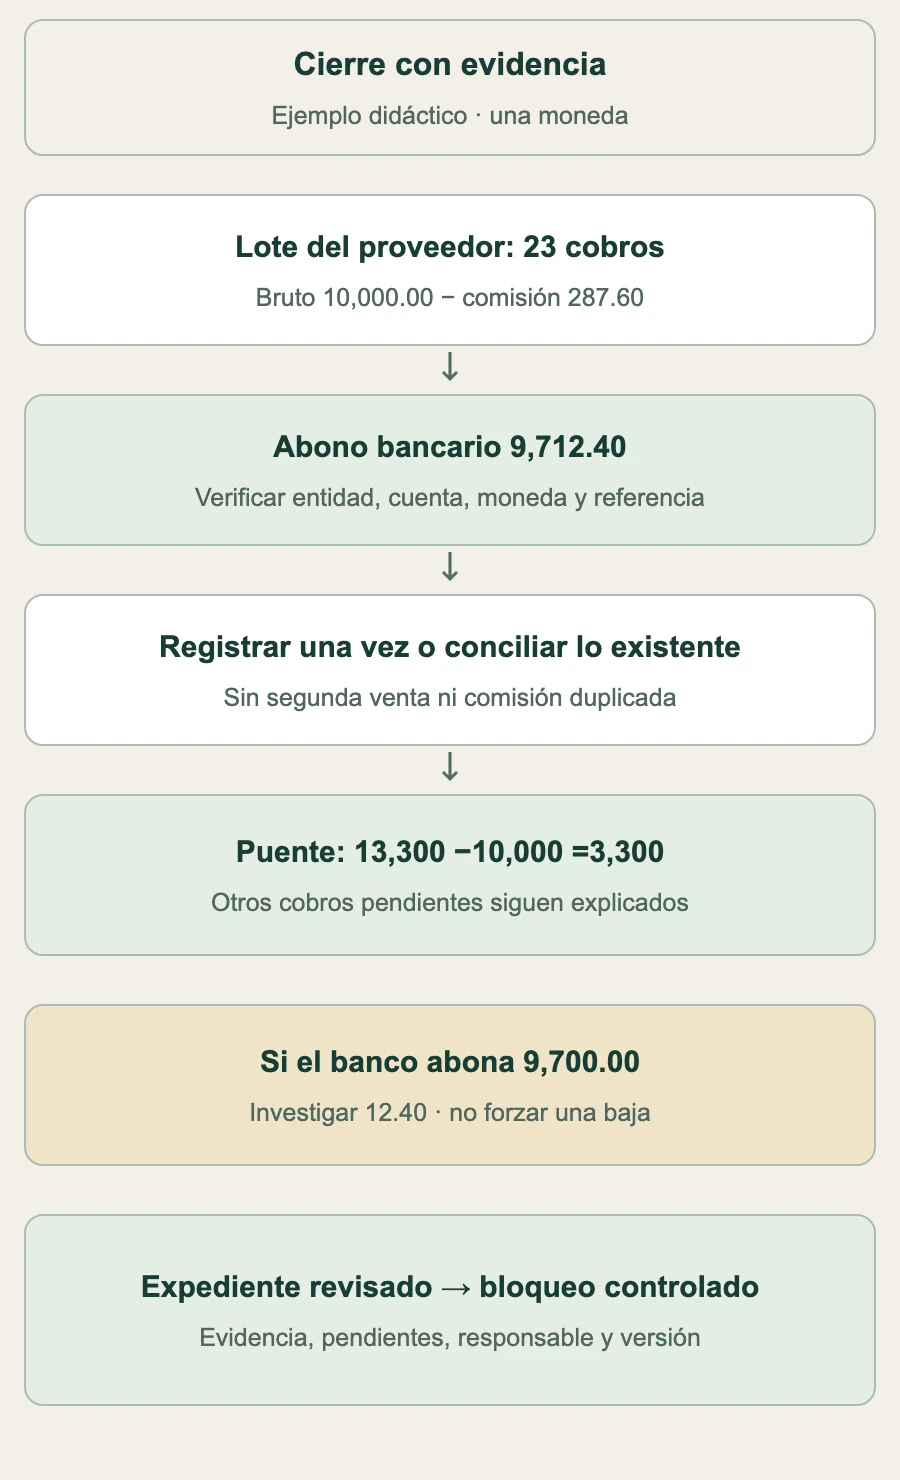
Supongamos una moneda y un lote documentado de 23 cobros que suman 10,000.00. Los cobros ya figuran como débito en la cuenta puente de la pasarela; las comisiones aún no se han registrado. El informe muestra 287.60 de comisiones y un abono de 9,712.40. Para simplificar, no hay reembolsos, reservas, disputas, diferencias de cambio ni otros ajustes.
El asiento siguiente está equilibrado. Lleva el derecho de cobro frente a la pasarela al banco y registra la comisión pendiente. No reconoce ingresos otra vez. Si otra integración ya contabilizó la comisión o el abono, concilia esos asientos sin duplicarlos. Si al corte el dinero sigue en tránsito, aplica la política aprobada correspondiente; no inventes una recepción bancaria.
Cuenta
Debe
Haber
Banco
9,712.40
Gasto por comisión
287.60
Cuenta puente pasarela
10,000.00
La guía de conciliación de Stripe ilustra un proveedor: sus informes por lote cubren pagos automáticos; las transferencias manuales o instantáneas requieren otro enfoque. Usa el detalle real y los límites del informe de tu proveedor. No reconstruyas cada liquidación con un porcentaje supuesto.
Si el banco muestra 9,700.00, la diferencia sin explicar es 12.40. Hay que investigarla; no es automáticamente una comisión ni una pérdida. Comprueba entidad, cuenta del proveedor, moneda, lote/referencia, componentes y fechas. Documenta tolerancias justificadas de redondeo sin usarlas para ocultar transacciones ausentes.
Una cuenta puente sana puede tener saldo
Si antes había 13,300.00 en la cuenta puente, liquidar este lote de 10,000.00 deja 3,300.00 de otros cobros documentados todavía pendientes. El saldo no demuestra por sí solo que falte dinero. Cuadra saldo inicial más movimientos con saldo final y explica cada pendiente y su antigüedad.
También pueden existir diferencias justificadas de fecha entre extracto y libro de bancos. Verifica integridad del extracto, titularidad, intervalo, saldos inicial/final y corte contable. Un feed importado con huecos puede mostrar coincidencias convincentes mientras omite movimientos.
Las ventas no equivalen al saldo de control de clientes. En otro ejemplo: saldo inicial por cobrar 20,000 + facturas a crédito 12,000 − notas de crédito 500 − cobros aplicados 10,000 − bajas autorizadas 200 = saldo final 21,300. Compara el detalle de clientes con la cuenta de control del mayor para la misma entidad, tratamiento monetario y fecha. Investiga asientos directos y partidas sin contabilizar; no registres una diferencia artificial para cuadrar.
Inventario, obligaciones de nómina, saldos de transportistas e impuestos necesitan conciliaciones propias. Importan las políticas locales de reconocimiento y tributación. Según NIIF 15, el ingreso depende de satisfacer la obligación de desempeño, no simplemente de un pedido o cobro. Automatiza el hecho contable aprobado, no cualquier cambio operativo.
Ejemplo: verificar el lote, evitar duplicados, explicar el saldo y aprobar una versión trazable. Los pendientes conservan responsable.
Automatiza evidencia clara; muestra los pendientes como pendientes
Versiona reglas para coincidencias inequívocas y lotes respaldados por evidencia. Importes repetidos y descripciones similares pueden generar varios candidatos. Una propuesta debe enseñar origen, alternativas y motivo. La confianza declarada por una IA no autoriza un asiento ni demuestra una probabilidad calibrada.
De 1,000 líneas bancarias elegibles, un ejemplo podría tener 880 completadas por reglas validadas, 70 sugerencias por aprobar y 50 excepciones adicionales. La proporción automática completada es 88%; quedan 120 sin resolver. Las sugerencias no son conciliaciones terminadas. No son cifras de referencia ni ahorros prometidos.
Revisa una muestra de coincidencias automáticas según el riesgo, además de las excepciones. Sigue errores, omisiones, importes y antigüedad; no solo el mayor porcentaje automático. Cambios de datos bancarios, contrapartes inusuales, cuentas sensibles o ajustes arriesgados pueden exigir revisión independiente aun por debajo del límite monetario.
Distingue identidades de importación, conciliación y contabilización. Reimportar un archivo o recibir un evento duplicado no debe crear otro asiento. Recupera integraciones fallidas con espera progresiva limitada y un responsable visible. Ante un resultado bancario desconocido, consulta la referencia original antes de emitir otra instrucción financiera. Un job ejecutado no equivale a una conciliación terminada.
Adelanta lo fiable; conserva el criterio financiero
Durante el mes concilia extractos disponibles, resuelve referencias ausentes, cuadra auxiliares y revisa contabilizaciones fallidas. Mantén un puente documentado entre origen y mayor y una cola recuperable. Un dashboard “en vivo” puede retrasarse si falla un job.
Devengos, anticipos, depreciación, deterioro, impuestos y moneda extranjera dependen del marco de la entidad y de su política aprobada. Un seguro anual de 1,200 con beneficio uniforme durante 12 meses da 100 de gasto mensual. Es un ejemplo, no una regla para todo contrato o mes parcial.
Supón un gasto devengado de 600 por un servicio recibido al cierre, todavía sin revertir. Una factura de 620 confirmada durante este cierre puede cancelar 600 del pasivo devengado y registrar 20 de gasto adicional contra 620 por pagar. Si ya hubo reversión automática, cambia el recorrido contable. Vincula devengo original, reversión y factura para no duplicar ni omitir gasto.
La fecha de factura, etiqueta de envío o movimiento bancario no es un corte universal. Revisa a qué periodo pertenecen bienes, servicios y obligaciones conforme a los términos. NIC 10 distingue evidencia de condiciones existentes al cierre de condiciones posteriores, antes de autorizar estados financieros. El bloqueo mensual interno no es esa autorización ni justifica ignorar evidencia nueva.
Un calendario de requisitos verificables
El calendario siguiente propone una secuencia; no promete cerrar en cuatro días. La integridad y el riesgo pendiente determinan la aprobación. Dependencias, festivos, demoras del proveedor y complejidad pueden cambiar las fechas. Cada tarea necesita responsable, revisor, evidencia y vía de escalado.
Cuándo
Evidencia requerida
Responsables
Durante el mes
Feeds completos; conciliar y clasificar antigüedad
Preparador; revisor independiente
Corte / día 1
Integridad de origen y reconocimiento
Operaciones + contabilidad
Día 2
Estimaciones justificadas y ajustes controlados
Contabilidad; aprobador
Día 3
Cuadre de controles y riesgo pendiente
Revisor financiero
Día 4 o cuando esté listo
Aprobar expediente/versión; bloquear; informar
Responsable financiero autorizado
No distribuyas nóminas, exportaciones bancarias o documentos de clientes sin restricciones en tareas ni prompts. Aplica autorización en cada solicitud y en adjuntos/exportaciones por entidad y función. Preparación, cambio de reglas, aprobación de asientos y firma final requieren controles independientes. Si el equipo es pequeño, documenta una revisión compensatoria concreta.
Bloquea una versión revisada y corrige con transparencia
El expediente de cierre identifica corte del mayor, conciliaciones, asientos aprobados, diferencias temporales, estimaciones, notas de revisión y versión del informe. Los saldos del balance necesitan evidencia; un balance de comprobación cuadrado no prueba integridad ni clasificación correcta.
Restringe fechas retroactivas y reaperturas. Una corrección conserva motivo, aprobador, informes afectados y versión sustitutiva. La materialidad incluye contexto y factores cualitativos; no permite ocultar errores pequeños deliberadamente. NIC 8 distingue estimaciones nuevas de errores y, salvo impracticabilidad, exige corregir retrospectivamente errores materiales de periodos anteriores. Finanzas aplica el marco pertinente, no una regla automática de “todo al mes siguiente”.
Mide tiempo con inicio/final fijos y días laborables o naturales consistentes; añade excepciones por antigüedad/importe, demora de contabilización, calidad muestreada y correcciones necesarias. Un objetivo de cero ajustes posteriores puede desalentar correcciones honestas. Explica causas y mejora el proceso.
Empieza por una cuenta conocida. Ejecuta reglas propuestas en modo de prueba frente a una conciliación fiable, sin contabilizar dos veces. Prueba duplicados y fallos, revisa resultados y amplía gradualmente. El equipo de las 18:40 termina cuando explica el abono y el saldo restante, no cuando todas las filas se ponen verdes.
Recorrido existente de la interfaz. Muestra pantallas; no acredita precisión contable ni un plazo de cierre.
Revisado el 5 de noviembre de 2026. Anichur Rahaman, creador de StoreConsole. Ejemplos didácticos; aplica el marco de la entidad y sus políticas contables aprobadas.


 Comercio electrónico

