Nómina conectada: de las horas aprobadas al dinero recibido
Calcular la nómina, registrar el pasivo y pagar al personal son resultados distintos. Conecta sus registros conservando las reglas, la privacidad y el control.
Autor
Anichur Rahaman
hace 3 meses9 min de lectura136 vistas
Es día 29. La responsable financiera de un comercio tiene abiertos la asistencia exportada, la hoja de ausencias, el informe de comisiones y el cálculo de nómina. Dos tiendas dicen que faltan horas extra. Un aumento lleva una fecha de vigencia incorrecta. El plazo bancario de mañana vuelve urgente cada diferencia. La empresa de nueve tiendas y 140 personas es un ejemplo didáctico, no un resultado de un cliente.
Un sistema conectado puede reducir la captura repetida y mostrar el origen de cada decisión. No convierte una hoja de horas sin aprobar en horas extra válidas, ni un archivo bancario preparado en dinero recibido. El objetivo es una fuente responsable para cada hecho, con límites claros entre calcular, reconocer una obligación y pagarla.
Una identidad laboral; distintos responsables de los hechos
RR. HH. mantiene las condiciones laborales y salariales con fecha de vigencia. El control horario gestiona horas presentadas y aprobadas; las ausencias, derechos y permisos autorizados. La política de comisiones define operaciones elegibles, atribución, devoluciones y reversos. Nómina conserva un cálculo con versión; finanzas, las cuentas y el criterio contable. Tesorería responde por las instrucciones de pago y su resultado confirmado.
Pueden ser módulos de un producto o herramientas especializadas bien integradas. Estar en un solo producto no prueba exactitud. Integrar tampoco significa que todos escriban en el expediente maestro o vean cada sueldo. Identificadores estables de persona y relación laboral vinculan los registros; interfaces limitadas e instantáneas controladas transportan solo lo necesario. No sustituyas las condiciones del mes pasado por las actuales.
Una marca de asistencia faltante exige revisión, no una ausencia automáticamente descontable. Las horas extra dependen de la clasificación, las reglas de jornada y la aprobación aplicables. La comisión necesita una base acordada: venta registrada o cobrada, impuestos, descuentos, cancelaciones y devoluciones posteriores. El total de pedidos no resuelve esas decisiones.
Define el periodo y resuelve las excepciones antes de calcular
Registra entidad empleadora, moneda, periodo, zona horaria, fecha de pago y versiones vigentes de las reglas. Concilia la plantilla esperada: altas, bajas, traslados y pagos cero o negativos requieren tratamiento explícito. Verifica cambios de cuenta bancaria por un canal independiente y fiable; un correo conocido no basta.
Fija un corte para horas, ausencias y remuneración variable aprobadas; crea después una instantánea reproducible con referencias de origen. El corte impide cambios silenciosos, pero no elimina salarios devengados después. El trabajo posterior, los aumentos retroactivos y las correcciones necesitan un proceso complementario o posterior que cumpla la obligación real de pago.
Las reglas dependen de jurisdicción, acuerdos y clasificación laboral. La orientación salarial de la OIT explica salvaguardas de pago regular y deducciones; no es una tabla universal de tasas. La Publication 15 del IRS estadounidense para 2026 ilustra que externalizar generalmente no elimina responsabilidades federales del empleador sobre impuestos laborales, con excepciones según el acuerdo. No traslades esas obligaciones estadounidenses a todos los países.
Un empleado: primero los supuestos, después las cifras
Todos los importes usan USD solo como unidad didáctica. Supón una política mensual aprobada:20 jornadas programadas de ocho horas,160 horas, sueldo base 3,000.00,10 horas extra elegibles a 1.5 veces la base por hora de 18.75 y 2 días autorizados sin sueldo a 150.00 cada uno. Las ventas elegibles para comisión suman 40,000.00, sin impuestos ni devoluciones según esta política; la comisión es 2%.
Solo para el ejercicio, inventamos retención del 10%, aportación del empleado del 5% y aportación patronal del 8% sobre el bruto. No son tasas legales de ningún país, una prueba de salario mínimo ni una fórmula universal de horas extra. Usa aritmética decimal y redondea cada retención o aportación a dos decimales, con mitad hacia arriba. Las bases, topes, redondeos y acumulados reales pueden ser diferentes. No incluimos otros beneficios, atrasos, embargos ni descuentos.
Concepto
Cálculo ilustrativo
USD
Sueldo base
Contrato / 3,000.00
3,000.00
Horas extra
10 × (3,000 ÷ 160) × 1.5
+281.25
Comisión
40,000 × 2%
+800.00
Reducción por permiso sin sueldo
2 × (3,000 ÷ 20)
−300.00
Pago bruto
3,000 + 281.25 + 800 − 300
3,781.25
Impuesto retenido
3,781.25 × 10%
−378.13
Aportación del empleado
3,781.25 × 5%
−189.06
Pago neto
3,781.25 − 378.13 − 189.06
3,214.06
Aportación patronal
3,781.25 × 8%
302.50
El libro registra una obligación; la aprobación no crea el servicio
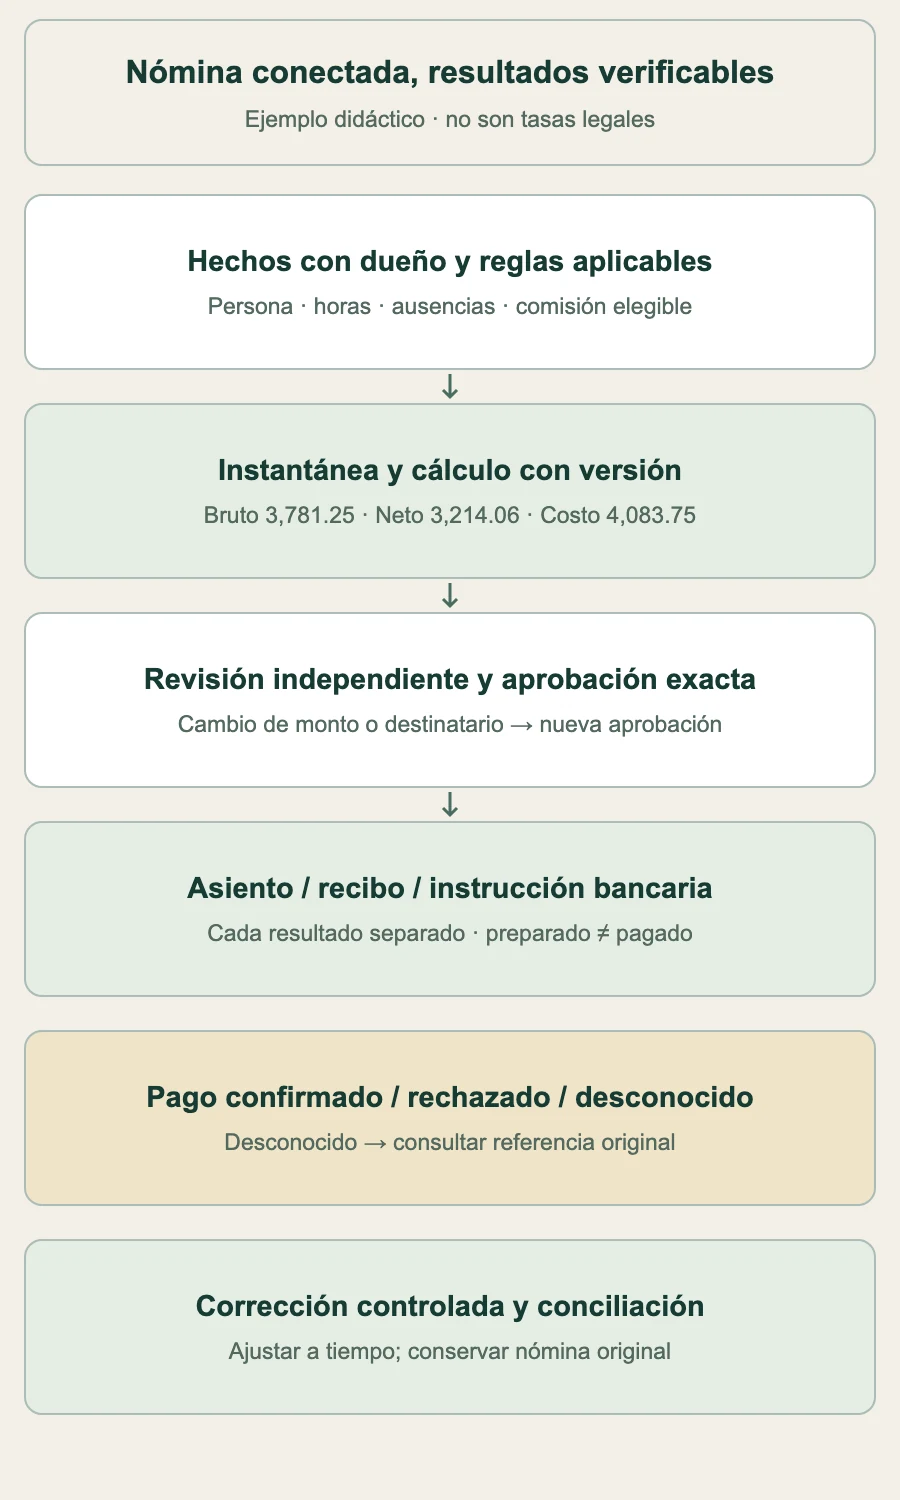
El bruto es 3,781.25 y el neto 3,214.06. La aportación adicional del empleador es 302.50: costo total del ejemplo 4,083.75. La cuota patronal aumenta el costo, no se descuenta del neto. La retención del trabajador es una obligación de remisión, no otro gasto patronal.
El resumen de la NIC 19 relaciona la contabilidad de beneficios con el servicio del empleado cuando se aplican NIIF. Finanzas determina el periodo y tratamiento, incluidas provisiones, costos de activos y ajustes. El asiento simplificado supone que todo es gasto de este periodo y nada estaba devengado previamente. Si existe una provisión previa, concíliala y ajusta; no registres otra vez el costo al aprobar la nómina.
El asiento didáctico suma 4,083.75 en ambos lados. Distribuye el gasto al centro de costos beneficiado según una asignación aprobada, no necesariamente a la tienda actual del empleado. Un asiento cuadrado puede tener personas, tasas, cuentas o periodo equivocados. Vincúlalo con la versión aprobada e impide que repetir la solicitud cree otro asiento.
Cuenta
Debe USD
Haber USD
Gasto de sueldo base
2,700.00
Gasto de horas extra
281.25
Gasto de comisión
800.00
Gasto por aportación patronal
302.50
Sueldos netos por pagar
3,214.06
Impuesto retenido por pagar
378.13
Aportación del empleado por pagar
189.06
Aportación patronal por pagar
302.50
Total
4,083.75
4,083.75
Un estado honesto para cada salida
Cálculo aprobado, asiento contabilizado, recibo emitido, instrucción bancaria enviada y pago confirmado deben distinguirse. Base de datos, integración contable, correo y banco no forman una transacción atómica por compartir un botón. Registra obligaciones pendientes y recupera cada salida fallida sin repetir los efectos exitosos. La emisión del recibo sigue la norma aplicable, no una exigencia inventada de simultaneidad con correo y contabilidad.
En este ejemplo, cuando la evidencia bancaria de débito/pago respalda la política aprobada, carga Sueldos netos por pagar 3,214.06 y abona Bancos 3,214.06. Un proceso real puede utilizar una cuenta de compensación antes de la liquidación. Crear el archivo no prueba pago. Los pasivos de impuestos y aportaciones siguen abiertos hasta su remisión y conciliación por separado.
Conserva una referencia duradera por pago previsto y verifica los controles de duplicados del banco/proveedor. Un timeout de carga significa resultado desconocido, no necesariamente rechazo. Consulta la referencia original o concilia evidencia bancaria antes de reenviar. Limita reintentos con backoff, edad/intentos máximos y responsable. No reenvíes toda la nómina porque falló la transferencia de una persona.
Conectado no significa simultáneo. Conserva una nómina aprobada y demuestra por separado cada resultado contable, laboral y bancario.
Corrige a tiempo conservando la historia aprobada
Un borrador puede recalcularse. Cambiar importes, destinatarios o entradas después de revisar invalida la aprobación afectada y exige otra versión. Conserva instantánea liberada, motivo, autorización y ajuste/reverso vinculado, sin sobrescribir en silencio. La guía de autorización de transacciones de OWASP respalda vincular el permiso con los datos significativos reales.
Un pago insuficiente puede exigir nómina extraordinaria, recibo corregido o declaración rectificativa; esperar al mes siguiente no es una regla general. Decide según plazos locales y derechos del empleado. Recuperar un pago excesivo puede tener requisitos de consentimiento y límites legales; no inventes un descuento automático. Vincula pago original, corrección, efecto contable y declaración.
Revisa altas/bajas, personal faltante o duplicado, variaciones inusuales, cuentas bancarias modificadas, netos negativos y totales sin explicar. Concilia también la cuenta de cada persona y los totales; revisa una muestra de registros aparentemente iguales. Mirar solo cambios porcentuales altos puede ocultar una duplicación o una regla constantemente errónea.
Privacidad y revisión independiente desde el diseño
Separa cambios de condiciones, revisión y autorización bancaria cuando el equipo lo permita. Dos usuarios de la misma persona no son aprobación independiente. Un equipo pequeño necesita revisión compensatoria documentada y proceso bancario controlado, no un bypass informal de superusuario. Finanzas puede necesitar detalle individual para una función justificada: concede por deber, entidad y registro, no por una regla universal del título del puesto.
La guía de autorización de OWASP recomienda mínimo privilegio y comprobación en cada petición. Incluye autoservicio, descarga directa de recibos, exportaciones, API, tareas y herramientas de IA. Un ID aleatorio o botón oculto no concede autoridad. Un gerente necesita su equipo autorizado, no acceso automático a cuentas bancarias, información médica y salarios de todos.
Restringe archivos bancarios, descargas y copias de seguridad; cifra, conserva según obligaciones reales y revoca acceso obsoleto. Registra quién cambia o exporta sin copiar cuentas completas ni documentos salariales en logs generales. Un calendario compartido debe mostrar solo plazos o recuentos autorizados, sin revelar salarios nominales a quien únicamente puede ver el calendario.
Demuestra la transición antes de retirar las hojas auxiliares
Configura roles, controles bancarios y cuentas antes de cargar datos reales. Depura identidades laborales, vigencias, saldos iniciales y acumulados fiscales/de aportaciones. Calcula en paralelo periodos representativos con alta, baja, retroactivo, permiso sin sueldo y transferencia rechazada. Compara por persona y en total percepciones, cada descuento, costo patronal, neto, pasivos y centros de costos.
El número de ensayos depende de cobertura y diferencias explicadas; un mes no demuestra todos los casos. Solo un proceso libera pagos y declaraciones reales. Aísla esos efectos en el cálculo alternativo, define la primera nómina autoritativa y prueba recuperación antes de retirar la ruta bancaria anterior.
Mide puntualidad contra la fecha contractual, pagos no realizados/desconocidos confirmados, diferencias de conciliación y recibos distintos que necesitan corregir errores. Separa correcciones de ajustes posteriores legítimos. Mide trabajo manual sin garantizar ahorro. Costo salarial dividido por ventas netas de la tienda es una proporción laboral, no su costo monetario de personal.
La mejor versión de la escena inicial termina con excepciones resueltas, una nómina aprobada e inmutable y obligaciones pendientes visibles. Pide al proveedor, incluido StoreConsole, que demuestre esos recorridos, permisos y fallos en la versión ofrecida y módulos habilitados. Una buena demostración inicia la comprobación; no garantiza que toda regla local esté configurada.
Demostración de nómina existente de StoreConsole, conservada como contexto del producto. Verifica por separado versión ofrecida, reglas configuradas y recuperación ante fallos.
Revisado el 5 de noviembre de 2026. Anichur Rahaman, creador de StoreConsole. Historia, tasas, cálculos y controles son ejemplos didácticos; la nómina real depende de las políticas laborales, fiscales y contables aplicables.


 Comercio electrónico

