Gestión de devoluciones: sigue la chaqueta, el reembolso y el margen real
Calcula la contribución tras devoluciones y organiza reembolsos e inventario inspeccionado con un ejemplo completo de cuarenta chaquetas.
Autor
Anichur Rahaman
hace 1 mes8 min de lectura136 vistas
El lunes, una comerciante ve cuarenta chaquetas vendidas en su informe. A 80 unidades monetarias por prenda y un costo de 44, el margen bruto parece ser 1.440. Después mira las ocho chaquetas devueltas junto a la mesa de embalaje. Una persona pide otra talla; otra espera noticias del reembolso.
La escena y las cifras son ilustrativas, pero la pregunta es útil: ¿cuánto aportó ese grupo de pedidos después de reembolsos, transporte y recuperación? El contador de ventas no da la respuesta. Hay que seguir tanto la solución para el cliente como el destino del artículo.
Un buen proceso hace visibles ambos recorridos. El cliente conoce el siguiente paso, los artículos sin revisar no se venden y compras sabe qué productos investigar. Así se organiza sin convertir cada devolución en una disputa.
Empieza con un grupo completo de pedidos
Fija una cohorte de cuarenta pedidos de una chaqueta una vez terminado el período de observación elegido. Supón ocho reembolsos completos y ocho prendas recibidas; el cambio de talla de la apertura no entra en este escenario de reembolsos. Los precios excluyen impuestos, el cliente no pagó transporte aparte y todos los pedidos incurrieron en los gastos indicados.
Cada chaqueta costó 44. Supón que las devueltas se recuperan inicialmente a ese costo y después sufren un deterioro medio de 12, dejando valor contable de 32. Es un deterioro supuesto del inventario, no un descuento comercial contado de nuevo como pérdida. Quedan 8 × 32 = 256 en inventario; ninguna venta posterior se incluye en la cohorte.
Partida de la cohorte
Cálculo
Unidades
Ventas originales de mercancía
40 × 80
3.200
Reembolsos completos
8 × 80
-640
Ventas netas de mercancía
3.200 − 640
2.560
Costo de las 32 chaquetas conservadas
32 × 44
-1.408
Envío de salida de los 40 pedidos
40 × 8
-320
Comisiones originales no reintegradas de los 40
40 × 2,60
-104
Transporte de devolución
8 × 9
-72
Recepción y manipulación
8 × 4
-32
Soporte de devoluciones
8 × 3
-24
Deterioro de inventario
8 × 12
-96
Contribución tras los costos indicados
2.560 − 1.408 − 320 − 104 − 72 − 32 − 24 − 96
504
La contribución es 504: 2.560 − 1.408 − 320 − 104 − 72 − 32 − 24 − 96. Excluye alquiler, marketing, impuestos y otros gastos; no es beneficio neto. Sin devoluciones, bajo los mismos supuestos, sería 1.016; la diferencia de 512 es una comparación hipotética, no un pronóstico medido de pérdidas.
Otra comprobación: cada uno de los 32 pedidos conservados aporta 36 − 8 − 2,60 = 25,40. Cada reembolsado aporta −38,60 por transporte, comisiones, manipulación, soporte y deterioro. Por tanto, 32 × 25,40 − 8 × 38,60 = 504. Contar el envío de salida solo en devoluciones omitiría el costo de los demás pedidos.
Sustituye los supuestos por pruebas propias. Las comisiones dependen del contrato: la documentación de Stripe indica que no devuelve las comisiones originales y describe estados pendientes y fallidos. La valoración exige una política consistente; IAS 2 trata costo y valor neto realizable.
Escribe la promesa antes de automatizar
Publica antes de comprar el plazo aplicable, cómo pedir ayuda, quién paga transporte, remedios y siguientes pasos. Separa cambio de opinión de defecto, daño o artículo equivocado. Conserva la versión de política asociada al pedido. “Venta final” no elimina automáticamente derechos legales.
Aplica las reglas de consumo al mercado, producto y reclamación reales. Elegir simplemente el mayor número de días no resuelve derechos, excepciones y plazos. Como ejemplo jurisdiccional, Your Europe separa desistimiento y devoluciones de garantías por defectos.
Presenta sin obstáculos las opciones que corresponden. Un cambio puede resolver la talla, pero requiere existencias, diferencia de precio y otro envío. El crédito de tienda es una obligación con el cliente, no nuevo beneficio; no lo impongas en lugar de un reembolso debido. Prueba cómo afectan las políticas a conversión y devoluciones, sin dar por segura la dirección.
Lleva los dos recorridos en paralelo
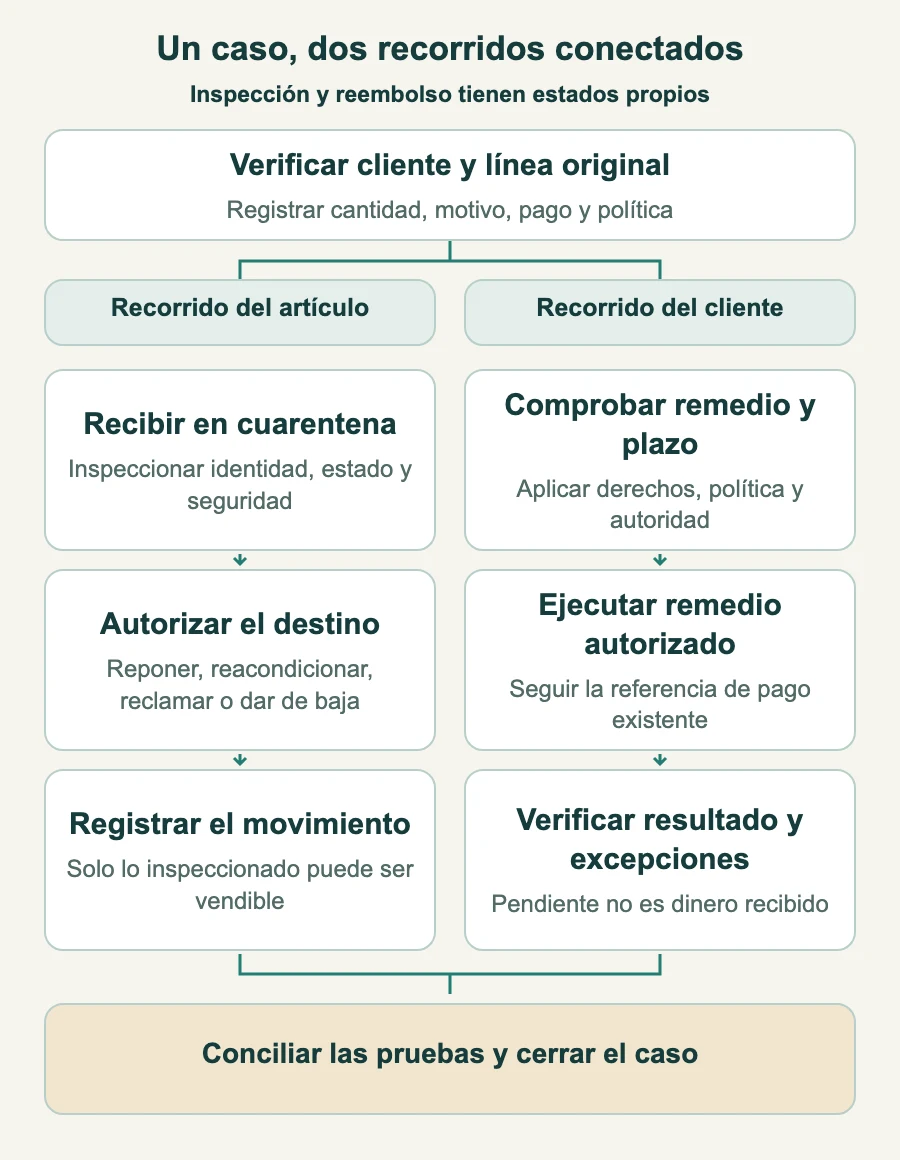
Abre un caso ligado a línea original, cantidad, precio, descuento y pago. Verifica identidad y acceso; el personal solo ve registros permitidos a su rol. Separa la reclamación de la inspección posterior. Solicitud, remedio aceptado y reembolso completado son hechos distintos.
Recorrido del artículo: recibe en estado no vendible, confirma cantidad e identidad, inspecciona estado y seguridad y autoriza destino. Reincorpora solo lo realmente vendible; reacondiciona si la recuperación justifica el costo y describe con honestidad lo abierto o usado. Reclamación al proveedor, reciclaje o baja necesitan responsable y pruebas. Una etiqueta o escaneo no repone existencias.
Recorrido del cliente: determina remedio y plazo, consigue la aprobación exigida e informa del avance. No exijas recepción en almacén en todos los casos: el momento depende de la obligación y del proceso. Verifica referencia, importe, moneda y reembolsos o disputas existentes. Usa el método original cuando corresponda y esté soportado, con una excepción verificada si falla.
Un timeout de transporte o pago deja un estado sin resolver. Consulta la referencia existente antes de repetir; aplica reintentos limitados con backoff y responsable visible. Otro clic no debe generar otra etiqueta, reserva o devolución de dinero. Un cambio requiere su propia reserva y movimiento trazable.
Los dos recorridos comparten caso; no hay una regla automática que obligue siempre a esperar uno al otro.
Usa los motivos para formular mejores preguntas
Empieza con motivos útiles: talla pequeña, grande, distinto de la descripción, daño, defecto, artículo equivocado y cambio de opinión, más “otro” con nota. Conserva por separado versión del cliente y hallazgo de inspección. No obligues a elegir una causa falsa para tramitar la solicitud.
Si cinco de ocho chaquetas dicen “talla pequeña”, investiga tallas afectadas, medidas del proveedor, descripción y preparación. No demuestra que la tabla o el cliente estén equivocados. Compara con la mezcla de tallas vendidas y un período de observación maduro.
Contrasta página y producto: medidas, ajuste, color, escala, material y contenido del paquete. Revisa embalaje y transporte ante daños repetidos. Prueba un cambio y compara cohortes similares y contribución; corregir un texto no elimina permanentemente las devoluciones.
Revisa las sospechas con criterios justos
Un número de serie distinto, una caja vacía o solicitudes duplicadas pueden justificar revisión. Una tasa alta no prueba fraude; comprar varias tallas puede ser legítimo. Usa controles proporcionales, decisiones consistentes y una apelación accesible. Un score de modelo no debe castigar por sí solo una cuenta.
Cuando esté justificado, guarda estado, peso o serie/lote con un revisor identificado. Recoge solo lo necesario, oculta etiquetas de dirección ajenas al compartir pruebas y limita acceso y retención. Protege información de clientes y personal. Fotos y pesos ayudan a investigar, no demuestran intención por sí solos.
Como contexto, el estudio NRF/Happy Returns 2025 estimó devoluciones del 19,3% de las ventas en línea de EE. UU. Es una estimación histórica, no la tasa de tus pedidos ni un benchmark mundial de 2026.
Concilia pedido, inventario y dinero
Vincula caso, movimiento, abono/reembolso y referencia de pago. Reparte descuentos, impuestos y ajustes de transporte según las reglas aplicables; devoluciones parciales y packs requieren cálculos explícitos. No todo lo cobrado se revierte necesariamente de la misma manera.
Registra inventario recuperable y deterioro sin duplicar la pérdida. Un cambio tiene devolución y nueva entrega; el crédito regalo sigue siendo obligación hasta su reconocimiento apropiado. Acuerda el tratamiento con finanzas: un evento automático no garantiza cuentas correctas.
Concilia importes, estados del proveedor y asientos. Distingue desfases, comisiones retenidas, pendientes, fallidos y disputas; los totales diarios pueden diferir mientras hay operaciones en curso. Mantén excepciones con responsable y antigüedad; cierra solo con pruebas suficientes.
Mide los resultados que suelen quedar ocultos
Tasa madura: unidades devueltas ÷ entregadas de la misma cohorte elegible y ventana. Informa la tasa por valor aparte con denominador explícito; no mezcles devoluciones actuales con ventas ajenas de esta semana.
Contribución y costo: muestra ventas netas, costo de artículos conservados, logística ordinaria y costo incremental de retorno. Distingue efectivo, mano de obra asignada y deterioro.
Tiempo del cliente: separa solicitud, autorización, envío de reembolso y resultado de pago confirmado, incluidos pendientes vencidos. Una respuesta API rápida no significa dinero recibido.
Recuperación: sigue recepción-inspección y recepción-disponibilidad vendible; la reventa es otro evento. Define si el valor es contable, ingreso de reventa o ingreso neto del costo de recuperación.
Motivos y equidad: revisa motivos, grados, apelaciones y errores por producto, variante y canal. Los agregados ayudan; prioriza también por costo y daño, no solo valor devuelto.
Qué cambia en la mesa de embalaje
En la mesa de embalaje, la comerciante distingue solicitud del cliente, decisión del almacén y estado del pago. Cinco informes de talla pequeña originan una investigación, no una acusación. Compras ve la contribución supuesta de 504 y el inventario recuperado, en vez de tratar el margen bruto inicial de 1.440 como beneficio disponible.
Empieza por una categoría: documenta opciones, acuerda destinos, concilia una cohorte completa y corrige una causa respaldada. Amplía cuando quienes hacen el trabajo puedan explicar cada paso. El valor llega con menos casos sin resolver y decisiones claras, no simplemente aceptando menos devoluciones.
Revisado el 4 de noviembre de 2026. Anichur Rahaman es el creador de StoreConsole. La historia y el modelo son didácticos; políticas y costos reales dependen del negocio.


 Comercio electrónico

